
事前確定届出給与に関する変更届出書の書き方 — 臨時改定事由・業績悪化改定事由ごとの欄①〜⑥の記載例と提出期限、減額だけが認められる場面、不支給の決議との使い分け
 執筆: 佐々木 俊 (税理士・公認会計士)執筆者について↓
届け出た賞与(事前確定届出給与)の額や支給日を期の途中で変えたいとき、どんな場合に変更届出書が出せて、どの欄に何を書くのか。国税庁の記載要領に沿った欄ごとの書き方と期限、変更届出書でなく不支給の決議で済ませる場面を整理しました。
この記事の要点
- 変更届出書が出せるのは、役員の地位や職務が大きく変わる臨時改定事由と、経営の状況が著しく悪化した業績悪化改定事由の2つだけです(法人税法施行令69条5項)
- 期限は、臨時改定事由ならその事由が生じた日から1か月を経過する日、業績悪化改定事由なら変更の決議の日から1か月を経過する日(変更前の支給日が先に来るならその前日)です(法人税法施行令69条5項)
- 業績悪化改定事由による変更は、支給額を減らす変更に限られます。増やす変更は届け出ても認められません(法人税法施行令69条5項)
変更届出書が出せる場面 — 2つの事由だけ、業績悪化は減額に限る
事前確定届出給与は、届け出た支給日に届け出た額をそのまま払って初めて損金になる給与です(法人税法34条1項2号)。届け出た額と実際の支給額が違うと、原則としてその支給額の全額が損金不算入になります(法人税基本通達9-2-14)。届出の内容を後から変えられるのは、次の2つの事由がある場合だけです。
原則
届け出た額と違う額を払うと事前確定届出給与に当たらず、その支給額の全額が損金不算入になります。
法人税基本通達9-2-14
ただし
臨時改定事由か業績悪化改定事由があれば、変更届出書を期限までに出して定めを変えられます。業績悪化改定事由による変更は、支給額を減らすものに限られます。
法人税法施行令69条5項
臨時改定事由は、役員の職制上の地位の変更や職務の内容の重大な変更など、やむを得ない事情をいいます(法人税法施行令69条1項1号ロ)。国税庁は、代表取締役の急逝を受けて別の取締役を代表に選び、その報酬を増額した例が、職制上の地位の変更による臨時改定事由に当たるという見解を示しています。
業績悪化改定事由は、経営の状況が著しく悪化したことなど、やむを得ず役員給与を減額せざるを得ない事情があることをいいます(法人税法施行令69条1項1号ハ・法人税基本通達9-2-13)。一時的な資金繰りの都合や業績目標に届かなかっただけでは当たりません(法人税基本通達9-2-13)。
国税庁の役員給与に関するQ&Aでは、株主との関係での経営上の責任、取引銀行との借入金返済の見直しの協議、取引先の信用を保つための経営改善計画に減額が盛り込まれた場合が例として挙げられ、事前確定届出給与でも同じ扱いとされています。同族会社は、減額せざるを得ない客観的で特別な事情を具体的に説明できるようにしておく必要があります。
期限 — 事由ごとに違う「1か月」の数え方
| 変更の事由 | 提出期限 | 届出書の「届出期限」欄に書くもの |
|---|---|---|
| 臨時改定事由 | その事由が生じた日から1か月を経過する日 | その日付と、区分の「1」 |
| 業績悪化改定事由 | 変更の決議をした日から1か月を経過する日。変更前の定めによる支給日(決議の後に最初に来るもの)がその前にあるときは、支給日の前日 | 早い方の日付と、区分の「2」 |
臨時改定事由で定めを変えるとき(記載要領の計算例)
- 5月25日臨時改定事由が生じた日
- 5月26日翌日を起算日として暦で数える
- 6月25日翌月の応当日(6月26日)の前日が「1か月を経過する日」
起算日が月の初めでないときは翌月の応当日の前日、翌月に応当日が無いときはその月の末日です。
業績悪化改定事由の期限は、決議の日から1か月を経過する日と、変更前の定めに基づく支給日の前日のうち早い方です(法人税法施行令69条5項2号)。支給日が迫ってから決議すると期限は決議の翌日や翌々日になることもあるので、決議の日取りは支給日から逆算して決めてみてください。期限までに出せなかった場合でも、やむを得ない事情があると税務署長が認めるときは、期限までに届出があったものとして扱われることがあります(法人税法施行令69条7項)。
欄ごとの書き方 — 記載要領に沿って①〜⑥
国税庁の記載要領では、変更届出書は、臨時改定事由または業績悪化改定事由で定めを変えた役員(直前の届出の対象だった役員に限ります)の全員分を1枚にまとめ、納税地の所轄税務署長へ出すとされています。変更後の支給日と金額は付表「変更後の事前確定届出給与等の状況」に役員ごとに書き、届出書の③欄にはその付表の番号の範囲を書きます。
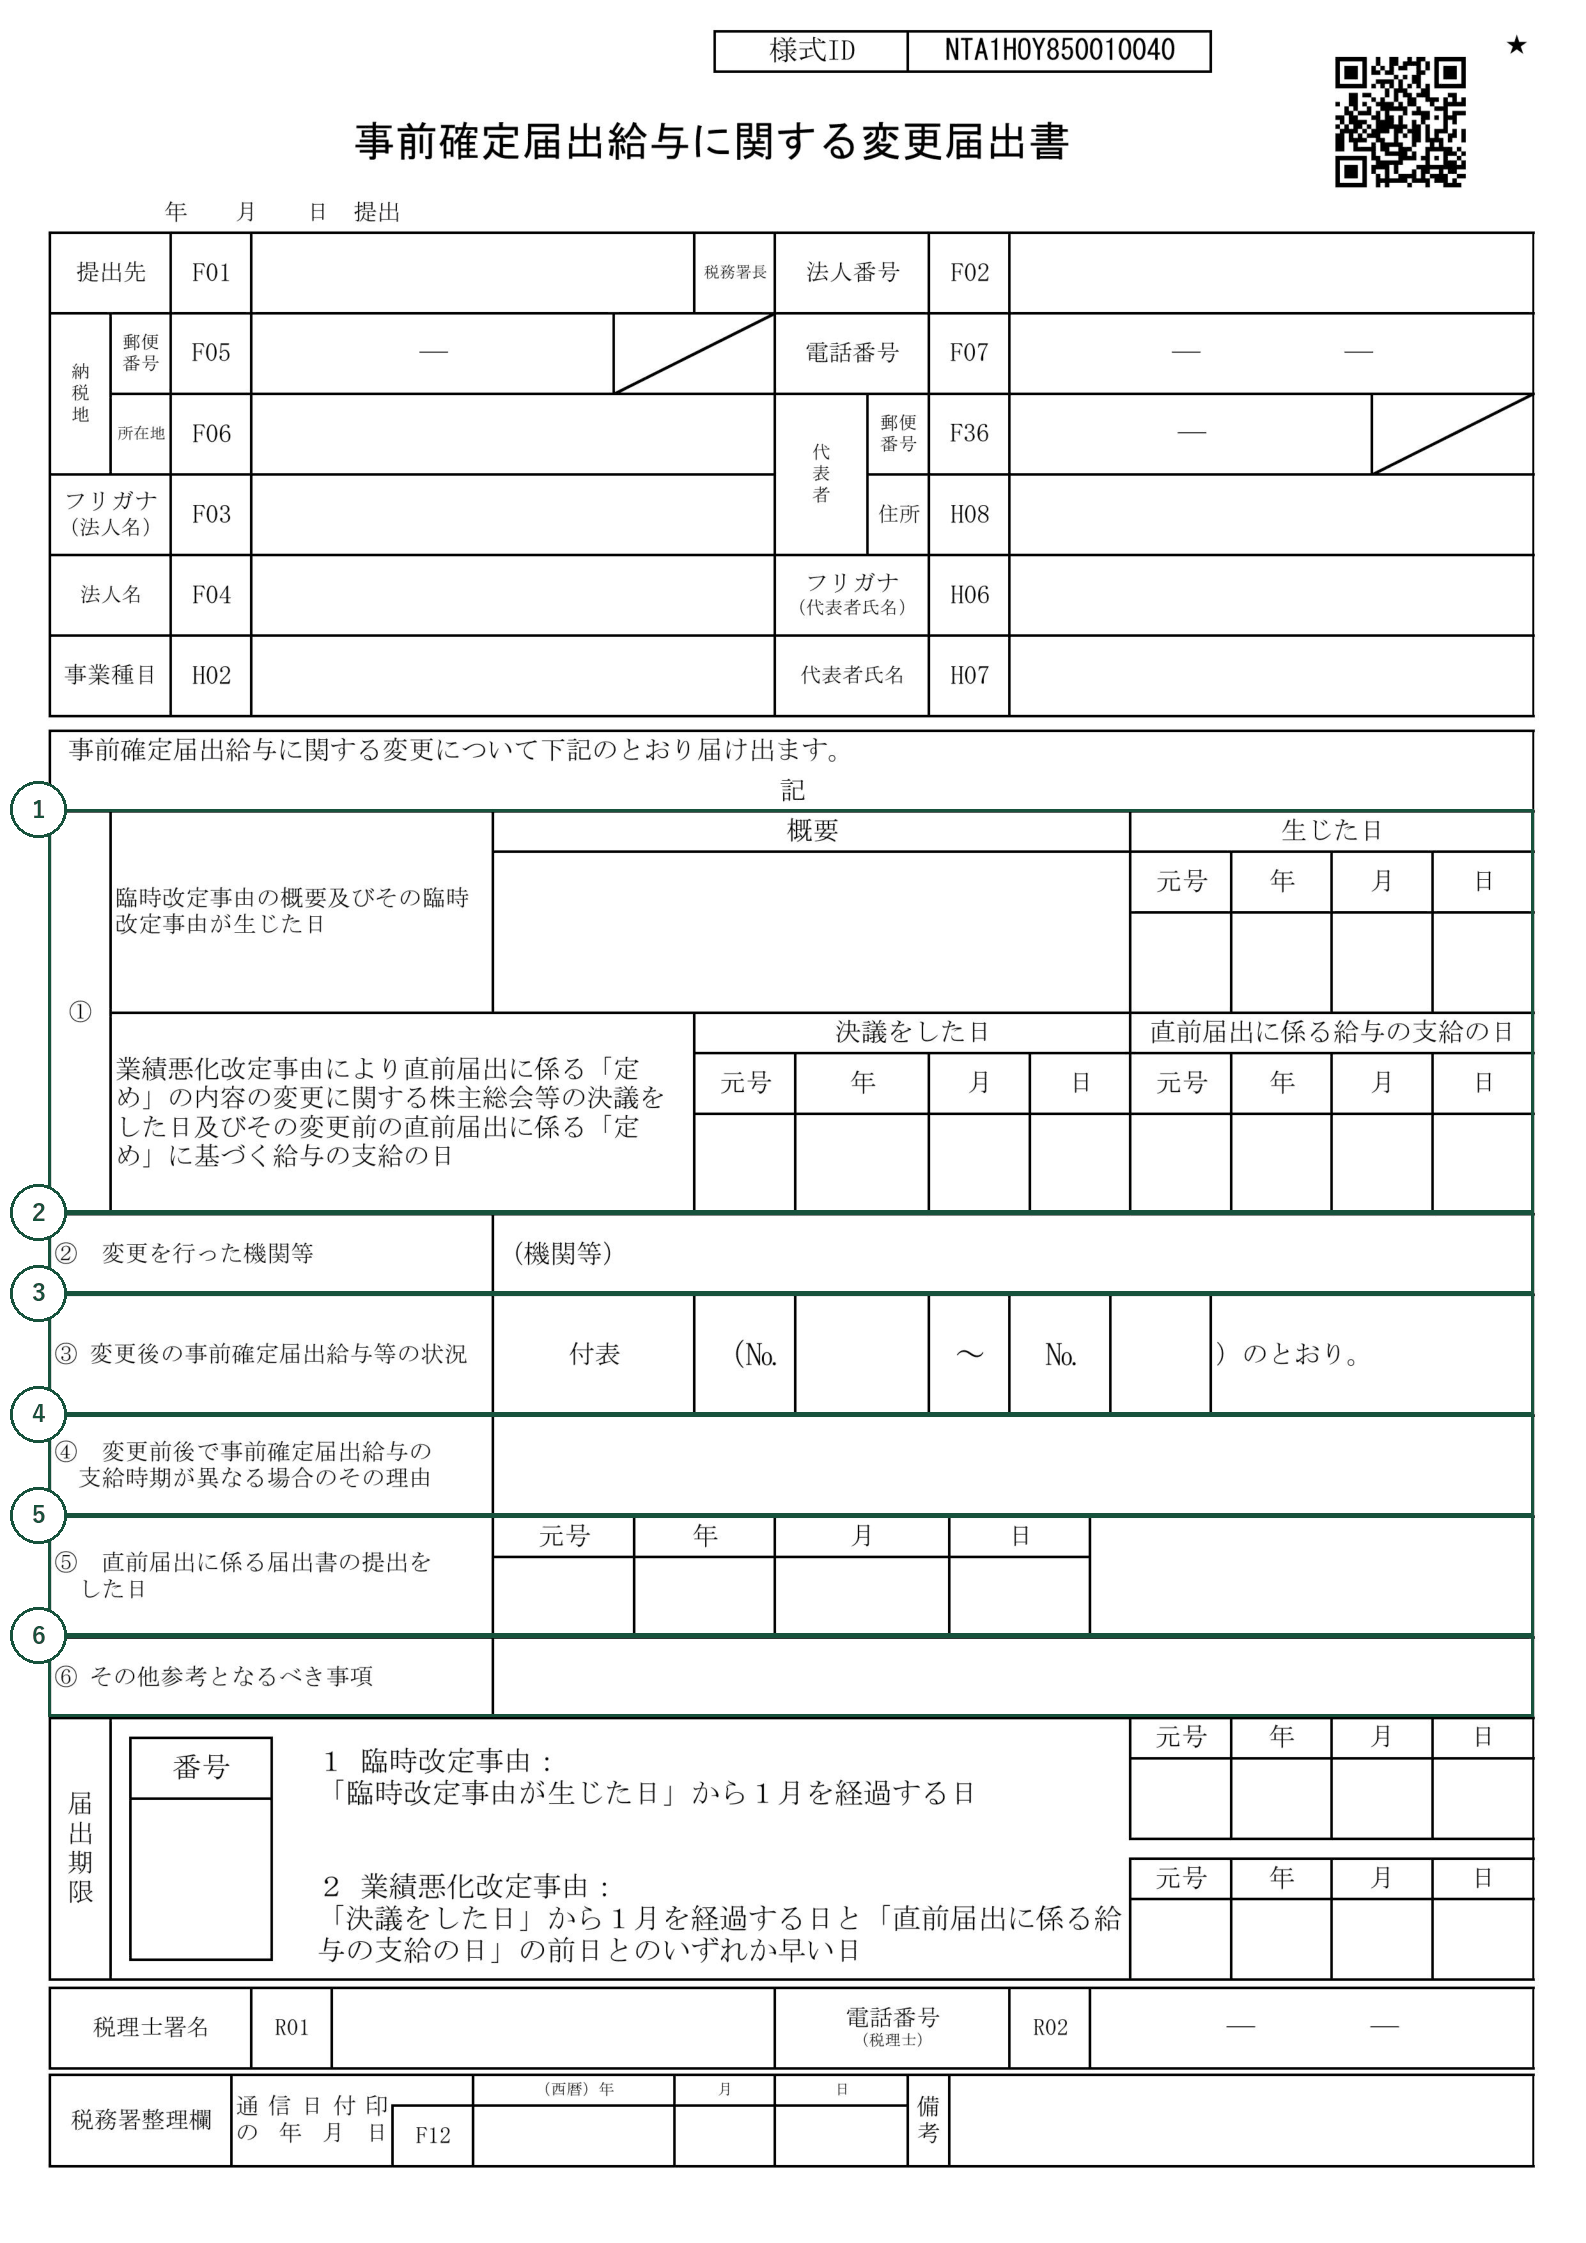
変更届出書の欄①〜⑥の書き方
①欄
臨時改定事由なら、事由の概要と生じた日。業績悪化改定事由なら、変更の決議をした日と、変更前の定めによる支給日(決議の後に最初に来るもの)
②欄
変更を行った機関の名前。株主総会・取締役会・報酬委員会など
③欄
付表に付けた一連番号の最初と末尾(No.〜No.)
④欄
変更の前後で支給時期が変わるときに、変更後の時期にした理由を具体的に
⑤欄
直前の届出書を提出した日。役員によって違うときは余白に「一部役員については令和○年○月○日」と書く
⑥欄
その他参考となる事項。定めの変更に関する事項は、書く代わりに変更を決めた株主総会等の議事録の写しを添付
④欄の理由は、変更後の支給時期が従業員の賞与と同じ時期であることなど、支給時期が一般的に合理的であることが分かるように書きます。国税庁は、役員の賞与の支給時期を従業員の盆暮れの賞与と同じ時期にし、毎期続けて同じ時期に支給している場合は、支給時期が合理的に定められているとして損金算入を認める見解を示しています。
国税庁の案内では、提出はe-Taxソフトで届出書を作って送るか、書面を1部、納税地の所轄税務署へ持参または送付します。e-Taxの操作は届出書をe-Taxで提出する手順にまとめています。議事録の書き方は事前確定届出給与の議事録の書き方を見てみてください。
届出と違う額を払うとどうなるか — 全額が損金不算入、ほかの役員には影響しない
届け出た額と違う額を払うと、その役員の賞与は原則として払った全額が損金になりません(法人税基本通達9-2-14)。国税庁は、同じ事業年度の支給は定めどおりで、翌事業年度の支給だけ定めと違ったときは、翌事業年度に払った分だけを損金不算入として差し支えないという見解も示しています。
ある役員にだけ届出と違う額を払っても、届出どおりに払ったほかの役員の賞与は損金になります。国税庁は、事前確定届出給与の条文が「その役員の職務につき」と個々の役員ごとに定めていることを理由に、ほかの役員への給与に影響しないという見解を示しています。
まとめ — 「事由・期限・欄」の3つを押さえる
変更届出書は、臨時改定事由か業績悪化改定事由があるときに、事由ごとの期限までに、①〜⑥の欄と付表を記載要領どおりに書いて出す届出です。減額して払う分を損金にしたいときに使い、払わない選択なら不支給の決議で済ませるのがよいと考えています。届け出た定めを変える前に、払わない選択で足りないかを先に考えてみてください。
当初の届出書は事前確定届出給与の届出書としてこのサイトで作れます。制度の全体は事前確定届出給与ガイドにまとめています。
出典
- 国税庁 C1-24 事前確定届出給与に関する変更届出
- 国税庁 事前確定届出給与に関する変更届出書の記載要領等
- 国税庁 No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
- 国税庁 役員給与に関するQ&A
- 国税庁 法人税基本通達9-2-13(経営の状況の著しい悪化に類する理由)
- 国税庁 法人税基本通達9-2-14(事前確定届出給与の意義)
- 国税庁 質疑応答事例 定めどおりに支給されたかどうかの判定(事前確定届出給与)
- 国税庁 質疑応答事例 届出書の記載額と異なる支給をした場合の取扱い(事前確定届出給与)
- 国税庁 質疑応答事例 職務執行期間の中途で支給した事前確定届出給与
- 国税庁 質疑応答事例 役員の分掌変更に伴う増額改定(定期同額給与)
- e-Gov法令検索 法人税法34条(役員給与の損金不算入)
- e-Gov法令検索 法人税法施行令69条(定期同額給与の範囲等)
※合同会社の場合: 本文の「株主総会の決議」は株式会社の場合の手続きです。合同会社の業務は、社員が2人以上なら、定款に別段の定めがある場合を除き社員の過半数で決めます(会社法590条2項)。業務を執行する社員を定款で定め、その社員が2人以上あるときは、定款に別段の定めがある場合を除き業務執行社員の過半数で決めます(会社法591条1項)。定款を変更して報酬に関する定めを置く場合は、定款に別段の定めがある場合を除き総社員の同意が必要です(会社法637条)。いずれの場合も、同意書・決定書の形で日付と内容を書面に残します。税務の届出などで「株主総会等の決議」が求められる場面では、合同会社ではこの決定・同意がこれに当たります(法人税法施行令69条3項)。
この記事の内容は、あなたの数字でその場で試算できます。
事前確定届出給与シミュレーションで実際にあなたの数字で試す→この記事の内容、私の場合は? — 普段お使いの AI に相談
押すと、この記事の要点が質問文になって、選んだ AI に渡ります。
Gemini など、ほかの AI に貼り付けて使えます
AI によってはそのまま回答が始まります。回答は各 AI サービスによるもので、当事務所の見解ではありません。
※免責事項: 本コラムは一般的な情報のご提供を目的とするもので、個別の事案に対する税務上の助言ではありません。内容は執筆時点の法令等にもとづいており、その後の改正などにより現在の取り扱いと異なることがあります。正確な記載に努めていますが内容を保証するものではなく、本コラムの情報にもとづいて行われたご判断について、当事務所は責任を負いかねます。実際の手続きやご判断にあたっては、税理士等の専門家にご相談ください。