
事前確定届出給与 | 無料の書類作成
事前確定届出給与の、
議事録と届出書を作る。
会社と決めた日、誰に・いつ・いくら支給するかを入れると、株主総会議事録 (合同会社は総社員の同意書) と、税務署へ出す届出書・付表1が同じ入力から組み上がります。
会社名・氏名・場所はお使いのブラウザの中だけで使い、サーバーへ送りません (ページを離れると消えます)。

「いくらにするか」に、
書面はこの道具で作れます。いつ・いくら支給するかを会社の利益と毎月の生活費から決めたい方は、45分の無料相談で、あなたの数字で一緒に試算します。
佐々木 俊代表 | 税理士・公認会計士
できあがる書面の見本
見本の数字 (架空の会社) で作成
- 議事録 (同意書)Word か PDF で保存
- 届出書と付表1国税庁の様式に重ねた PDF
- 届出期限を自動で計算例: 3月決算で5月25日に決めたら、6月25日まで
入力して作る
入れるたびに、書面が組み上がります
できあがる書面
保存した書面は、提出・保管の前に内容をご自身でお確かめください。
※株式会社のひな形は、実際に開催した株主総会の記録用です。ダウンロードした Word ファイルは自由に直せます。株主の一部が欠席した / 監査役など支給を受けない役員も出席した / 議長が代表取締役以外、という会社は、該当箇所を書き換えてください。遠隔出席がある場合は出席の方法も記載し、実際の議事の経過・議決結果と、法令により記載が必要な意見・発言があった場合の概要を確認してください。ひな形の「満場一致」は、実際の結果に合わせて直してください (会社法施行規則72条3項)。押印は代表者印 (会社実印) をお勧めします。
※このページで作れる議事録 (同意書) は、入れた内容を一般的な文面に写したものです。保管・提出の前に、会社の実情に合っているかをご自身で確かめてください。確かめないまま使ったことによる不利益について、このサイトを運営する当事務所は責任を負えません。
※このひな形は、役員が1〜数名の小規模な会社の一般的な形です。取締役会や監査役会を置いている会社、種類株式のある会社などは、記載事項が変わることがあります。
※このひな形は、社員が1〜数名の小規模な合同会社の一般的な形です。定款で社員総会を置いている会社や、業務を執行する社員を定款で限定している会社などは、記載事項が変わることがあります。
※株主総会議事録は書面または電磁的記録で作成し、総会の日から10年間、本店に備え置きます。支店がある場合は、総会の日から5年間、議事録の写しを支店にも備え置きます。ただし、電磁的記録で作成し、支店での閲覧・謄写の請求に応じられるよう法務省令所定の措置をとっている場合は、支店の写しの備置義務はありません (会社法318条3項)。
※会社法318条2項の10年間の本店での備置義務は、株式会社の株主総会議事録についての定めです。
届出書・付表1の欄ごとの書き方 — 国税庁の様式に何を書くか
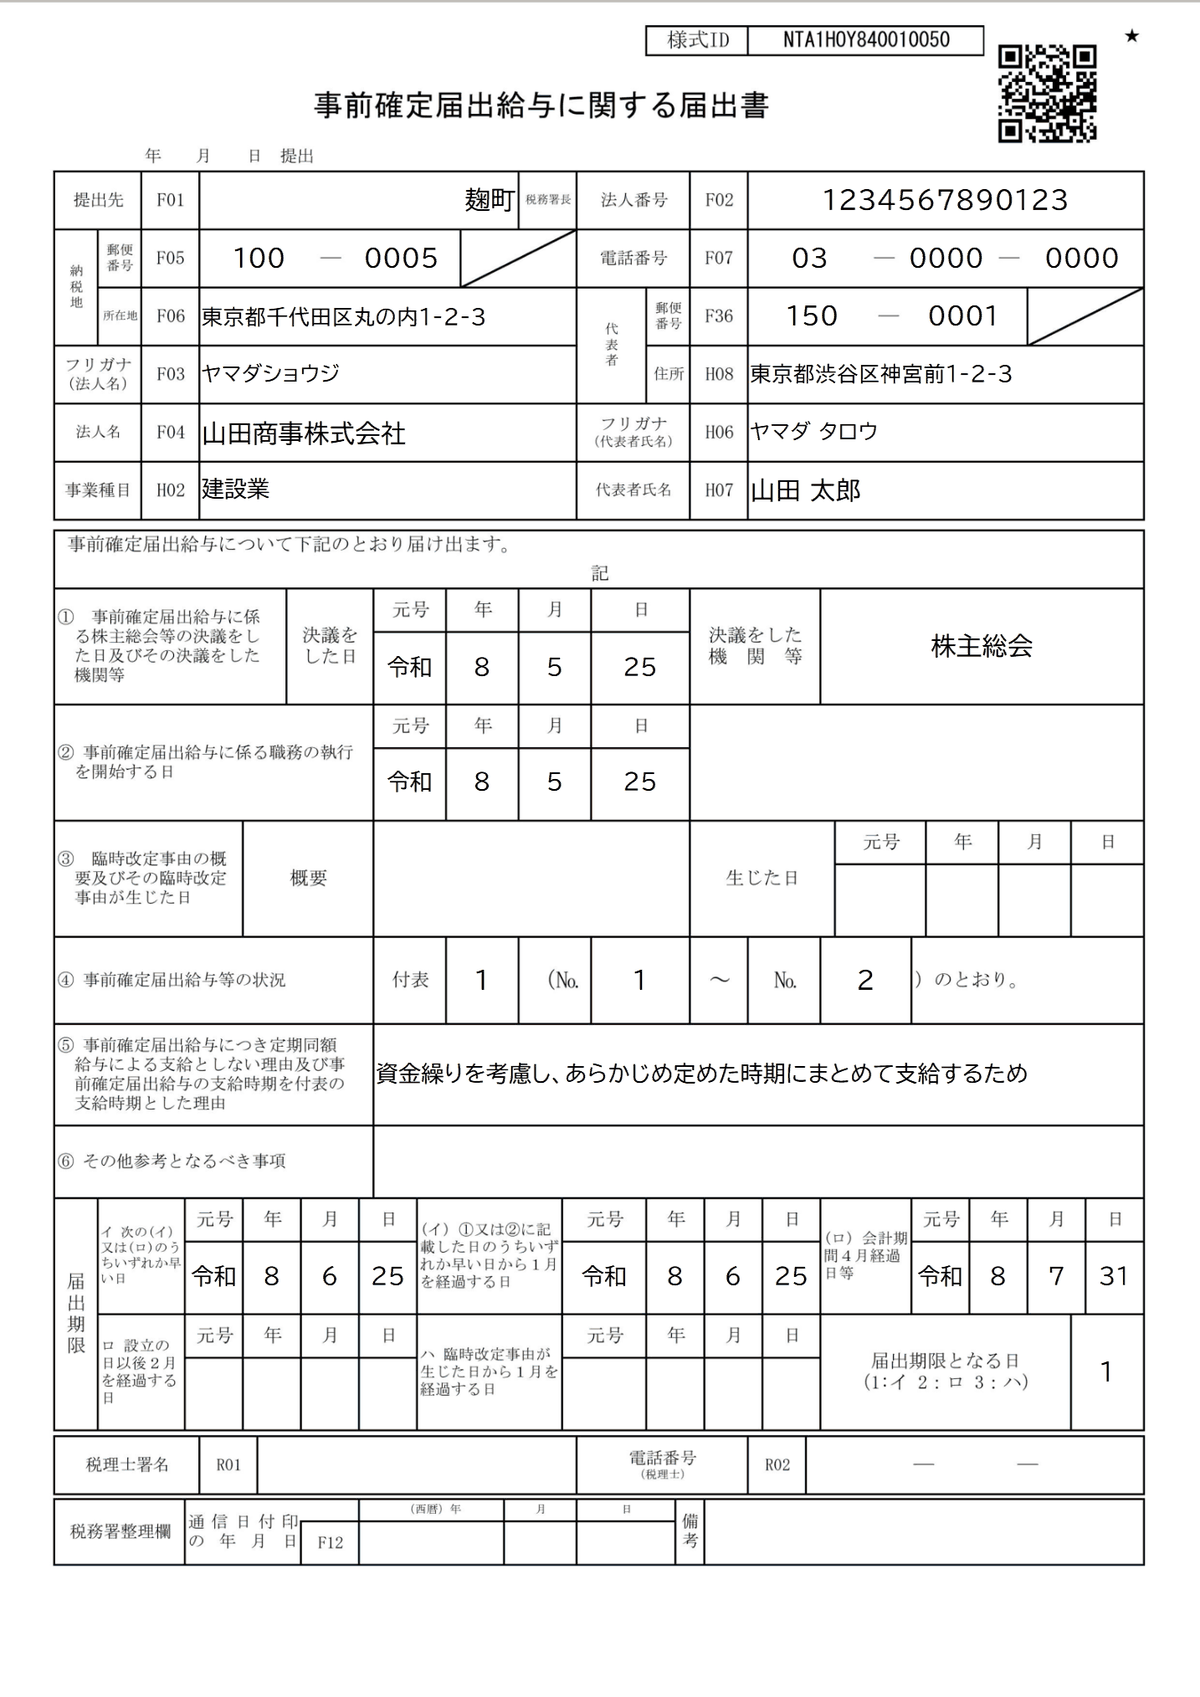
税務署へは、議事録とは別に国税庁の様式「事前確定届出給与に関する届出書」と「付表1」を提出します。届出書は支給時期・支給額の定めごとに、その定めの対象役員全員の分をまとめて作成します。上の入力が入っていると、表の「記載例」はその内容に置き換わります。PDF は上の書面の「届出書」「付表1」のタブにあるボタンから保存できます。
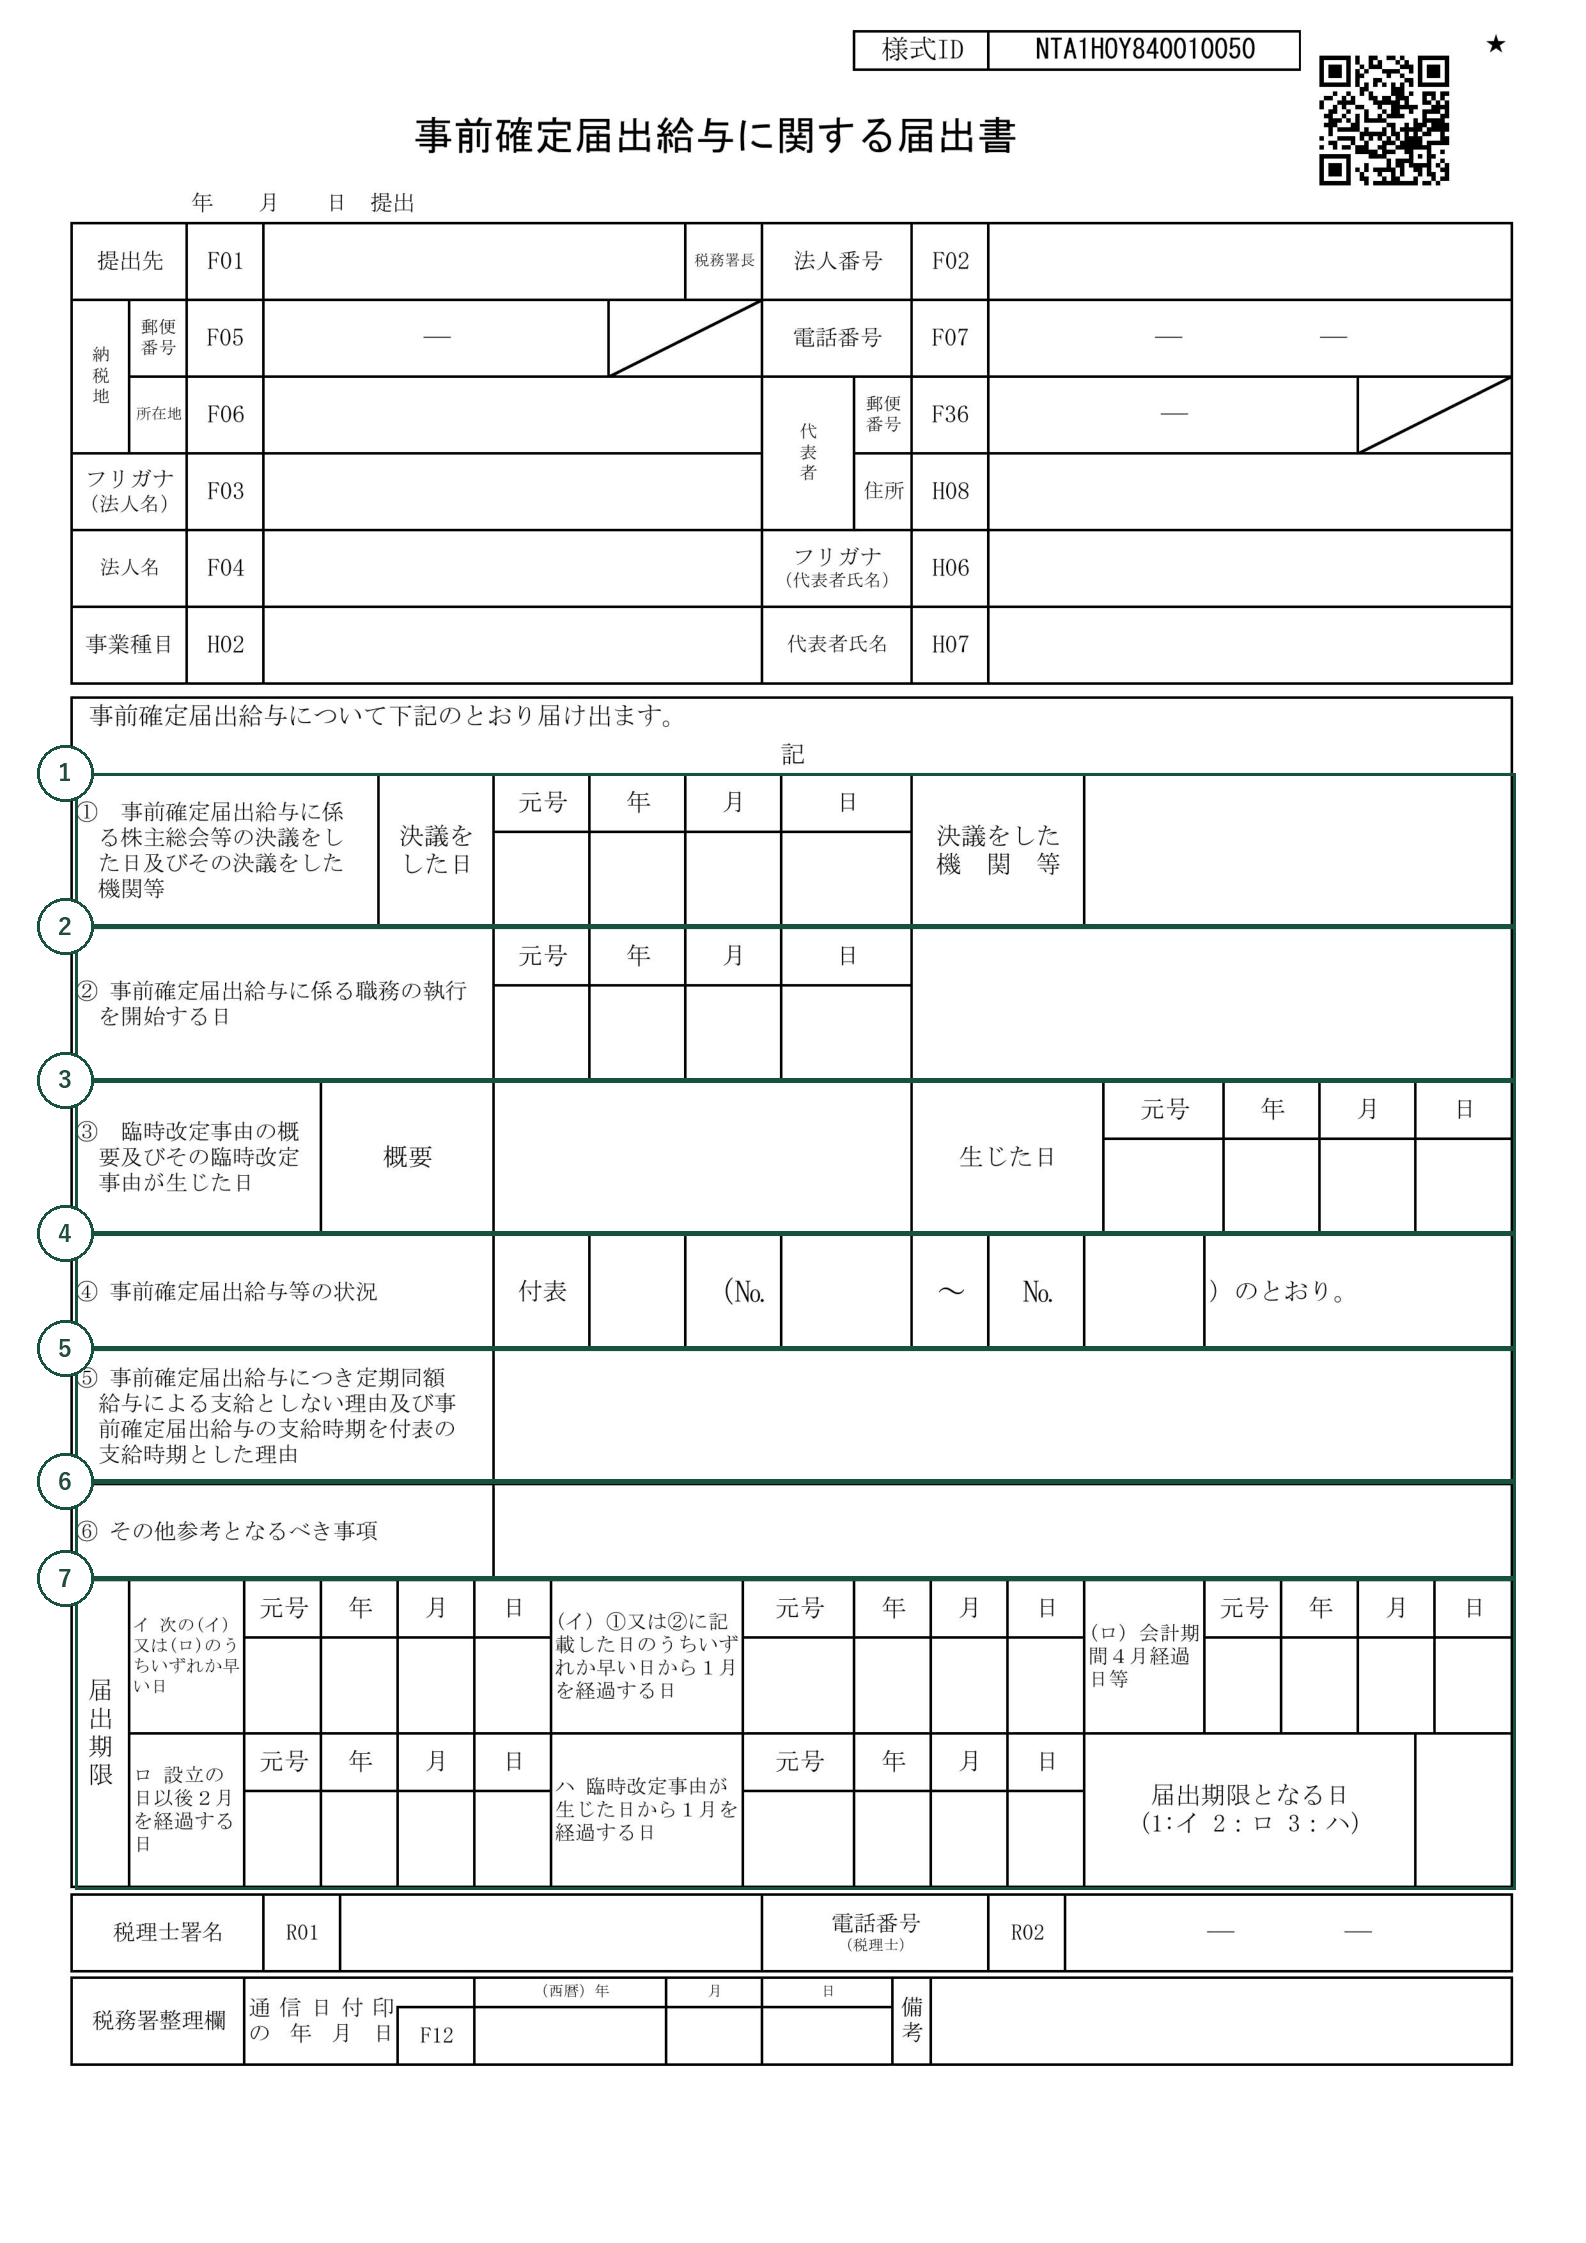
届出書の様式と、欄の番号
| 欄 | 何を書くか | 記載例 |
|---|---|---|
| ① 株主総会等の決議をした日・決議をした機関等 | 決めた日と、決めた機関の名前 | 令和8年5月25日 株主総会 (合同会社は「総社員の同意」) |
| ② 職務の執行を開始する日 | 役員としての仕事が始まる日 (定時株主総会の日など)。対象役員の開始日が異なる場合は、②欄の余白に一部役員の開始日を記載し、各人の付表1と届出期限も確認します。この道具では共通の開始日を使います | 令和8年5月25日 |
| ③ 臨時改定事由の概要・生じた日 | 通常は空欄 (役員の地位や職務内容の重大な変更など、臨時改定事由がある場合に記入) | - |
| ④ 事前確定届出給与等の状況 | 役員ごとに付表1を作り、その No. の最初と最後 | No.1〜No.2 |
| ⑤ 定期同額給与による支給としない理由・支給時期をその時期とした理由 | 会社の実情を具体的に | 例:「資金繰りを考慮し、あらかじめ定めた時期にまとめて支給するため」「売上入金が集中する12月に支給することとしたため」 |
| ⑥ その他参考となるべき事項 | 会社を作った1年目は「設立年月日 令和◯年◯月◯日」 | - |
| ⑦ 届出期限 | (イ) 決めた日 (役員としての仕事を始める日が先なら、その開始日) から1か月 と (ロ) 会計期間開始から4か月の早いほう。新設法人で設立の日から役員としての仕事を始める場合は、設立の日から2か月。申告期限の延長の特例で税務署長から月数の指定を受けている法人は、(ロ) が「指定を受けた月数 + 3か月」、一定の通算法人は5か月になります。この2つの例外に当たらない法人は、原則1か月の申告期限の延長を受けても(ロ)は4か月のままです (法人税法施行令69条4項1号) | 上の計算結果が入ります |
→ 表は横にスクロールできます
⑤の理由は例文のままではなく、実際の事情に合わせて書いてください。書き方の例は、「定期同額給与としない理由」の書き方で確認できます。
⑥欄の参考事項のうち、支給時期・支給額の定めの内容に関する事項は、記載要領では欄への記載に代えて定めの写しを添付するよう案内しています。支給時期・支給額を定めた議事録等の写しを用意してください。
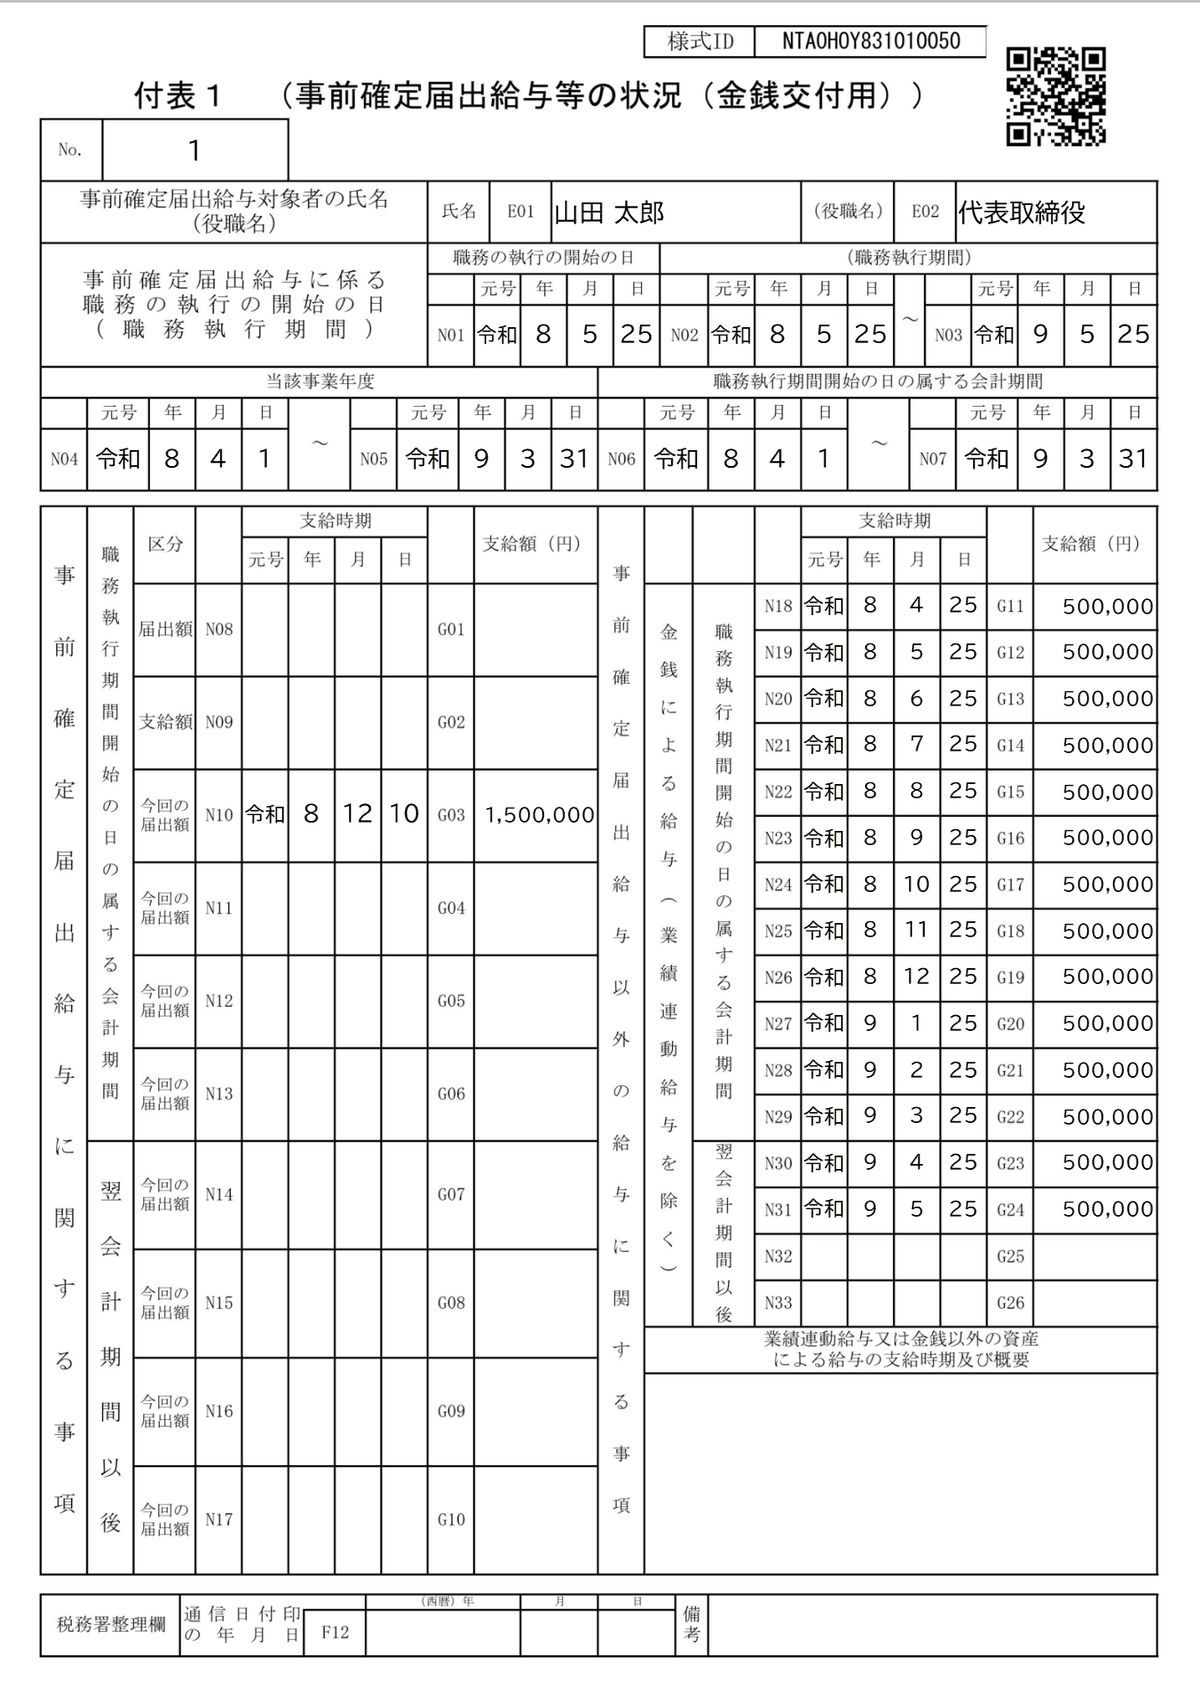
付表1 (事前確定届出給与等の状況・金銭交付用) の様式と、欄の記号
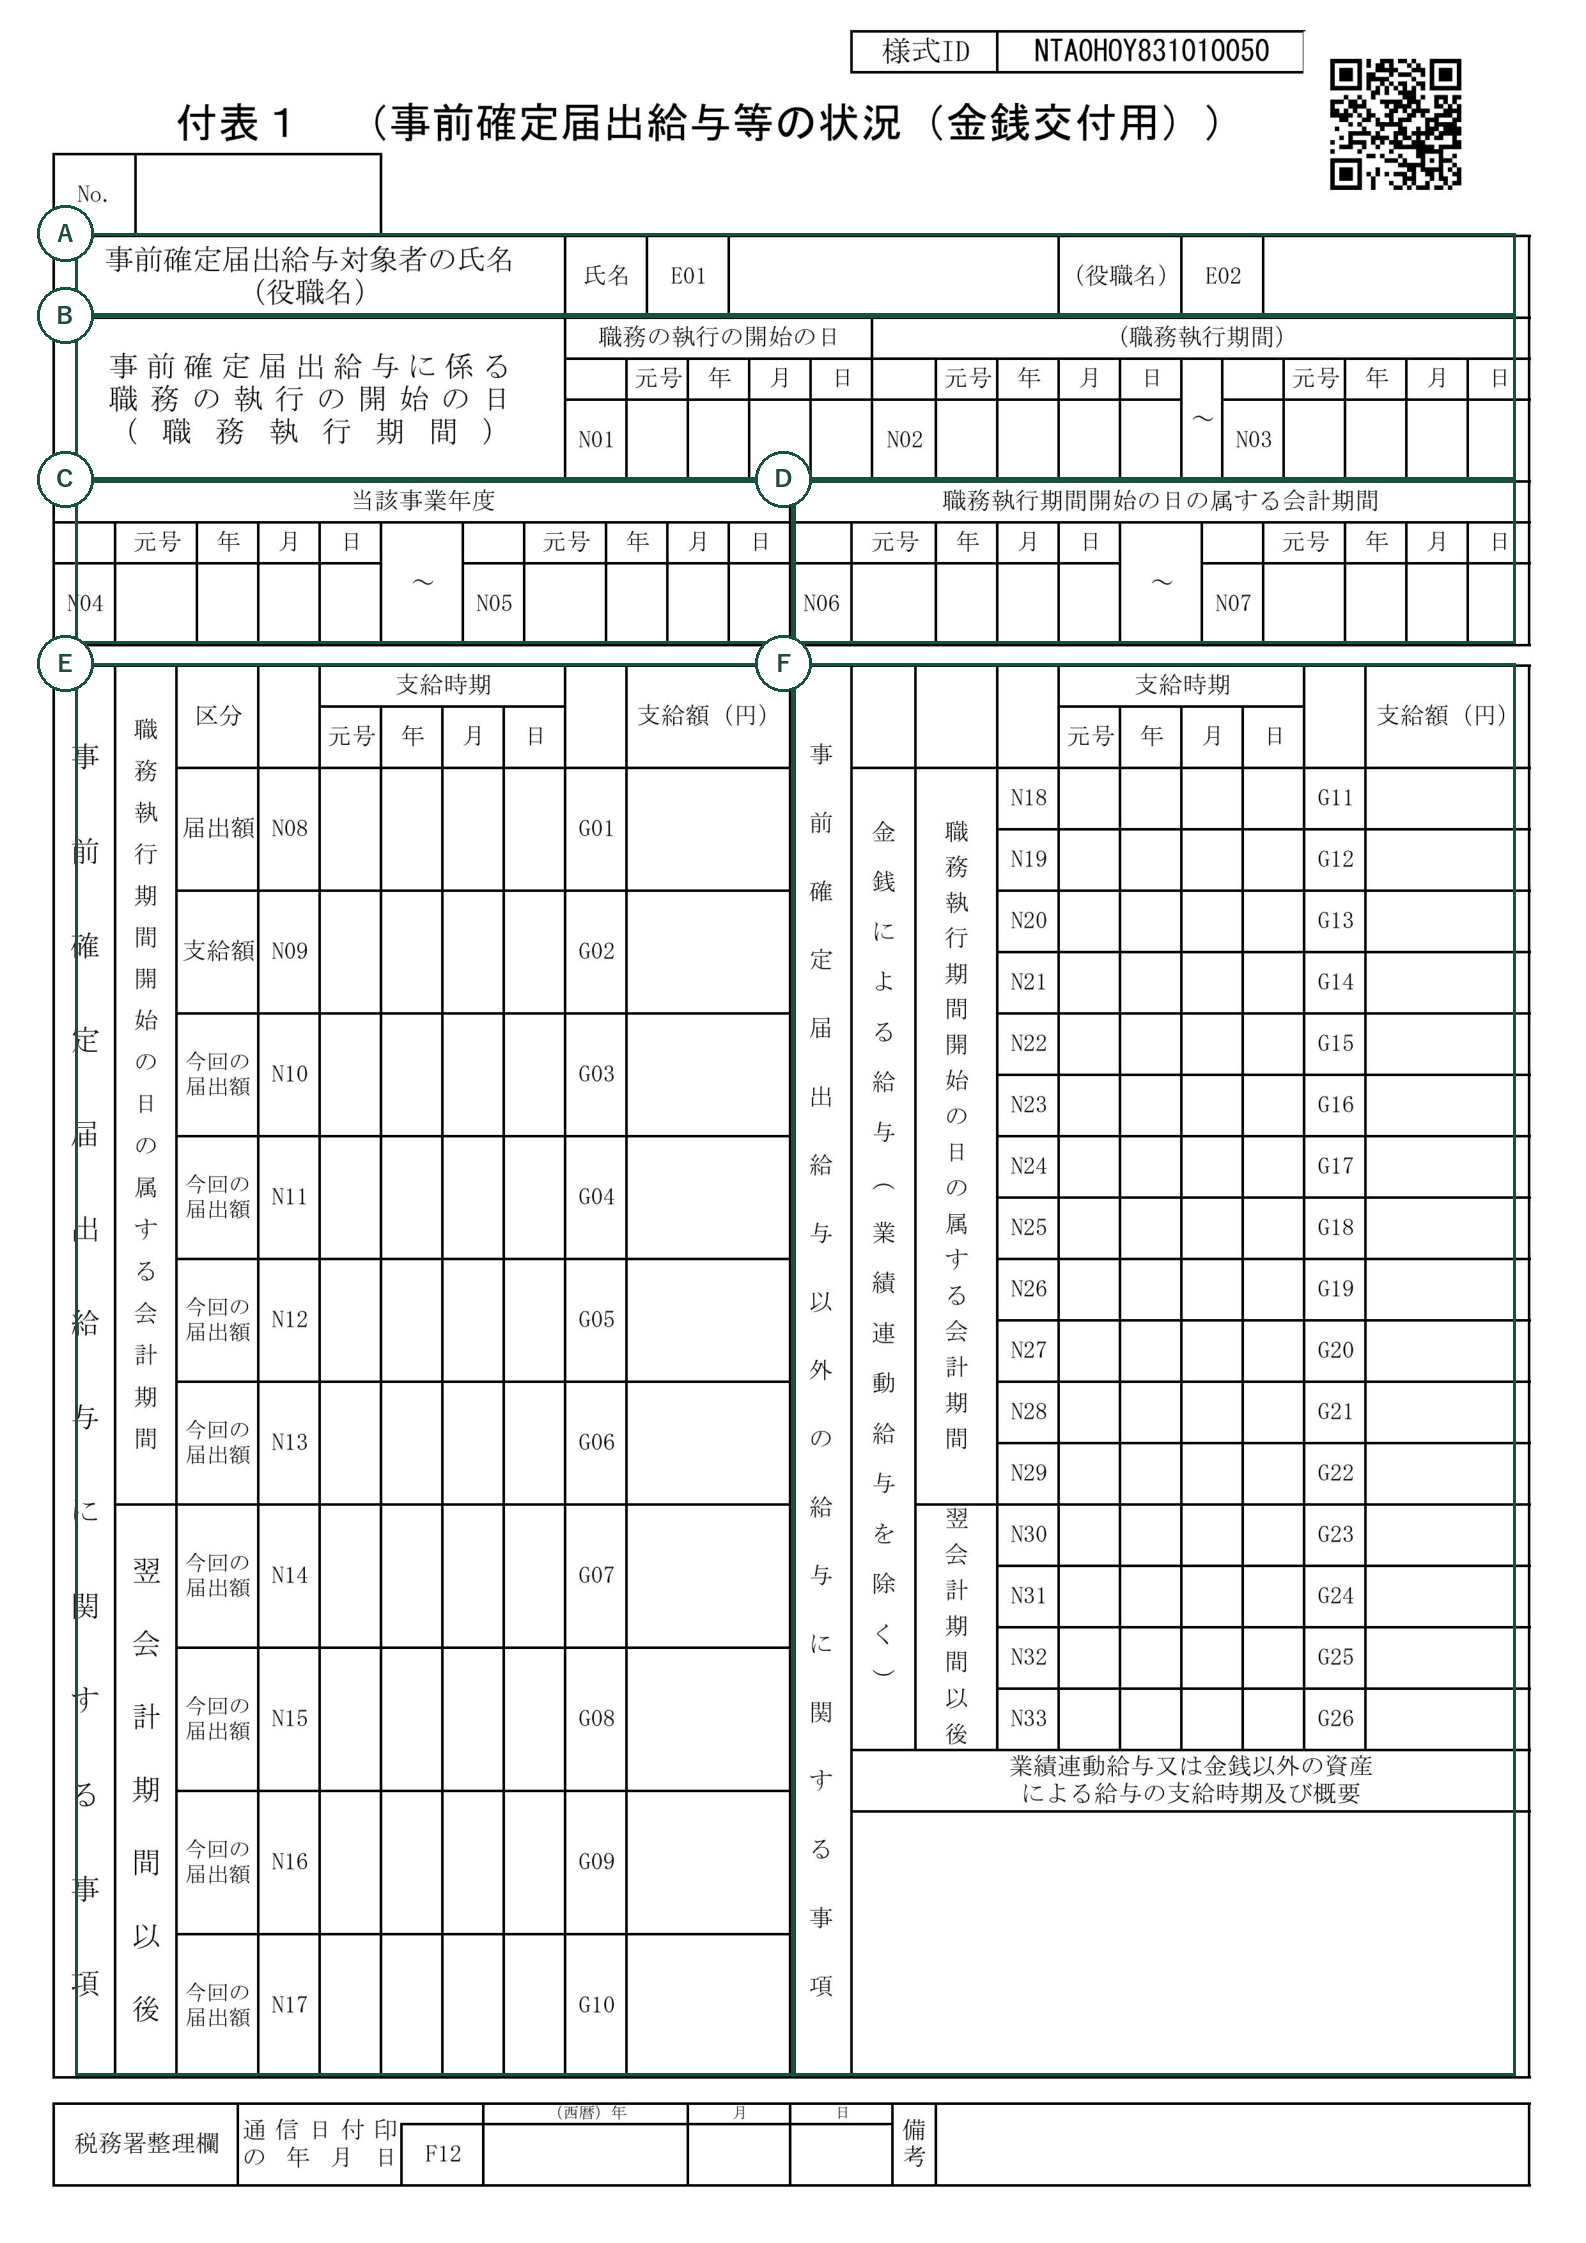
| 欄 | 何を書くか | 記載例 |
|---|---|---|
| A 氏名・役職名 | 支給を受ける役員1人分 | 山田 太郎 (代表取締役。合同会社は代表社員) |
| B 職務の執行の開始の日・職務執行期間 | 開始の日と、次の定時株主総会までの期間 (合同会社は定款や社員の取り決めで定めた期間) | 令和8年5月25日 / 令和8年5月25日〜翌年の定時株主総会の日 (合同会社は定めた期間の終わりの日) |
| C 当該事業年度 | この届出をする事業年度 | 令和8年4月1日〜令和9年3月31日 |
| D 職務執行期間開始の日の属する会計期間 | 職務執行期間の開始の日を含む会計期間 | 令和8年4月1日〜令和9年3月31日 |
| E 事前確定届出給与に関する事項 (今回の届出額) | 議事録で決めた支給時期と支給額をそのまま。上の「支給済分」(届出額・支給額) は初めての届出では空欄。前回の届出に基づく支給がある会社は、記載要領に沿って自分で記入してください | 令和8年12月10日 1,500,000円 |
| F 事前確定届出給与以外の給与 | 毎月の役員報酬 (定期同額給与) を支給日ごとに1行ずつ。当会計期間の分 (12行まで) と、翌会計期間以後の分 (職務執行期間の終わりまで・4行まで)。決議日より前の支給日は、その時点の月額 (改定前の額) | 例: 令和8年4月25日〜令和9年3月25日 各500,000円 (12行) / 翌会計期間以後 令和9年4月25日・令和9年5月25日 各500,000円 |
→ 表は横にスクロールできます
付表1の支給時期・支給額の記載欄が足りない場合は、適宜の様式に記載して別紙として添付します (付表1の記載要領)。
出典: 国税庁 C1-23「事前確定届出給与に関する届出」案内ページ
様式: 届出書の様式 (PDF)
出典: 記載要領 (PDF)
様式: 付表1 の様式 (PDF)
出典: 付表1 の記載要領 (PDF)
出典: 国税庁: 定めどおりに支給されなかった場合の取扱い / 法人税基本通達9-2-14: 事前確定届出給与の意義 / 法人税基本通達2-2-12: 債務の確定の判定 / 所得税基本通達36-9: 給与所得の収入時期 / 所得税基本通達181〜223共-1・共-2: 源泉徴収の支払の意義と債務免除 / 役員給与に関する裁決 (平22.5.24、裁決事例集No.79)
※このページで作れる届出書と付表1は、入れた内容を国税庁の様式に写したものです。提出の前に、上の「欄ごとの書き方」と国税庁の記載要領に照らして、記載内容をご自身で確かめてください。確かめないまま提出したことによる不利益について、このサイトを運営する当事務所は責任を負えません。制度を使うかどうか・支給額をいくらにするかで迷うときは、無料相談をご利用ください。
※提出後は、届け出た支給日と支給額のとおりに支給してください (定めと異なる支給をすると、原則として、その役員の同じ職務執行期間に係る事前確定届出給与全体が損金不算入になります)。ただし、当期中は定めどおり支給し、翌期だけ定めと異なった場合は、翌期に支給した給与だけを損金不算入として扱って差し支えないとされています。出典: 国税庁「定めどおりに支給されたかどうかの判定」(事前確定届出給与)。期をまたぐ複数回の支給や未払計上は、個別に確認してください。PDF の控えは保管しておきます。
書面は上の「できあがる書面」のタブごとのボタンから保存できます (議事録・同意書は Word か PDF、届出書と付表1は PDF)。
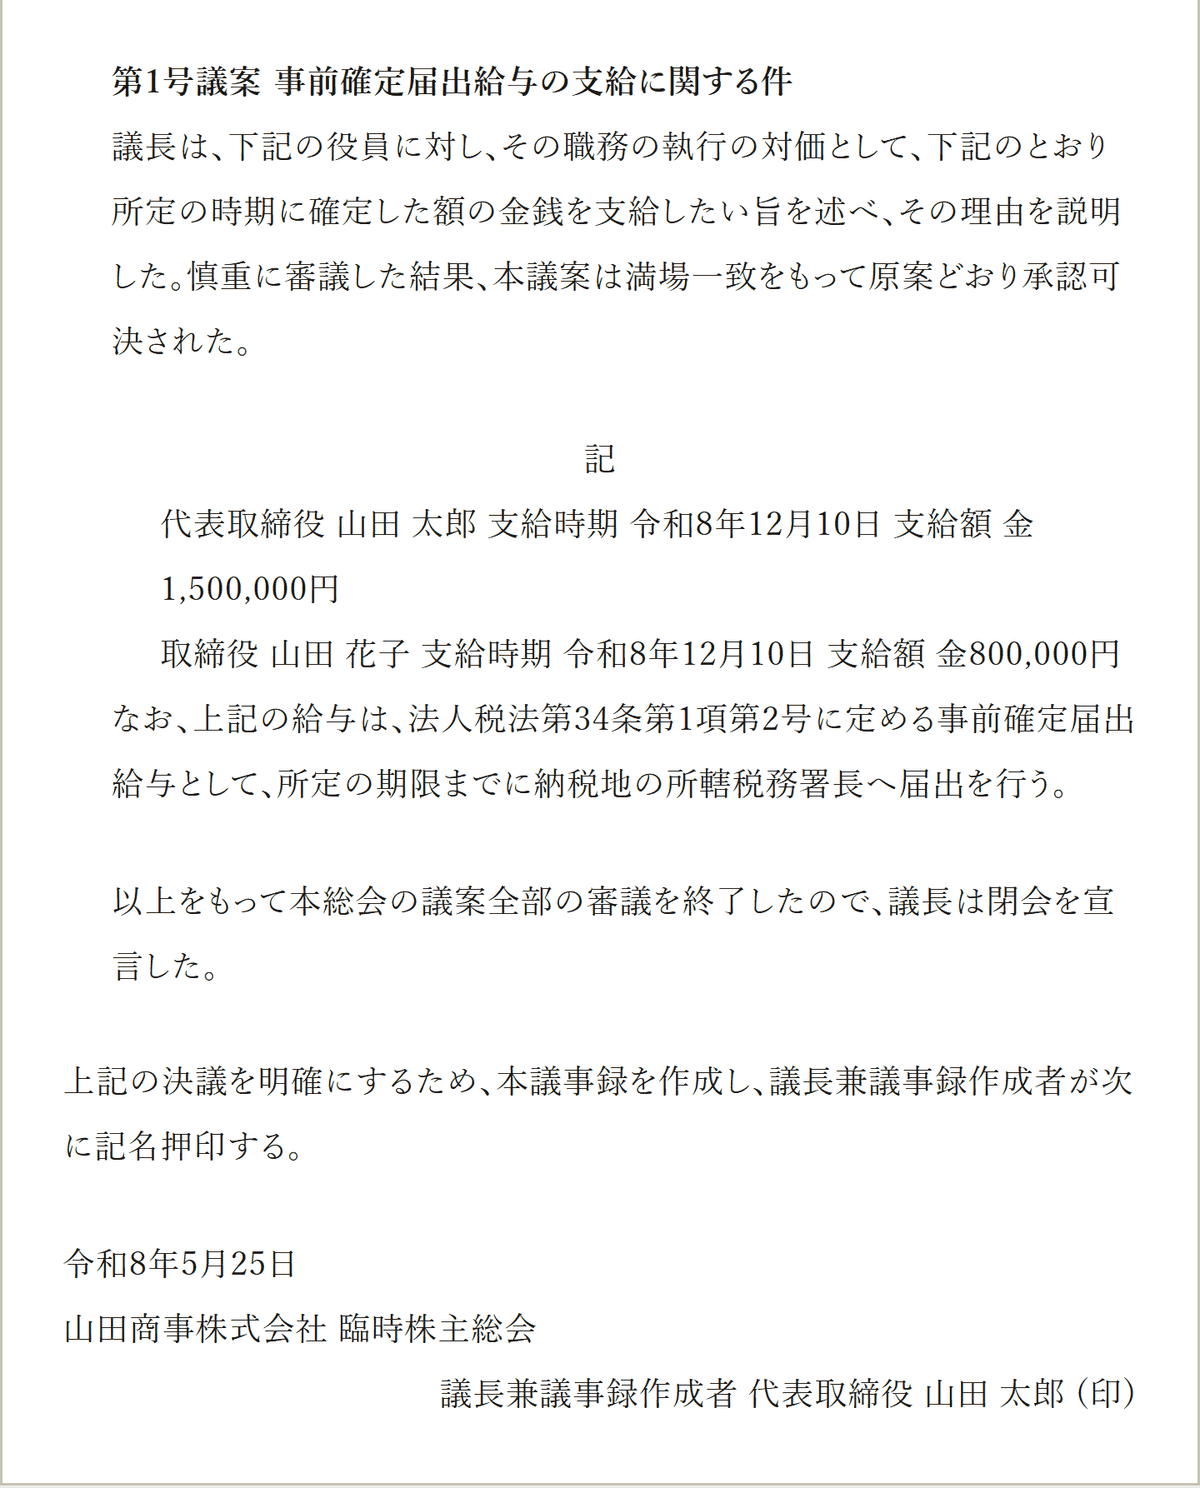
事前確定届出給与の議事録の文面の見本
見本の数字 (架空の会社・氏名) で作った文面です。上の入力欄にあなたの会社の内容を入れると、同じ形で組み上がります。
株式会社 (株主総会議事録)
山田商事株式会社 臨時株主総会議事録
1. 開催日時 令和8年5月25日 午前10時00分
2. 開催場所 当会社本店
3. 出席者
議決権を行使することができる株主の全員
出席役員 代表取締役 山田 太郎、取締役 山田 花子
4. 議長および議事録の作成に係る職務を行った取締役 代表取締役 山田 太郎
5. 議事の経過の要領およびその結果
定刻、代表取締役山田 太郎は議長席に着き、開会を宣言し、本総会は議決権を行使することができる株主の全員が出席し適法に成立した旨を述べ、直ちに議事に入った。
第1号議案 事前確定届出給与の支給に関する件
議長は、下記の役員に対し、その職務の執行の対価として、下記のとおり所定の時期に確定した額の金銭を支給したい旨を述べ、その理由を説明した。慎重に審議した結果、本議案は満場一致をもって原案どおり承認可決された。
記
代表取締役 山田 太郎 支給時期 令和8年12月10日 支給額 金1,500,000円
取締役 山田 花子 支給時期 令和8年12月10日 支給額 金800,000円
なお、上記の給与は、法人税法第34条第1項第2号に定める事前確定届出給与として、所定の期限までに納税地の所轄税務署長へ届出を行う。
以上をもって本総会の議案全部の審議を終了したので、議長は閉会を宣言した。
上記の決議を明確にするため、本議事録を作成し、議長兼議事録作成者が次に記名押印する。
令和8年5月25日
山田商事株式会社 臨時株主総会
議長兼議事録作成者 代表取締役 山田 太郎 (印)
合同会社 (総社員の同意書)
事前確定届出給与に関する総社員の同意書
山田商事合同会社 (以下「当会社」という。) は、令和8年5月25日、総社員の同意により、下記の業務執行社員に対する事前確定届出給与の支給について、下記のとおり決定した。
記
1. 支給の内容
〔役職〕 〔氏名〕 支給時期 〔支給時期〕 支給額 金〔支給額〕円
2. 上記の給与は、役員の職務につき所定の時期に確定した額の金銭を交付する定め (法人税法第34条第1項第2号) に基づくものとし、所定の期限までに納税地の所轄税務署長へ事前確定届出給与に関する届出を行う。
以上の決定を証するため、本同意書を作成し、総社員が次に記名押印する。
令和8年5月25日
山田商事合同会社
〔役職〕 〔記名する社員の氏名〕 (印)
会社の経理を相談する
賞与のある会社の記帳・決算を、税理士に任せたい方へ
役員賞与の予定を決める機会に、会社の税務も継続して相談したい方へ。月給・賞与の設計と、支給後の記帳・決算・申告をあわせて依頼できます。
- 会社の利益と生活費を踏まえた、月給・賞与の設計
- 役員賞与・源泉所得税・社会保険料の会計処理
- 支給予定も踏まえた決算の相談と、記帳・法人税申告
ひとり社長・小さな会社に対応。freee・マネーフォワードを使い、オンラインでご相談いただけます。
個人事業主と、ひとり社長・小さな会社専門の税理士公認会計士事務所です。法人化の見極めから役員報酬の設計、記帳・決算・申告まで、あなたの数字で試算した根拠のある答えをお渡しします。代表税理士が直接、Google Meetで全国に対応 (東京都江東区)。会計はfreeeとマネーフォワード、月額顧問料は個人事業主2.0万円から・法人2.5万円から (決算・申告料込み)。 法人化の見極めと役員報酬の設計のご相談は顧問契約の中でお受けしています。頼めること (法人化・役員報酬のご相談) を見る
依頼できる業務と料金を確認する
継続顧問の月額料金には決算・申告料を含みます。消費税申告・年末調整などは別料金です。業務の範囲と費用は、現在の料金表 (法人の方)をご確認ください。法人の決算・申告だけのご依頼は決算申告の料金表のとおりです。
入力内容の要点と、依頼を検討している業務を問い合わせフォームへ引き継ぎます。送信前に確認・編集できます。
LINEで依頼について相談する (要約は自動では引き継がれません)
来期の報酬も検討する方へ: 役員報酬・賞与と生活費の年間計画を見る
- (イ) 決議日から1か月を経過する日
- (ロ) 会計期間開始の日から原則4か月を経過する日
- 設立の日以後2か月を経過する日
- 提出できる最終日 (期限の日が休日のとき)
- 会計期間 (決算月から自動判定)
計算上の届出期間期限の後の決議
※期限を1日でも過ぎると、その定めに基づく給与は損金になりません。この届出の期限が日曜日・祝日などの休日または政令で定める日に当たるときは、その翌日が期限になります (国税通則法10条2項)。「政令で定める日」は土曜日と12月29日・30日・31日です (国税通則法施行令2条2項)。休日が続く場合は繰延後の日もご確認ください。このサイトの道具では、上の「提出できる最終日」に出ます。このサイトの道具が休日を自動で判定できない年に期限や繰延後の日付がある場合は、提出できる最終日を自動で確かめられないため、税務署等でご確認ください。臨時改定事由 (役員の急な就任・地位の変更など) がある場合は期限の数え方が変わります。また、届出が遅れたことにやむを得ない事情があると税務署長が認めるときは、期限内に届け出たものとして扱われることがあります (法人税法施行令69条7項)。認められる場面は限られますので、期限内の届出を前提に段取りしてください — 無料相談でご確認ください。
届出の期限と提出
いつまでに、どこへ届け出るか
届出期限は、株主総会などで決めた日と、事業年度が始まった日で決まります。第一画面の見本と同じ3月決算の会社の例で、決めた日から支給の月までを並べました。
| どんな年か | いつまでに届け出るか | 3月決算の会社の例 |
|---|---|---|
| ふつうの年株主総会などで、賞与の支給日と金額を決めた年 | 決めた日から1か月後までただし、事業年度が始まった日 (3月決算なら4月1日) から4か月後のほうが早いときは、そちらまで | 6月25日に決めた→ 計算上は7月25日、提出できる最終日は7月27日 |
| 会社を作った1年目設立と同時に役員の仕事が始まる場合 | 会社を作った日から2か月後まで設立した年だけの決まりです | 設立の日から数えます |
| 役職が変わるなどの事情があった年役職や職務内容の重大な変更などの臨時改定事由により、新たに賞与の支給日・額を定めた場合 | 上の期限と、その事情が起きた日から1か月後の、遅いほうまでこの場合だけ「遅いほう」です。期限が延びる向きに働きます。その役員に直前の職務で事前確定届出給与の定めがあった場合は除きます (法人税法施行令69条4項2号)。届出済みの定めを変更する場合は、別の変更届出期限です (同条5項) | 事情が起きた日から数えます |
→ 表は横にスクロールできます
社長ひとりの会社でも、賞与の支給日と金額を決めたら議事録に残しておくと安心です。期限を過ぎた年は、原則としてこの方法は使えません。届出がなかったことにやむを得ない事情があると税務署長が認めるときは、期限までに届け出たものとして扱われます (法人税法施行令69条)。
※合同会社の場合: 合同会社は持分会社の一種です(会社法575条1項)。本文の「株主総会の決議」は株式会社の場合の手続きです。持分会社の業務は、社員が2人以上なら、定款に別段の定めがある場合を除き社員の過半数で決めます(会社法590条2項)。ただし、日常の業務(常務)は、完了前にほかの社員が異議を述べない限り、各社員が単独で行えます(会社法590条3項)。業務を執行する社員を定款で定め、その社員が2人以上あるときは、定款に別段の定めがある場合を除き業務執行社員の過半数で決めます(会社法591条1項)。常務は各業務執行社員が単独で行えますが、完了前にほかの業務執行社員が異議を述べた場合は除きます(会社法591条1項)。支配人の選任・解任は、定款に別段の定めがある場合を除き、業務執行社員だけでなく社員の過半数で決めます(会社法591条2項)。定款を変更して報酬に関する定めを置く場合は、定款に別段の定めがある場合を除き総社員の同意が必要です(会社法637条)。いずれの場合も、同意書・決定書の形で日付と内容を書面に残してください。税務上の「株主総会等」は「株主総会、社員総会その他これらに準ずるもの」を指します(法人税法施行令69条3項1号)。届出に用いる決定方法と給与の定めは、定款と合わせてご確認ください。
このサイトの道具は、株式会社では株主総会で各人の支給日・支給額を直接決める議事録、合同会社では総社員の同意書を作ります。合同会社について総社員の同意書を作ることは、すべての合同会社にその形式が義務付けられるという意味ではありません。定款の報酬や意思決定に関する定めに、この書式が合うかをご確認ください。
法務省は、業務執行社員の報酬を定款の任意的記載事項に挙げています。合同会社の一般業務の決め方と、報酬について実際に必要な決定・同意は、分けて確認してください。
出典: 法務省 合同会社の設立手続について (定款の任意的記載事項)
提出先は納税地の所轄税務署長です。e-Tax でも提出できます。議事録 (同意書) と、提出した届出書の控えも保管しておきます。添付する書類と提出の方法は、届出書の添付書類と提出方法で確認できます。
同族会社に当たらない会社が、定期給与 (1か月以下の一定の期間ごとに支払う給与) を受け取らない役員に金銭で支給する場合は、この届出自体が不要です (タックスアンサー No.5211)。月払いだけでなく、週払いなどの定期給与も含めて確認してください。
この場合の同族会社に当たるかどうかは、給与の定めをした日の現況で判定します。設立時に開始する役員の職務について設立時に定めた場合は、設立日の現況によります (法人税法施行令69条6項)。
支給が期をまたいだ場合の出典: 国税庁 定めどおりに支給されたかどうかの判定 (事前確定届出給与)
(ロ) の期限は、原則として会計期間開始の日から4か月を経過する日です。ただし、法人税法施行令69条4項1号では、同条1項1号イ(1)に掲げる通算法人は5か月、同号イ(2)の指定を受けた内国法人は、指定の月数に3を加えた月数とされています。
同条1項1号イ(1)の対象は、申告期限の延長の特例が適用され、会計監査人を置く通算法人について、定款等により期末の翌日から3か月以内に決算の定時総会を招集できない常況にある場合などです。同号イ(2)の指定を受けた法人はこの区分から除きます (法人税法施行令69条1項1号イ)。このサイトの道具は (ロ) を4か月で計算するため、これらの法人は実際の (ロ) の期限と (イ) の期限の早い日を別途ご確認ください。
株式や新株予約権で支給する場合・臨時改定事由がある場合・既に届け出た内容を変更する場合 (変更届出)・前回の届出に基づく賞与を今の会計期間に支給済みの会社 (付表1の「支給済分」の欄は記載要領に沿って自分で記入してください) は、このサイトの道具の対象外です。個別の判断は無料相談でご確認ください。
このサイトの道具は、確定した支給日・支給額をもとに金銭の議事録・届出書・付表1を作り、通常の届出期限を案内するもので、給与や賞与の損金算入、未払計上、給与計算、源泉徴収の判定は行いません。支給が遅れた場合や未払・受領辞退がある場合は、実際の支給と経理処理をそろえて別途ご相談ください。
未払・受領辞退を含む個別の取扱いの参考資料: 国税庁 所得税基本通達181〜223共通関係 (支払・債務免除と源泉徴収) / 国税不服審判所 平成22年5月24日裁決 (役員給与の金額・支給時期の確定を検討した事例)。源泉徴収の取扱いと法人税の損金算入は、分けて確認してください。
無料相談
支給の日と額から、決算まで相談できます
会社の経理を相談する
届け出る支給の日と額を、会社の数字から決めたい方へ
届出書に書く支給の日と額は、会社の利益と毎月の生活費から決めます。45分の無料相談で、あなたの数字で試算し、支給したあとの記帳・決算・申告までの進め方をお伝えします。
- 会社の利益と生活費を踏まえた、月給・賞与の設計
- 役員賞与・源泉所得税・社会保険料の会計処理
- 支給予定も踏まえた決算の相談と、記帳・法人税申告
法人の顧問料月25,000円から決算・申告料込み・税抜現在の料金表を見る →
書面の入力を終えた方は、01の書面の下に開く相談の欄から、入力の要点を添えて問い合わせできます (会社名・氏名は添えません)。
関連記事
関連記事
このテーマを、1本ずつ記事で詳しく解説しています。