
消費税の申告方式 | 無料の試算
申告の方式で、
消費税はいくら違うか。
消費税は
本則課税・簡易課税・2割特例・3割特例の年間の納付見込額を、入れたそばから並べて比べます。個人事業者の方向けの試算です。
計算はお使いのブラウザの中で行います。使われ方を知るため入力した数字と結果を記録しますが、氏名・連絡先は含めません。

「簡易課税が得か」に、
どの方式が軽いかは、経費の割合と、この先2年の設備投資の予定で決まります。45分の無料相談で、あなたの数字で4つの方式を比べ、届出の期限と手続きの段取りまでお伝えします。
佐々木 俊代表 | 税理士・公認会計士
方式ごとの比べ
4つの申告方式の、納める額と手続き
第一画面の帯と同じ数字です。使えない方式には、その理由を出します。
基準期間の課税売上高が1,000万円以下で、インボイス登録も課税事業者の選択もしていない方は、その年の消費税の申告は原則不要です (免税事業者)。特定期間の売上など例外の判定は無料相談でご確認ください。
| 申告方式 | 年間の納付見込額 | 手続き |
|---|---|---|
| 本則課税 | 454,300円 | 原則、帳簿とインボイス (適格請求書) の保存が必要です。経過措置には所定の帳簿と区分記載請求書等の保存が必要です。 |
| 簡易課税 (第5種) | 363,500円 | 原則、その年が始まる前までに「消費税簡易課税制度選択届出書」の提出が必要です。2割特例・3割特例を使った翌年に切り替えるときは、その年の消費税の確定申告期限までの提出でよいことになりました (令和8年分から)。インボイスの登録をして課税事業者になった年は、その年の中の提出でその年から使えます (令和11年9月30日を含む年まで)。いったん選ぶと原則2年間はやめられません。 |
| 2割特例 | 145,300円 | 事前の届出は不要です。申告のときに選べます (申告書にその旨を付記します)。 |
| 3割特例 | 令和8年分は使えません (令和9年分から) | — |
本則課税では、仕入れや経費の仕入控除額のほうが売上にかかった消費税より多いため、納付ではなくの還付が見込まれます (国税と地方消費税の合計)。還付を受けるには本則課税での申告と、適用する控除の要件に合った帳簿・請求書等の保存が必要です。
計算のもとと、方式ごとに引ける額を見る (検算用)
計算のもとになる数字
- 課税標準額 (税抜き・千円未満切捨て)
- 7,272,000円
- 売上にかかる消費税額 (国税7.8%)
- 567,216円
このサイトの試算では、税込の売上を100/110で税抜きに直し、千円未満を切り捨てて課税標準額としています。納付見込額は、この課税標準額に対する消費税額から、方式ごとの控除額を引いて計算します。
方式ごとに引ける額 (仕入控除額 = 引ける消費税の額)
- 本則課税 (実際の課税仕入れから)
- 212,727円
- うち全額控除の対象となる支払い分
- 212,727円
- うちインボイスのない支払いの経過措置分
- 0円
- 簡易課税 (みなし仕入率)
- 283,608円
- 適用されるみなし仕入率
- 50%
経過措置の対象とした税込の支払い: 1〜9月は0円 (控除割合80%)・10〜12月は0円 (控除割合70%)
仕入控除額は国税分です。このサイトの試算では、全額控除の対象分と経過措置分をそれぞれ円未満切捨てし、合計しています。経過措置の割合が年の途中で変わる場合は、このサイトの試算では前後の計算額を足してから円未満を切り捨てています。簡易課税・2割特例・3割特例は、売上にかかる消費税額だけで納付見込額が決まります。実際の仕入れや経費の額を集計する必要はありません。2割特例は売上税額の80%、3割特例は70%を引きます。
- ※標準税率10%のみの概算です。軽減税率 (8%) の売上・仕入れ、売上の返品・値引き・貸倒れ、年の途中の開業は反映していません。
- ※法人の方はこのサイトの試算の対象外です。3割特例は個人事業者だけの制度で、法人は、令和8年9月30日までの日を含む課税期間で2割特例を使える場合があるほかは、本則課税か簡易課税での申告になります。法人の試算は無料相談で承ります。
- ※簡易課税はいったん選ぶと原則2年間やめられず、事業の種類の判定で納税額が大きく変わります。届出や申告方式の選択は、その前に無料相談でご確認ください。
計算の前提をくわしく見る
※概算です (令和8年度の税率・制度で計算)。このサイトの試算では、税率は標準税率10% (国税7.8% + 地方消費税2.2%) のみで計算し、地方消費税は国税の22/78として、国税・地方とも百円未満を切り捨てています。簡易課税の要件とみなし仕入率は国税庁タックスアンサー No.6505 (簡易課税制度) によります。事業区分の判定は 国税庁タックスアンサー No.6509 (事業区分の判定) を参照しています。2割特例の条件は 国税庁「2割特例」の特設ページ で確認できます。3割特例と簡易課税の届出期限の特例は 国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年4月) によります。消費税を納めたことで所得税・住民税・個人事業税がどう変わるか (租税公課として経費になる分など) は、このサイトの試算の対象外です。
出典: 国税庁 タックスアンサー No.6355 課税売上げと課税仕入れ / No.6505 簡易課税制度 / No.6509 簡易課税制度の事業区分 / 2割特例 (インボイス発行事業者となる小規模事業者に対する負担軽減措置) の概要 / 令和8年度税制改正特集 3割特例 / e-Gov 法令検索 消費税法9条2項 (基準期間の課税売上高)・19条 (課税期間)・28条 (課税標準)・29条 (税率) / 消費税法基本通達1-4-2 (基準期間における課税売上高等に含まれる範囲)・1-4-5 (基準期間が免税事業者であった場合の課税売上高) / 国税通則法118条・119条 (国税の課税標準・確定金額の端数計算) / 地方税法72条の83 (地方消費税の税率)
使えない年
この試算では扱えない条件があります
次に当てはまる場合は、申告方式と適用条件を個別に確認してください
- 「消費税課税期間特例選択届出書」を出して、課税期間を1か月または3か月に短縮している年
- 「消費税課税事業者選択届出書」を出して課税事業者になったあと2年以内に、本則課税で調整対象固定資産 (税抜き100万円以上の資産) を仕入れた年と、その翌年からその仕入れの年の初日以後3年を経過する日の属する年まで (免税事業者に戻れず、簡易課税も選べない期間)
- 本則課税で高額特定資産 (税抜き1,000万円以上の棚卸資産または調整対象固定資産) を仕入れた年と、その翌年からその仕入れの年の初日以後3年を経過する日の属する年まで (免税事業者に戻れず、簡易課税も選べない期間)
- 本則課税の1課税期間で、金または白金の地金等の仕入れ等の額が税抜き合計200万円以上となった年と、その翌年からその年の初日以後3年を経過する日の属する年まで (免税事業者に戻れず、簡易課税も選べない期間)
- 特定期間 (前年の1月から6月) の課税売上高や、相続によって納税義務が免除されなくなる年
- その年の課税売上高が5億円を超える年や、課税売上割合 (国内の売上の合計のうち、課税売上の占める割合) が95%未満の年。本則課税では、仕入れや経費の消費税の全額は引けず、個別対応方式か一括比例配分方式で計算します
- その年の初日に恒久的施設を持たない国外事業者である年
- 国外事業者から事業者向けの電気通信サービスや芸能・スポーツ等の役務を受け、特定課税仕入れの取扱いを確認する必要がある場合。この試算ではリバースチャージ方式の計算や経過措置の判定を扱いません。国税庁の国境を越えた役務の提供の案内で取引の種類と適用条件を確認してください
- 海外から国内に発送する少額商品の通信販売を行う場合。この試算では、特定少額資産の譲渡やその登録制度を扱いません。令和10年4月1日以後の見直しは国税庁の国境を越えた電子商取引の案内をご確認ください
このサイトの試算は、上に挙げた条件を織り込んでいないため、該当する場合はこのシミュレーションを使えません。制度上どの方式を使えるかと、いつまで制限されるかは、資産の購入・届出・登録などの状況によって確認します。心当たりがあれば無料相談でご確認ください。
高額特定資産を自ら建設・製作・製造した場合は、費用の累計額と建設完了の日が制限期間の判定に関係します。購入した年だけで期間を決めず、免税と簡易課税の届出それぞれの条件を確認します。
出典: 消費税法12条の4第1項・第3項: 高額特定資産・金地金等の免税制限 / 消費税法37条3項: 簡易課税の届出制限とただし書 / 消費税法施行令25条の5: 金額の判定単位と自己建設資産 / 消費税法施行規則11条の3: 金地金等の範囲
免税から課税へ切り替わる際の高額な棚卸資産等の税額調整にも、免税と簡易課税の届出の制限が定められています。仕入れた年だけでなく、調整を受けた課税期間や建設完了の日も確認します。
出典: 消費税法12条の4第2項・36条: 棚卸資産等の税額調整 / 消費税法37条3項4号: 調整を受けた場合の届出制限
出典: 消費税法30条2項・6項: 課税売上高が5億円超・課税売上割合が95%未満の場合の仕入税額控除と課税売上割合
課税売上割合が著しく変動した場合の調整は、消費税法33条と消費税法施行令53条の原文で適用条件を確認します。
届出書
簡易課税を選ぶときの届出書 — 様式と書き方
簡易課税で申告するには、原則としてその年が始まる前 (前年の12月31日) までに「消費税簡易課税制度選択届出書」を税務署へ出します。2割特例・3割特例を使った翌年に切り替えるときは、その年の消費税の確定申告期限 (原則、翌年の3月31日) までに出せば間に合います (令和8年分の切り替えから。令和7年分までは、その年の中に出す必要がありました)。また、免税事業者が令和11年9月30日を含む年までにインボイスの登録を受けて課税事業者になった年は、その年の中に届出書を出せば、その年から簡易課税を使えます。一度出した届出書は、売上が5,000万円を超えたり免税事業者になったりして使えない年があっても効力が残ります。再び条件を満たした年は、やめる届出 (選択不適用届出書) を出していなければ簡易課税になります。番号は下の表と対応しています。
様式と書き方を見る
消費税簡易課税制度選択届出書
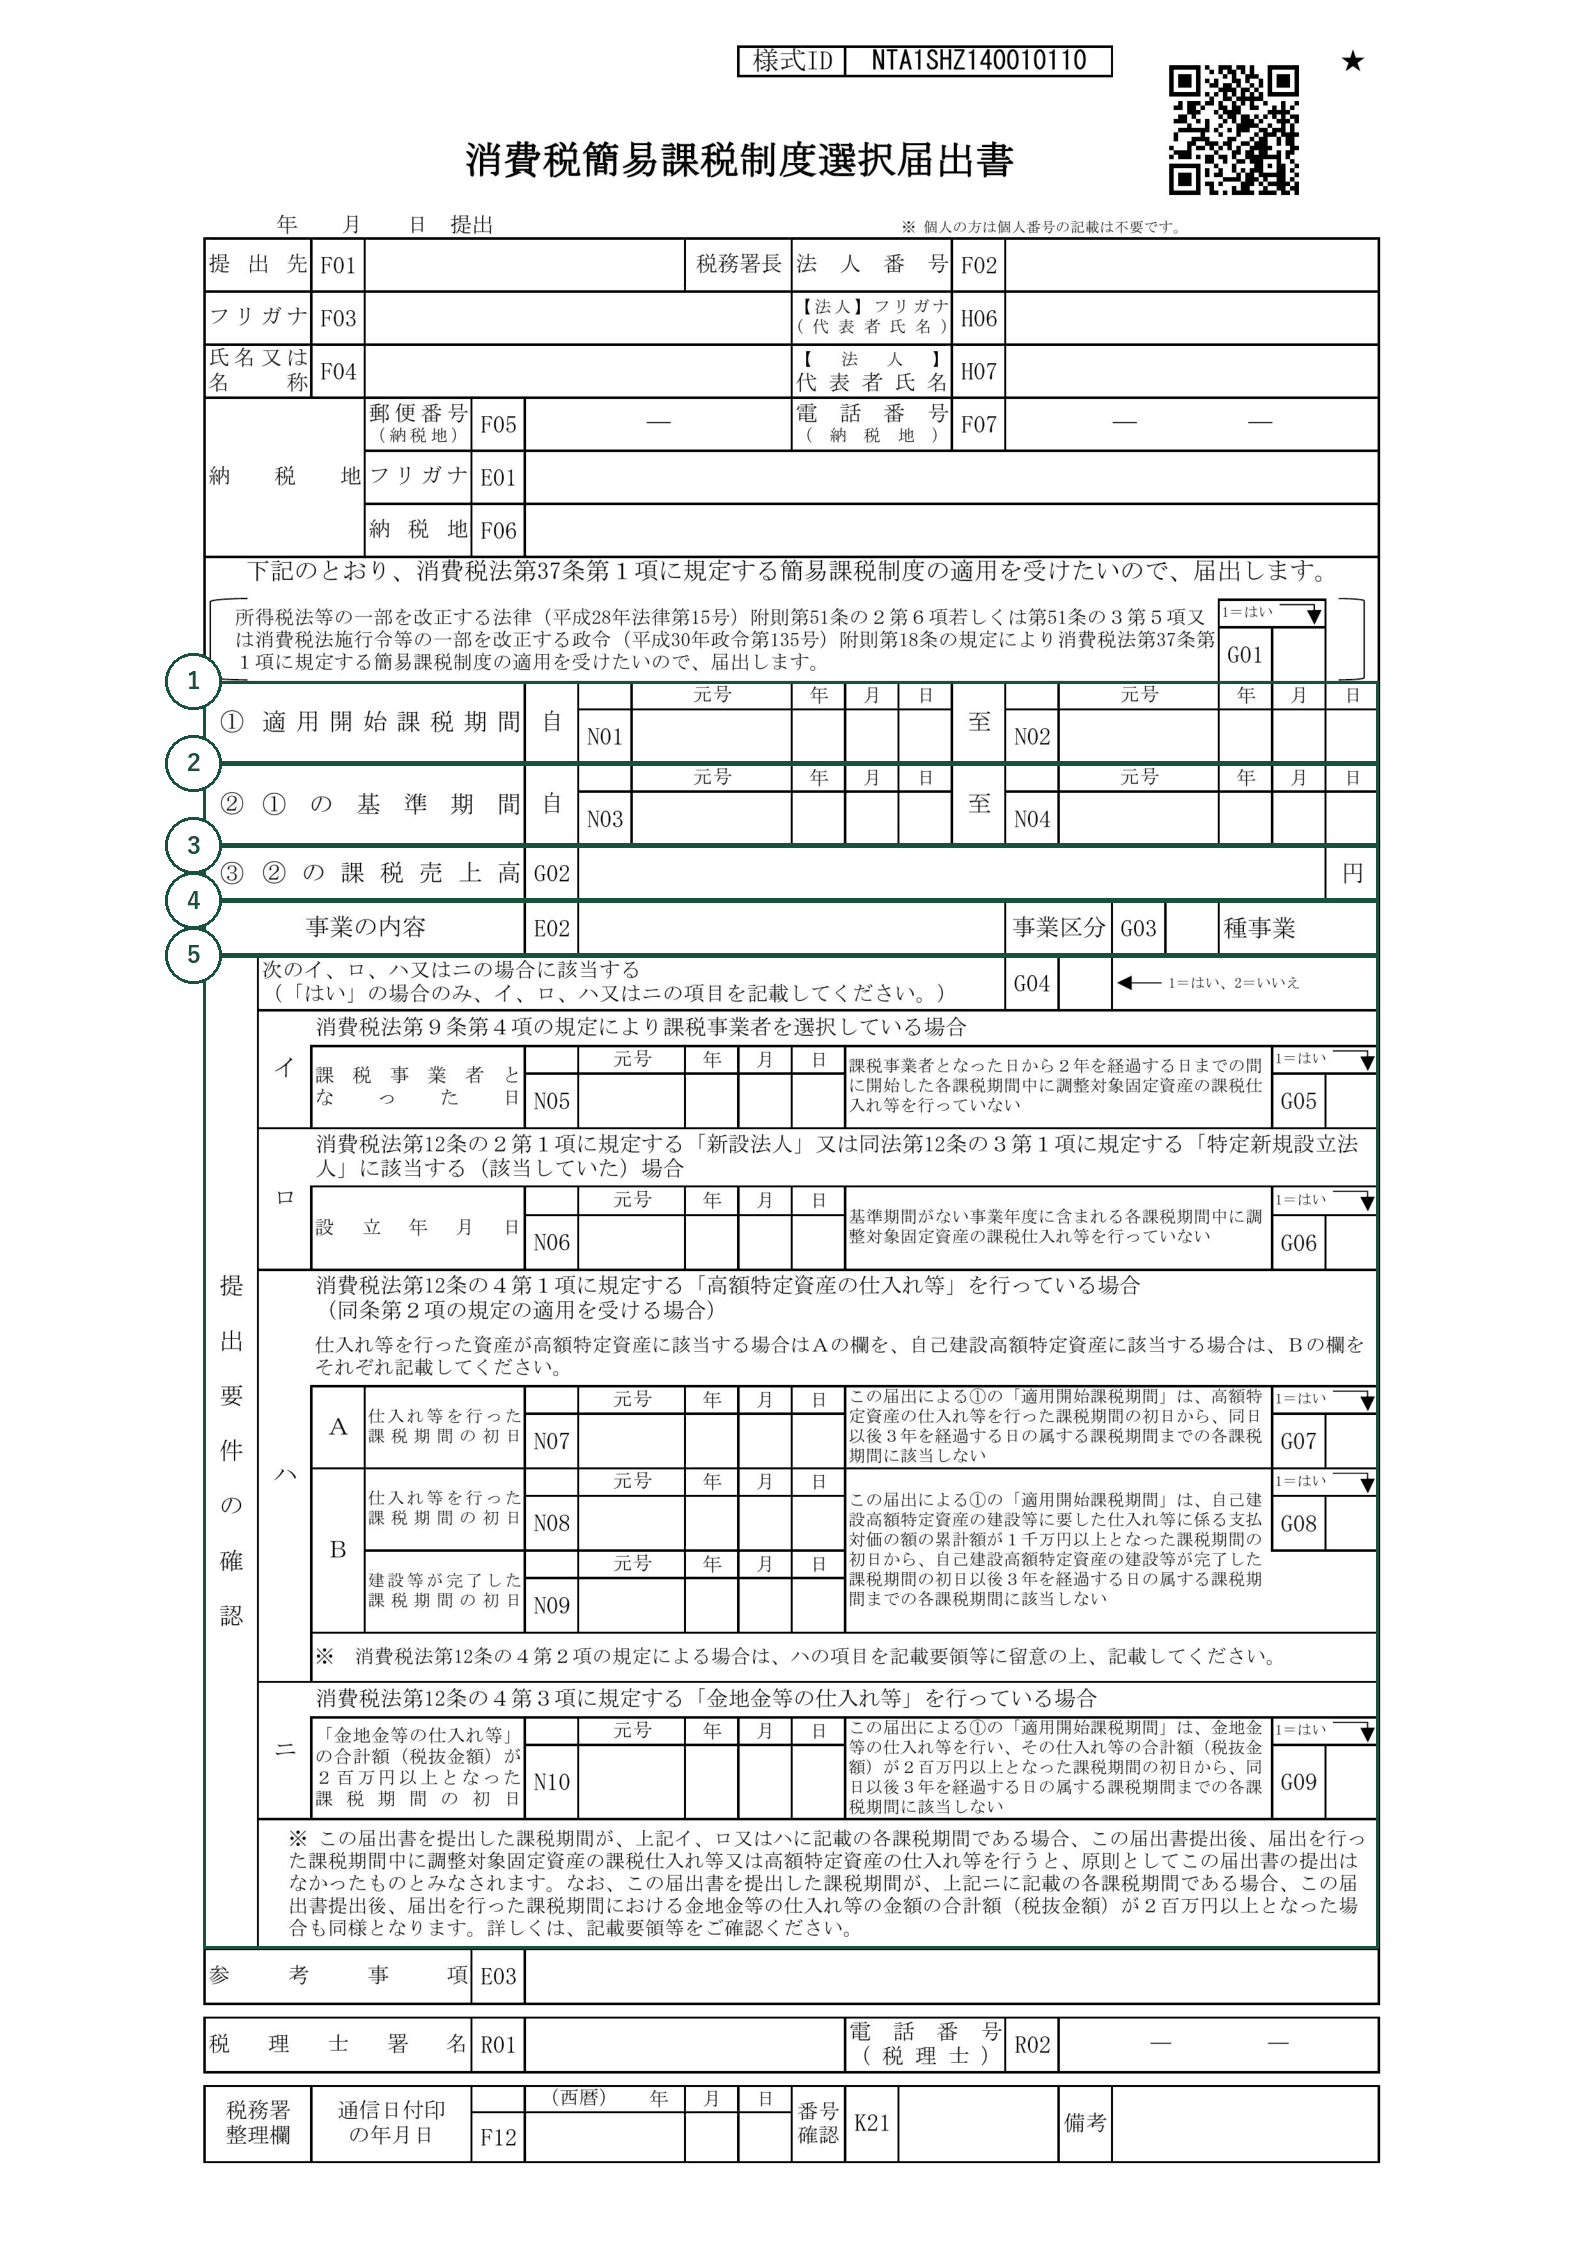
| 欄 | 何を書くか | 記載例・注意 |
|---|---|---|
| ① 適用開始課税期間 | 簡易課税を使い始める課税期間の初日と末日 | 個人事業者は1月1日〜12月31日 |
| ② ①の基準期間 | ①の前々年の1月1日〜12月31日 | 令和9年分なら令和7年 |
| ③ ②の課税売上高 | 前々年の課税売上高 (前々年が課税事業者なら消費税を含まない金額。免税事業者だった年は受け取った額そのまま。輸出取引の売上を含み、売上の返品・値引きなどの対価の返還等の金額は含みません) | 5,000万円以下のときだけ簡易課税を選べます |
| ④ 事業の内容・事業区分 | 具体的な事業内容と、第1種〜第6種の数字 (上で選んだ事業の種類) | 例: 「ウェブデザイン業」「5」 |
| ⑤ 提出要件の確認 | イ (課税事業者を選択している)・ロ (新設法人・特定新規設立法人に当たる、または当たっていた)・ハ (高額特定資産の仕入れ等を行っている)・ニ (金地金等の仕入れ等の合計額が税抜き200万円以上) に当たる場合に、提出要件を満たしているかを確かめたうえで、当たる項目を記入します | イ〜ニのどれかに当たるかを、⑤の最初の欄に「1=はい、2=いいえ」で記入してください |
→ 表は横にスクロールできます
2割特例・3割特例を受けた翌年に切り替える場合や、インボイス登録を受けた年から簡易課税を使う経過措置で出す場合は、様式の上部にある「所得税法等の一部を改正する法律…附則第51条の2第6項…の規定により…届出します」の欄に1を書きます (記載要領3(1))。上の令和8年10月1日以後に出す様式では、この欄に3割特例の「附則第51条の3第5項」も含まれています。
出典: 国税庁 D1-22「消費税簡易課税制度選択届出手続」案内ページ (様式・記載要領。令和8年9月30日以前提出用と10月1日以後提出用の2種類) / 消費税簡易課税制度選択届出書の記載要領等 (令和8年10月1日以後提出用)
読み方と誤解
この試算の読み方と、よくある誤解
この試算の読み方
納める額は「売上の消費税」から「引ける額」を引いて決まります
消費税は、売上と一緒に預かった消費税から、仕入れや経費と一緒に払った消費税を引いて納めます。この「引ける額」の出し方が、申告方式によって違います。本則課税は実際に払った額から、簡易課税は売上の消費税に事業の種類ごとの割合を掛けた額から、2割特例と3割特例は売上の消費税の80%と70%から計算します。売上が同じでも、どの方式を選ぶかで納める額が変わるのはこのためです。
このサイトの試算では、経費が少ない事業ほど、特例や簡易課税が本則課税より軽く出ます
本則課税は実際に払った消費税しか引けません。仕入れや外注が少なく、人件費が中心の事業では引ける額が小さくなり、納める額が大きくなります。一方で簡易課税・2割特例・3割特例は、実際の経費と関係なく売上から決まります。この試算で特例のほうが軽く出るときは、その差がそのまま「実額で計算しない利点」です。
設備投資をした年は、本則課税が有利になることがあります
この試算では、標準税率10%の課税仕入れに係る控除税額が売上の消費税を上回ると、本則課税に還付の見込みを表示します。簡易課税・2割特例・3割特例では、実際の仕入税額が売上の消費税を上回ったことによる、この差額の還付は計算しません。還付を受けるための要件や、売上の返品などによる別の税額調整も確認してください。この試算で還付の見込みが出たときは、方式の選択が特に大きく効く年です。簡易課税を届け出ている方がその年に本則課税で申告するには、その年が始まる前 (前年の12月31日) までに不適用届出書を出しておく必要があります (消費税法37条5項・7項)。
2割特例は令和8年分で終わり、令和9年分から3割特例になります
インボイス登録を機に課税事業者になった方の負担を抑える特例は、令和8年9月30日までの日の属する課税期間で終わります。個人事業者は暦年で区切るため、令和8年分が2割特例の最後の年です。続けて令和9年分と令和10年分は、納める額を売上の消費税の3割にできる3割特例が使えます。法人にこの3割特例はありません。
よくある誤解
「簡易課税のほうが得だから、とりあえず届け出る」は危険です
簡易課税をやめるには、不適用届出書が必要です (消費税法37条5項)。不適用届出書を出すと、出した課税期間の末日の翌日以後に選択の届出の効力がなくなるので (消費税法37条7項)、やめようとする課税期間の初日の前日 (個人事業者は前年の12月31日) までに出す必要があります。適用を受ける最初の課税期間は、原則として選択届出書を出した課税期間の翌課税期間ですが、開業年などの場合は届出を出した課税期間です (消費税法37条1項)。事業を廃止した場合を除き、この最初の課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、不適用届出書を提出できません (消費税法37条6項)。この試算で簡易課税を選ぶと、大きな設備投資があっても、実際の仕入税額が売上の消費税を上回ったことによる差額の還付は計算しません。
選択の届出期限は、原則として適用を受ける課税期間の初日の前日です。インボイス登録を受けた年や2割・3割特例の翌年、災害等には期限の特例があるため、届出期限の案内と実際の条件を併せて確認します。目先の1年だけで決めず、2年先の予定まで見てから選ぶ必要があります。
事業の種類は「なんとなく」で選べません
みなし仕入率は第1種の90%から第6種の40%まで幅があり、区分が1つ違うだけで納める額が大きく変わります。仕入れた商品を性質・形状を変えずに売る場合は、売り先が事業者なら第1種、それ以外の売り先なら第2種です。2種類以上の事業がある方は、本来は事業ごとに分けて計算します。この試算は売上のいちばん大きい事業だけで計算しているため、目安としてご覧ください。
2割特例・3割特例に届出は要りませんが、条件があります
2割特例は、選択のための事前届出をせず、申告書に適用する旨を付記します (平成28年改正法附則51条の2第3項)。3割特例も、申告書に適用する旨を付記する方法で選びます (平成28年改正法附則51条の3第3項)。2割特例は、登録・課税事業者の選択などがなければ納税義務が免除される課税期間が対象です (平成28年改正法附則51条の2第1項)。3割特例は、個人事業者について、その年に登録・課税事業者の選択などがなければ納税義務が免除されることを要件としています (平成28年改正法附則51条の3第1項)。それぞれの対象期間と除外条件も確認します。
登録した時点では課税事業者だった方でも、翌年以降の対象期間は年ごとに判定し、基準期間の課税売上高が1,000万円以下になるなど、登録・課税事業者の選択などがなければ納税義務が免除される年は、除外される期間に当たらなければ対象になります。簡易課税を届け出ている方も、条件を満たせば申告時に特例を選べます。基準期間の売上が伸びた翌々年などに使えなくなる場合があるため、毎年の要件を確認してください。
どの申告方式を選ぶかで、同じ売上でも納税額は大きく変わります。判断に迷ったら、お気軽に無料相談へ。どの方式が有利かを、あなたの数字で一緒に試算します。
無料相談
方式選びから、記帳・申告まで続けて相談できます
この試算から、業務の依頼へ
消費税の方式選びから、記帳・申告まで任せたい方へ
納付見込額を比べたら、実際の取引や届出の状況に合う申告方式を検討します。インボイスの整理や会計入力も含めて、消費税申告と日々の税務を依頼したい方へ。
- 取引内容・設備投資の予定・届出の状況を踏まえた方式の検討
- インボイスと税区分を踏まえた記帳の相談
- 消費税申告と、事業の決算・確定申告
個人事業主の記帳・確定申告に対応。freee・マネーフォワードを使い、オンラインでご相談いただけます。
個人事業主の顧問料月20,000円から決算・申告料込み・税抜現在の料金表を見る →
依頼できる業務と料金を確認する
継続顧問の月額料金には決算・申告料を含みます。消費税申告・年末調整などは別料金です。業務の範囲と費用は、現在の料金表 (個人事業主の方)をご確認ください。個人の確定申告だけのご依頼は確定申告の料金表のとおりで、法人の決算・申告だけの依頼は個別にお見積りします。
試算結果の要約と、依頼を検討している業務を問い合わせフォームへ引き継ぎます。送信前に確認・編集できます。
LINEで依頼について相談する (要約は自動では引き継がれません)
この結果を、普段お使いの AI で深掘り
押すと、入力した数字と試算結果がそのまま質問文になって、選んだ AI に渡ります。
Gemini など、ほかの AI に貼り付けて使えます
AI によってはそのまま回答が始まります。回答は各 AI サービスによるもので、当事務所の見解ではありません。
※免責事項: 本シミュレーションの結果は、入力された数値に基づく概算であり、内容の正確性・完全性を保証するものではありません。実際の納付見込額は、個別のご事情や関係機関の判断により異なる場合があります。本シミュレーションのご利用および計算結果に基づいて行われた行為により、利用者または第三者に損害が生じた場合でも、当事務所は一切の責任を負いかねます。実行にあたっては、必ず税理士等の専門家にご相談ください。
ほかのシミュレーション: 事前確定届出給与 | 役員報酬の変更 | 役員報酬の手取り | 役員報酬・賞与と生活費の年間計画 | 法人化 | 小規模企業共済 | 経営セーフティ共済 | 家賃収入の法人化 | シミュレーション一覧
コラム
関連する記事
この試算の背景と考え方は、記事で詳しく説明しています。