事前確定届出給与は、役員の賞与の支給日と金額をあらかじめ税務署へ届け出て、そのとおりに支給した場合に限り経費 (損金) にできる制度です。制度の趣旨・届出の期限・社会保険料が変わる仕組み・注意点を、税理士・公認会計士がまとめました。
同じ年収でも、「毎月均等」と「低い月給+年1回の賞与」では社会保険料の年間合計が変わります。その差がいくらになるかは、シミュレーションにあなたの数字を入れてその場で確かめられます。
届出書に添える議事録のひな形と、届出期限の計算は、このページ下部でその場で作成・確認できます。
このページについて — 気になるところから読めます
なぜ事前の届出が要るのか
仕組み賞与の上限のはたらき
注意点届出厳守・年金・資金繰り・税額
作るWord 形式でその場で作成
書く国税庁の様式に何を書くか
役員報酬全体の決め方・計算 (定期同額給与の基本・手取り・標準報酬月額) は「役員報酬ガイド」にまとめています。
制度 — なぜ事前の届出が要るのか
法人が役員に支払う給与のうち、毎月同じ額を支払う給与 (定期同額給与) は経費 (損金) になりますが、役員の賞与は、そのままでは原則として経費になりません。決算の直前に賞与の額を動かして、利益を調整することを防ぐためです。
事前確定届出給与は、支給する日と金額をあらかじめ税務署へ届け出て、届出のとおりに支給した場合に限り、役員の賞与を経費として認める制度です。届出には期限があります (株主総会などで決めた日から1か月後まで。合同会社では社員の決定の日から数えます。ただし、事業年度が始まった日から4か月後のほうが早いときは、そちらまで。会社を作った1年目などには別の定めがあります)。期限を過ぎた年は、この方法は使えません。
| どんな年か | いつまでに届け出るか | 3月決算の会社の例 |
|---|---|---|
| ふつうの年株主総会などで、賞与の支給日と金額を決めた年 | 決めた日から1か月後までただし、事業年度が始まった日 (3月決算なら4月1日) から4か月後のほうが早いときは、そちらまで | 6月25日に決めた→ 7月25日まで |
| 会社を作った1年目設立と同時に役員の仕事が始まる場合 | 会社を作った日から2か月後まで設立した年だけの決まりです | 設立の日から数えます |
| 役職が変わるなどの事情があった年税法でいう「臨時改定事由」 | 上の期限と、その事情が起きた日から1か月後の、遅いほうまでこの場合だけ「遅いほう」です。期限が延びる向きに働きます | 事情が起きた日から数えます |
→ 表は横にスクロールできます
社長ひとりの会社でも、賞与の支給日と金額を決めたら議事録に残しておきます。期限を過ぎた年は、この方法は使えません。
仕組み — 賞与の上限のはたらき
毎月の社会保険料は、その月の給与の額をもとに計算されます。一方、賞与にかかる社会保険料には上限があり (健康保険は年度の累計573万円・厚生年金は1か月あたり150万円)、それを超える部分には保険料がかかりません。
| 項目 | 払い方A毎月均等 | 払い方B低い月給+賞与 | 差額B - A |
|---|---|---|---|
| 年間の報酬総額 | 6,456,000円 | 6,456,000円 | 同額 |
| うち 毎月の報酬 (12か月) | 538,000円 × 12 | 80,000円 × 12 | |
| うち 賞与 (年1回) | - | 5,496,000円 | |
| 社会保険料 (本人負担) | 916,106円 | 559,256円 | -356,850円 |
| 社会保険料 (会社負担) | 939,348円 | 568,458円 | -370,890円 |
| 社会保険料 合計 | 1,855,454円 | 1,127,714円 | -727,740円 |
| 所得税・住民税 (本人) | 520,800円 | 593,000円 | +72,200円 |
| 法人税等の増加 (会社) | - | 85,700円 | +85,700円 |
| 実質の負担 合計 | 2,376,254円 | 1,806,414円 | -569,840円 |
→ 表は横にスクロールできます
社会保険料だけを見ると 727,740円 減りますが、保険料が減った分だけ所得税・住民税と法人税等が増えます。会社と個人を合わせた実質の差は 569,840円 です。
このため、同じ年収を「低い月給+年1回の賞与」という形で支払うと、月々の保険料が下がり、賞与側は上限で頭打ちになることで、年間の社会保険料の合計が変わります。ただし、個人負担の保険料が減ると社会保険料控除も減るため所得税・住民税は少し増え、会社負担の保険料が減った分は法人の利益が増えて法人税等も増えます。実質の差は、保険料の差そのものより小さくなります。
注意点 — 届出厳守・年金・資金繰り・税額
届け出た支給日・金額と実際の支給が異なると、原則として、賞与の全額が経費 (損金) になりません。届出の期限にも、支給日の管理にも、正確な段取りが必要です。
厚生年金は、保険料のもとになる毎月の報酬額が将来の年金額の計算にも使われます。月々の報酬を低くする期間が続けば、受け取る年金は下がります。
月給を低くする分、毎月入ってくるお金は減ります。日々の資金繰りや、住宅ローンなどの審査に影響することがあります。
個人負担の保険料が減ると社会保険料控除も減るため、所得税・住民税は少し増えます。会社側でも法人税等が増えるため、効果は会社と個人を合わせた実質で見る必要があります。
手続きの道具 — 議事録 (同意書) を作る
上の試算で金額を決めたら、手続きは 3 つです。このページでは手続き 1 の議事録 (合同会社は総社員の同意書) を Word 形式で作り、手続き 3 の期限を自動で計算します。手続き 2 の届出書は国税庁の様式に記入します — 書き方は下の「届出書の書き方」にまとめました。
株主総会 (合同会社は総社員の同意) で「誰に・いつ・いくら」を決め、議事録を作ります。ここで作れます。
国税庁の様式「事前確定届出給与に関する届出書」と「付表1」に、決めた内容を書き写します。書き方は下の記載ガイドへ。
期限は原則、決めた日から1か月後まで。ここで自動計算します。e-Tax でも提出できます。
※ダウンロードした Word ファイルは自由に直せます。株主の一部が欠席した / 監査役など支給を受けない役員も出席した / 議長が代表取締役以外、という会社は、該当箇所を書き換えてください。押印は代表者印 (会社実印) が一般的です。
※期限を1日でも過ぎると、その定めに基づく給与は損金になりません。期限の日が土日祝なら翌開庁日まで。臨時改定事由 (役員の急な就任・地位の変更など) がある場合は期限の数え方が変わります — 無料相談でご確認ください。
※このひな形は、役員が1〜数名の小規模な会社の一般的な形です。取締役会や監査役会を置いている会社、種類株式のある会社などは、記載事項が変わることがあります。
※株主総会議事録は書面または電磁的記録で作成し、総会の日から10年間、本店に備え置きます (会社法318条)。
※合同会社の場合: 本文の「株主総会の決議」は株式会社の場合の手続きです。合同会社には株主総会がなく、業務に関する事項は社員(出資者)の決定で決めます(社員が2人以上なら原則その過半数・一人会社なら本人の決定 — 会社法590条)。役員報酬のような重要事項は定款の定めか総社員の同意で決め、定款の変更には原則として総社員の同意が必要です(同637条)。いずれの場合も、同意書・決定書の形で日付と内容を書面に残します。税務の届出などで「株主総会等の決議」が求められる場面では、合同会社ではこの決定・同意がこれに当たります(法人税法施行令69条3項)。
手続きの案内 — 届出書に何を書くか
上で作った議事録 (同意書) は、会社の中で決めたことの記録です。税務署へは、それとは別に国税庁の様式「事前確定届出給与に関する届出書」と「付表1」を提出します。届出書はこのページでは作りません — 国税庁の様式 (下のリンク) に、次の表のとおりご自身で記入してください。上の欄に入力があると、表の「記載例」はその内容に置き換わります。
届出書の様式と、欄の番号
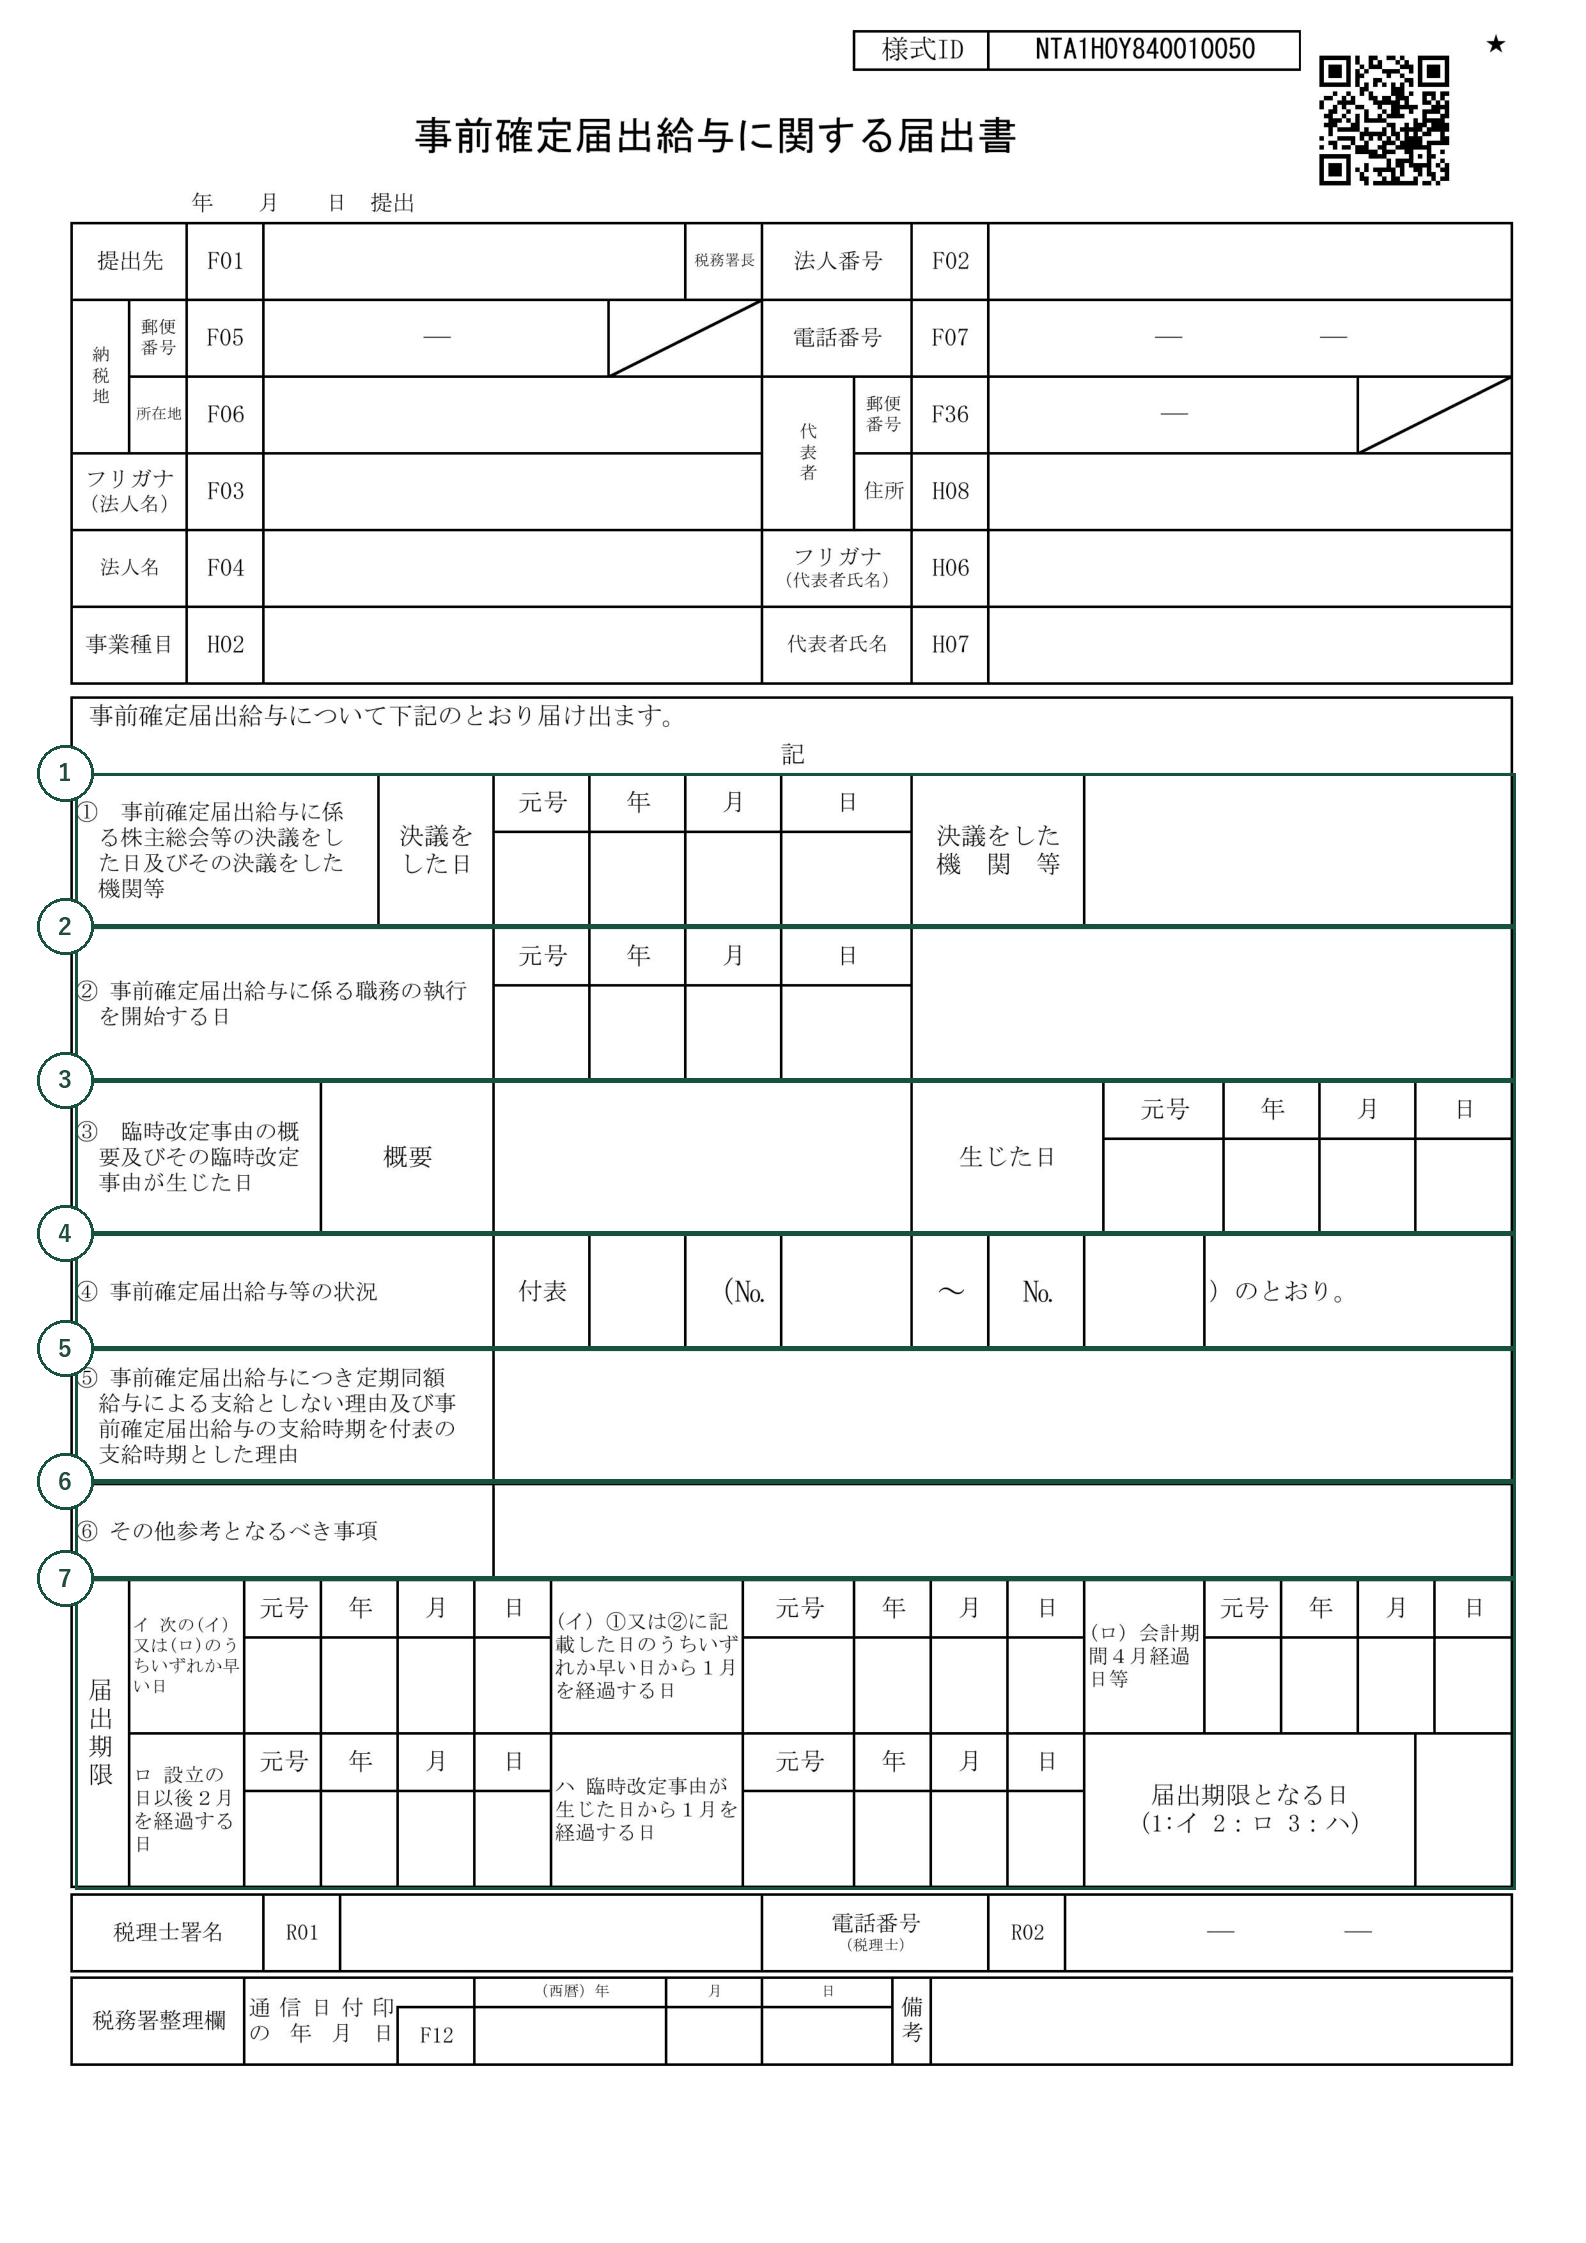
| 欄 | 何を書くか | 記載例 |
|---|---|---|
| ① 株主総会等の決議をした日・決議をした機関等 | 決めた日と、決めた機関の名前 | 令和8年5月25日 株主総会 (合同会社は「総社員の同意」) |
| ② 職務の執行を開始する日 | 役員としての仕事が始まる日 (定時株主総会の日など) | 令和8年5月25日 |
| ③ 臨時改定事由の概要・生じた日 | 通常は空欄 (役員の急な就任・地位の変更があったときだけ) | - |
| ④ 事前確定届出給与等の状況 | 役員ごとに付表1を作り、その No. の最初と最後 | No.1〜No.2 |
| ⑤ 定期同額給与による支給としない理由・支給時期をその時期とした理由 | 会社の実情を具体的に | 例:「資金繰りを考慮し、あらかじめ定めた時期にまとめて支給するため」「売上入金が集中する12月に支給することとしたため」 |
| ⑥ その他参考となるべき事項 | 会社を作った1年目は「設立年月日 令和◯年◯月◯日」 | - |
| ⑦ 届出期限 | (イ) 決めた日から1か月 と (ロ) 会計期間開始から4か月の早いほう。1年目は設立の日から2か月 | 上の計算結果が入ります |
→ 表は横にスクロールできます
⑤の理由は例文のままではなく、実際の事情に合わせて書いてください。
付表1 (事前確定届出給与等の状況・金銭交付用) の様式と、欄の記号
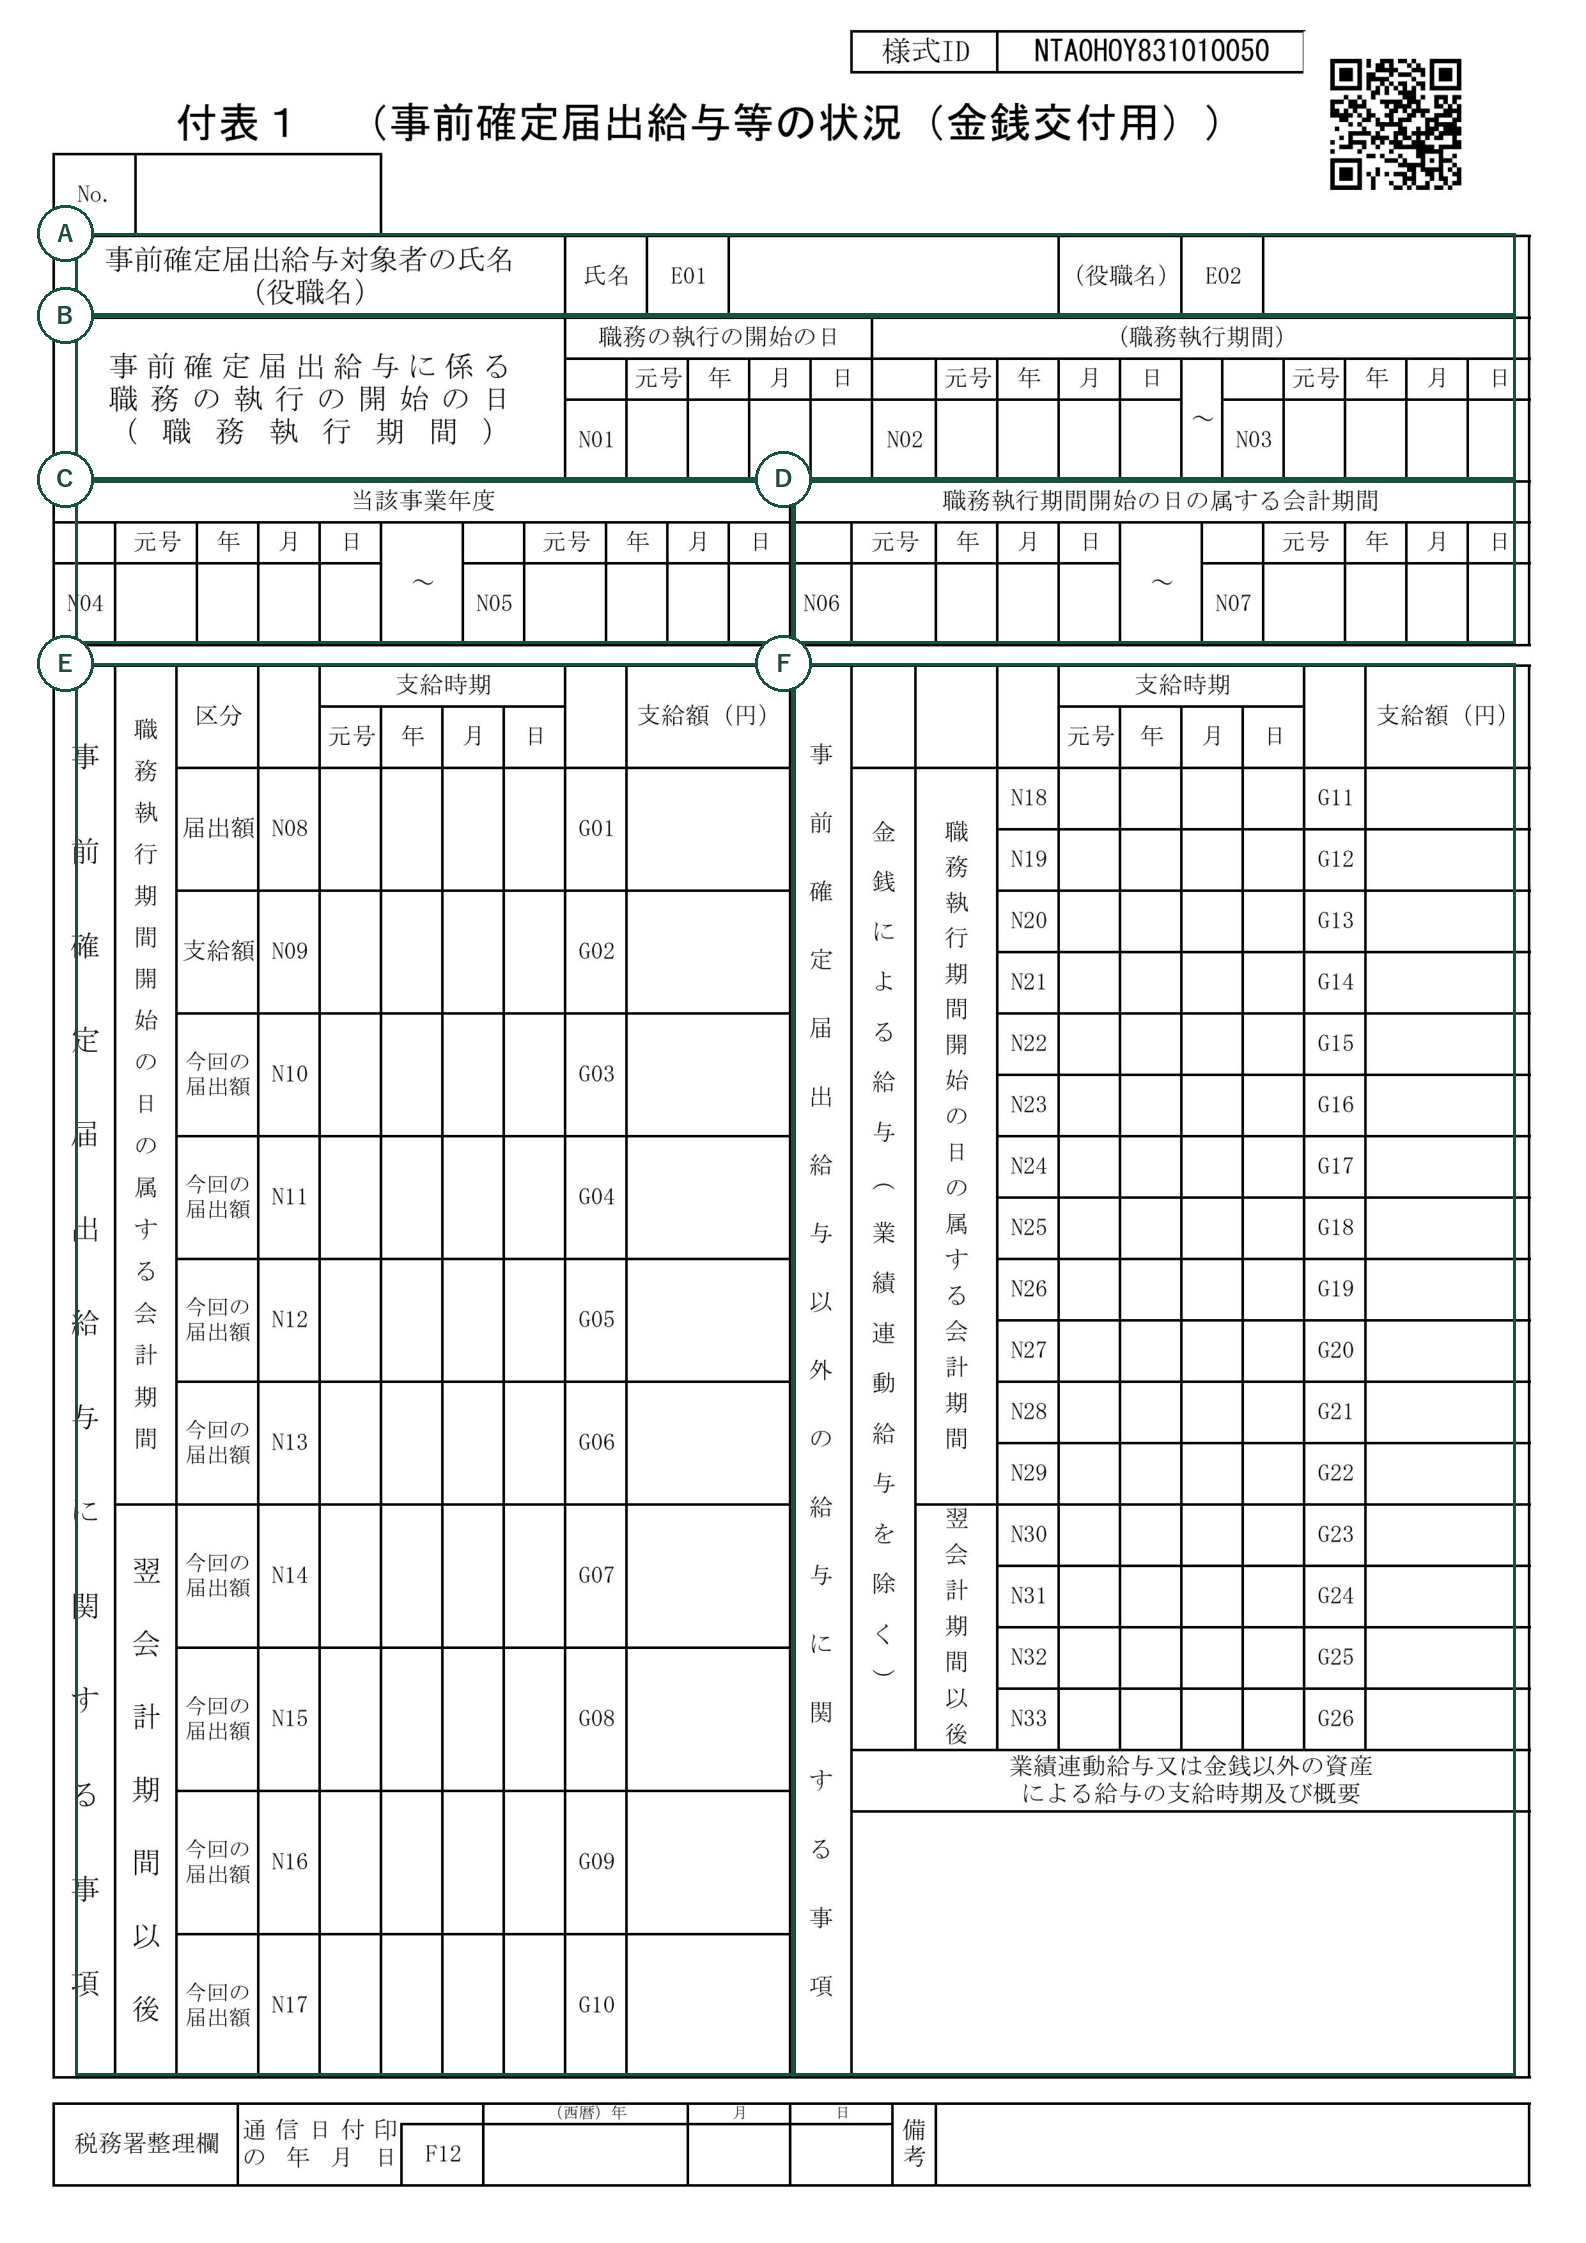
| 欄 | 何を書くか | 記載例 |
|---|---|---|
| A 氏名・役職名 | 支給を受ける役員 1 人分 | 山田 太郎 (代表取締役) |
| B 職務の執行の開始の日・職務執行期間 | 開始の日と、次の定時株主総会までの期間 | 令和8年5月25日 / 令和8年5月25日〜令和9年の定時株主総会の日 |
| C 当該事業年度 | この届出をする事業年度 | 令和8年4月1日〜令和9年3月31日 |
| D 職務執行期間開始の日の属する会計期間 | 通常は C と同じ | 令和8年4月1日〜令和9年3月31日 |
| E 事前確定届出給与に関する事項 (今回の届出額) | 議事録で決めた支給時期と支給額をそのまま | 令和8年12月10日 1,500,000円 |
| F 事前確定届出給与以外の給与 | 毎月の役員報酬 (定期同額給与) の支給時期と金額 | 例: 毎月25日 300,000円 (この議事録には含めていません) |
→ 表は横にスクロールできます
出典: 国税庁 C1-23「事前確定届出給与に関する届出」案内ページ
出典: 届出書の様式 (PDF)
出典: 記載要領 (PDF)
出典: 付表1 の様式 (PDF)
出典: 付表1 の記載要領 (PDF)
提出先は納税地の所轄税務署長です。e-Tax でも提出できます。議事録 (同意書) の写しは、添付を求められたときに出せるよう保管しておきます。
同族会社に当たらない会社が、毎月の給与を受け取らない役員 (非常勤役員など) に金銭で支給する場合は、この届出自体が不要です (タックスアンサー No.5211)。
株式や新株予約権で支給する場合・臨時改定事由がある場合・既に届け出た内容を変更する場合 (変更届出) は、このページの対象外です。個別の判断は無料相談でご確認ください。
役員の賞与の支給日と金額をあらかじめ税務署へ届け出て、そのとおりに支給した場合に限り、賞与を経費 (損金) にできる制度です。役員の賞与が利益の調整に使われることを防ぐための仕組みで、届出のとおりに支給しなかった場合は、賞与の全額が経費にならないことがあります。
株主総会などで支給を決めた日から1か月後までです。ただし、事業年度が始まった日から4か月後のほうが早いときは、そちらが期限になります。会社を作った1年目や、役職が変わるなどの事情があった年には別の定めがあります。期限を過ぎた年はこの方法を使えないため、決算・株主総会の時期とあわせた段取りが必要です。
賞与にかかる社会保険料には上限があるためです (健康保険は年度の累計573万円・厚生年金は1か月あたり150万円)。同じ年収でも「低い月給+年1回の賞与」という支払い方にすると、年間の社会保険料の合計が変わります。ただし保険料が減る分、個人の所得税・住民税と法人税等は少し増えます。
あります。厚生年金の保険料のもとになる報酬額が下がるため、将来受け取る年金も下がります。月給を低くする分、毎月の生活費は賞与でまかなうことになり、資金繰りや住宅ローンの審査に影響することがあります。また、届出どおりの日付・金額で支給できなかった場合は、賞与の全額が経費にならないことがあります。
年収と支払い分け方によって変わります。事前確定届出給与シミュレーションで、あなたの数字を入れてその場で試算できます。実行の際は、届出の期限・支給日の管理・年金への影響まで含めて、必ず事前にご相談ください。
このテーマを、1本ずつ記事で詳しく解説しています。
無料相談の中で、売上と利益を伺いながら概算の試算をその場でお出しできます。数字を見てから、ゆっくりご検討ください。
普段お使いの AI に相談
1. 相談したいことを選ぶ
2. 相談する AI を選ぶ
用意した質問文がそのまま渡ります。回答は各 AI サービスによるもので、当事務所の見解ではありません。
