
「役員賞与は夏と冬の2回に分けたい」— 従業員と同じ時期に払いたい、資金繰りを平らにしたい、という理由で事前確定届出給与を年2回にする会社は少なくありません。年2回にしても損金にする道はありますが、判定の単位と社会保険料の計算が1回払いとは変わります。届出書の書き方から順に整理しました。
「役員賞与は夏と冬の2回に分けたい」— 従業員と同じ時期に払いたい、資金繰りを平らにしたい、という理由で事前確定届出給与を年2回にする会社は少なくありません。年2回にしても損金にする道はありますが、判定の単位と社会保険料の計算が1回払いとは変わります。届出書の書き方から順に整理しました。
この記事の要点
事前確定届出給与は、役員ごとに「所定の時期に確定した額の金銭を交付する定め」を株主総会等で決め、期限までに税務署へ届け出ることで損金になります(法人税法34条1項2号)。年2回にするときは、決議で「12月25日に100万円、6月25日に100万円」のように支給日ごとに金額を定めます。
税務署へ出す書類は2種類です。会社に1枚の「事前確定届出給与に関する届出書」と、支給を受ける役員1人につき1枚の「付表1」で、年2回にしても枚数は増えません。支給日と金額を書くのは付表1で、「今回の届出額」の欄に1回目と2回目を1行ずつ、2行で書きます。3月決算の会社が6月の定時株主総会で決めて12月と翌年6月に払う例を、当サイトの作成ツールに入れて組んだ付表1が次の画像です。
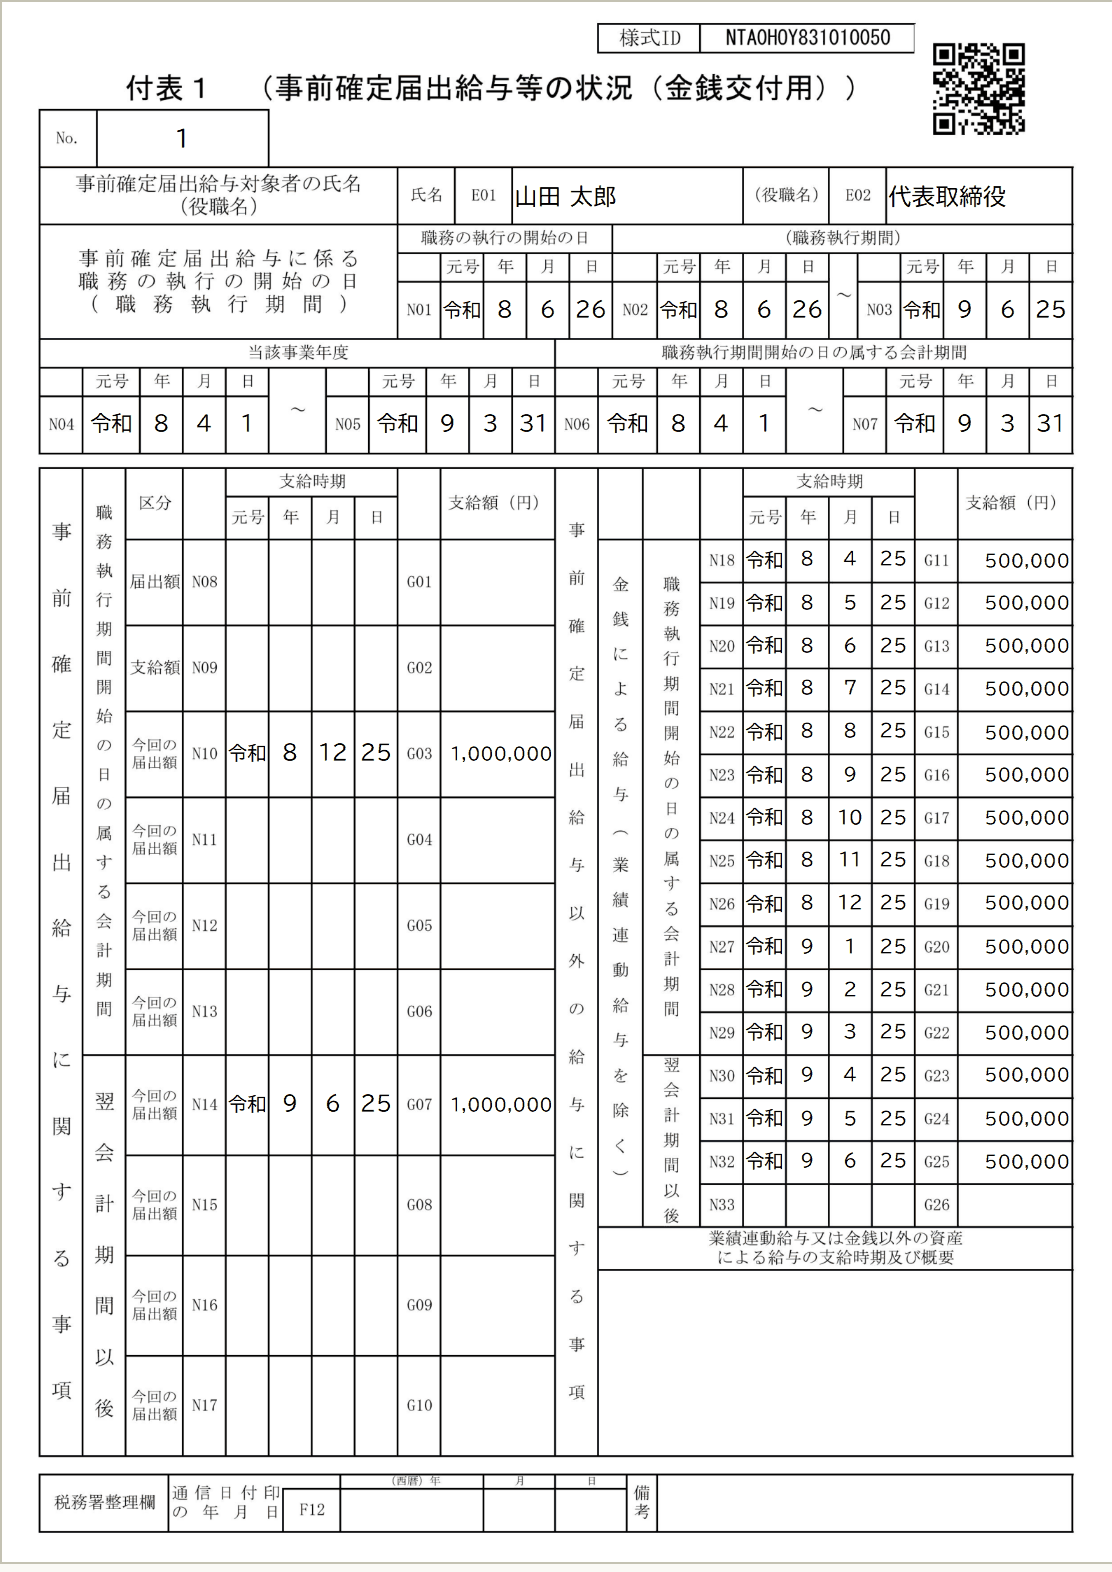
左側の「今回の届出額」に、1回目の12月25日・1,000,000円と、2回目の翌年6月25日・1,000,000円が1行ずつ入っています。2回目は翌会計期間の支給になるため、「翌会計期間以後」の段に書きます。右側の「事前確定届出給与以外の給与」には、毎月の役員報酬(定期同額給与)を月ごとに1行ずつ書きます。
| 欄 | 何を書くか | 記載例 |
|---|---|---|
| A 氏名・役職名 | 支給を受ける役員 1 人分 | 山田 太郎 (代表取締役) |
| B 職務の執行の開始の日・職務執行期間 | 開始の日と、次の定時株主総会までの期間 | 令和8年5月25日 / 令和8年5月25日〜令和9年の定時株主総会の日 |
| C 当該事業年度 | この届出をする事業年度 | 令和8年4月1日〜令和9年3月31日 |
| D 職務執行期間開始の日の属する会計期間 | 通常は C と同じ | 令和8年4月1日〜令和9年3月31日 |
| E 事前確定届出給与に関する事項 (今回の届出額) | 議事録で決めた支給時期と支給額をそのまま。上の「支給済分」(届出額・支給額) は初めての届出では空欄。前回の届出に基づく支給がある会社は、記載要領に沿って自分で記入してください | 令和8年12月10日 1,500,000円 |
| F 事前確定届出給与以外の給与 | 毎月の役員報酬 (定期同額給与) を支給日ごとに 1 行ずつ。当会計期間の分 (12 行まで) と、翌会計期間以後の分 (職務執行期間の終わりまで・4 行まで)。決議日より前の支給日は、その時点の月額 (改定前の額) | 例: 令和8年4月25日〜令和9年3月25日 各 300,000円 (12 行) / 翌会計期間以後 令和9年4月25日・令和9年5月25日 各 300,000円 |
→ 表は横にスクロールできます
届出の期限は、決議の日から1か月を経過する日と、会計期間開始の日から4か月を経過する日のいずれか早い日までです(法人税法施行令69条4項)。決議の日が職務執行の開始の日より後のときはその開始の日から1か月で数え、新しく設立した法人は設立の日から2か月以内です。確定申告書の提出期限の延長の特例を受けている法人は、会計期間開始から4か月ではなく5か月などになります。年2回に分けても、期限が変わることはありません。
期限までに届出ができなかった場合でも、その届出がなかったことにやむを得ない事情があると税務署長が認めるときは、期限までに届出があったものとして扱われます(法人税法施行令69条7項)。変更の届出の期限についても同じです。
年2回払いの事前確定届出給与の3段階
決議する
株主総会(合同会社は総社員の同意)で、役員ごとに1回目と2回目の支給日と金額を定める
届け出る
決議から1か月以内(新設法人は設立の日から2か月以内)に届出書と付表1を提出する。付表1には支給日と金額を1行ずつ、2行で書く
支給する
届け出た日に届け出た額をそのまま払う。2回目も同じ
年2回払いで最も注意したいのが、判定の単位です。国税庁は、複数回の支給を定めた場合、その職務執行期間の支給の全部が定めどおりに行われたかどうかで判定するとしています。
| 起きたこと | 損金にならない範囲 |
|---|---|
| 同じ事業年度の1回目を減額し、2回目を満額払った | 原則として2回分の全額 |
| 同じ事業年度の1回目は満額、2回目を減額した | 原則として2回分の全額 |
| 当期の分は定めどおり、翌事業年度の分だけ減額した | 翌事業年度に支給した分だけとして差し支えない |
| 特定の役員だけ届出額と違う支給をした | その役員の分だけ。ほかの役員の給与には影響しない |
資金繰りに不安がある年は、1回目を小さくして2回目を大きくするより、2回とも確実に払える額にしておくほうが安全です。あなたの会社の資金繰りで、2回とも定めどおりに払える額はいくらでしょうか。
賞与の社会保険料は、支給の月ごとに1,000円未満を切り捨てた標準賞与額に料率を掛けて計算します。上限は健康保険が年度の累計573万円、厚生年金が1か月あたり150万円です。この「1か月あたり」の上限があるため、同じ年額でも1回で払うか2回に分けるかで厚生年金の保険料が変わります。
| 払い方 | 年間の賞与の額(年額) | 社会保険料(会社+本人・年額) | 本人負担(年額) |
|---|---|---|---|
| 240万円を年1回 | 240万円 | 521,820円 | 258,210円 |
| 120万円を年2回 | 240万円 | 689,760円 | 340,560円 |
| 300万円を年1回 | 300万円 | 582,300円 | 288,450円 |
| 150万円を年2回 | 300万円 | 862,200円 | 425,700円 |
上限の150万円を超える賞与を1回で払うと厚生年金の保険料は頭打ちになりますが、上限以下の額に分けて2回払うと、どちらの回も全額に保険料がかかります。表の240万円の例では、2回に分けた側が会社と本人を合わせて年約16.8万円重くなります。ご自身の賞与の額と回数で、どちらが重いか一度並べてみましょう。
逆に、1回の額が150万円以下なら、1回でも2回でも社会保険料は同じです。年2回に分けるかどうかは、税務の判定の単位と、この上限の効き方の両方を見て決めます。賞与を払った月ごとに、支給日から5日以内に被保険者賞与支払届を年金事務所へ出す手続きも2回分になります。
年収600万円を毎月の給与だけで払う場合と、月給30万円+賞与240万円(年1回)で払い分ける場合の違いは次のとおりです。
2回払いにする場合でも、1回の額が150万円以下なら同じ結果になります。
※この表の試算年度: 所得税は令和8年分、保険料は令和8年度の計算前提(個人の住民税のうち給与・事業所得分は翌年度の見込み額)。
| 項目 | 毎月50万円(年額) | 月給30万円+賞与240万円(年額) |
|---|---|---|
| 社会保険料(会社+本人) | 1,724,400円 | 1,556,460円 |
| 本人負担の社会保険料 | 851,400円 | 769,050円 |
| 所得税・住民税 | 460,200円 | 476,800円 |
賞与払いにすると社会保険料が年約16.8万円減り、所得税・住民税は約1.7万円増える計算です。標準報酬月額が下がる分、将来の老齢厚生年金や傷病手当金などの給付も下がる点は、1回払いでも2回払いでも同じです。配分の詳しい設計は、事前確定届出給与シミュレーションで月給の額を動かして確かめられます。
年2回の事前確定届出給与は、付表1に2行書くだけで手続きは難しくありません。難しいのは、2回とも定めどおりに払い切ることと、1回の額が150万円を超えるときの社会保険料の違いです。実行の際は、決議の内容・届出書の記載・支給日の管理まで含めて、必ず事前にご相談ください。
※本記事の金額は、社長おひとり・40歳未満(介護保険なし)・協会けんぽ東京の令和8年度料率・令和8年分の税制での概算です。住民税は市区町村が前年の所得から決める税額を先回りして示した見込み額です。
この記事の内容は、あなたの数字でその場で試算できます。
事前確定届出給与シミュレーションで実際にあなたの数字で試す→この記事の内容、私の場合は? — 普段お使いの AI に相談
押すと、この記事の要点が質問文になって、選んだ AI に渡ります。
Gemini など、ほかの AI に貼り付けて使えます
AI によってはそのまま回答が始まります。回答は各 AI サービスによるもので、当事務所の見解ではありません。
※免責事項: 本コラムは一般的な情報のご提供を目的とするもので、個別の事案に対する税務上の助言ではありません。内容は執筆時点の法令等にもとづいており、その後の改正などにより現在の取り扱いと異なることがあります。正確な記載に努めていますが内容を保証するものではなく、本コラムの情報にもとづいて行われたご判断について、当事務所は責任を負いかねます。実際の手続きやご判断にあたっては、税理士等の専門家にご相談ください。
無料相談の中で、売上と利益を伺いながら概算の試算をその場でお出しできます。数字を見てから、ゆっくりご検討ください。
普段お使いの AI に相談
1. 相談したいことを選ぶ
2. 相談する AI を選ぶ
用意した質問文がそのまま渡ります。回答は各 AI サービスによるもので、当事務所の見解ではありません。