
役員報酬の決定・変更 | 無料の書類作成
役員報酬の決定・変更の議事録 (同意書) をその場で作る
設立・就任で初めて決めるときも、いまの月額を変えるときも使えます。会社と決議日、誰の報酬をいくらにするかを入れると、株主総会議事録 (合同会社は総社員の同意書) が組み上がります。
会社名・氏名・場所はお使いのブラウザの中だけで使い、サーバーへ送りません (ページを離れると消えます)。

「いくらに変えるか」に、
書面はこの道具で作れます。月額をいくらにするかを会社の利益と毎月の生活費から決めたい方は、45分の無料相談で、あなたの数字で手取りと保険料を一緒に試算します。
佐々木 俊代表 | 税理士・公認会計士
できあがる書面の見本
見本の数字 (架空の会社) で作成
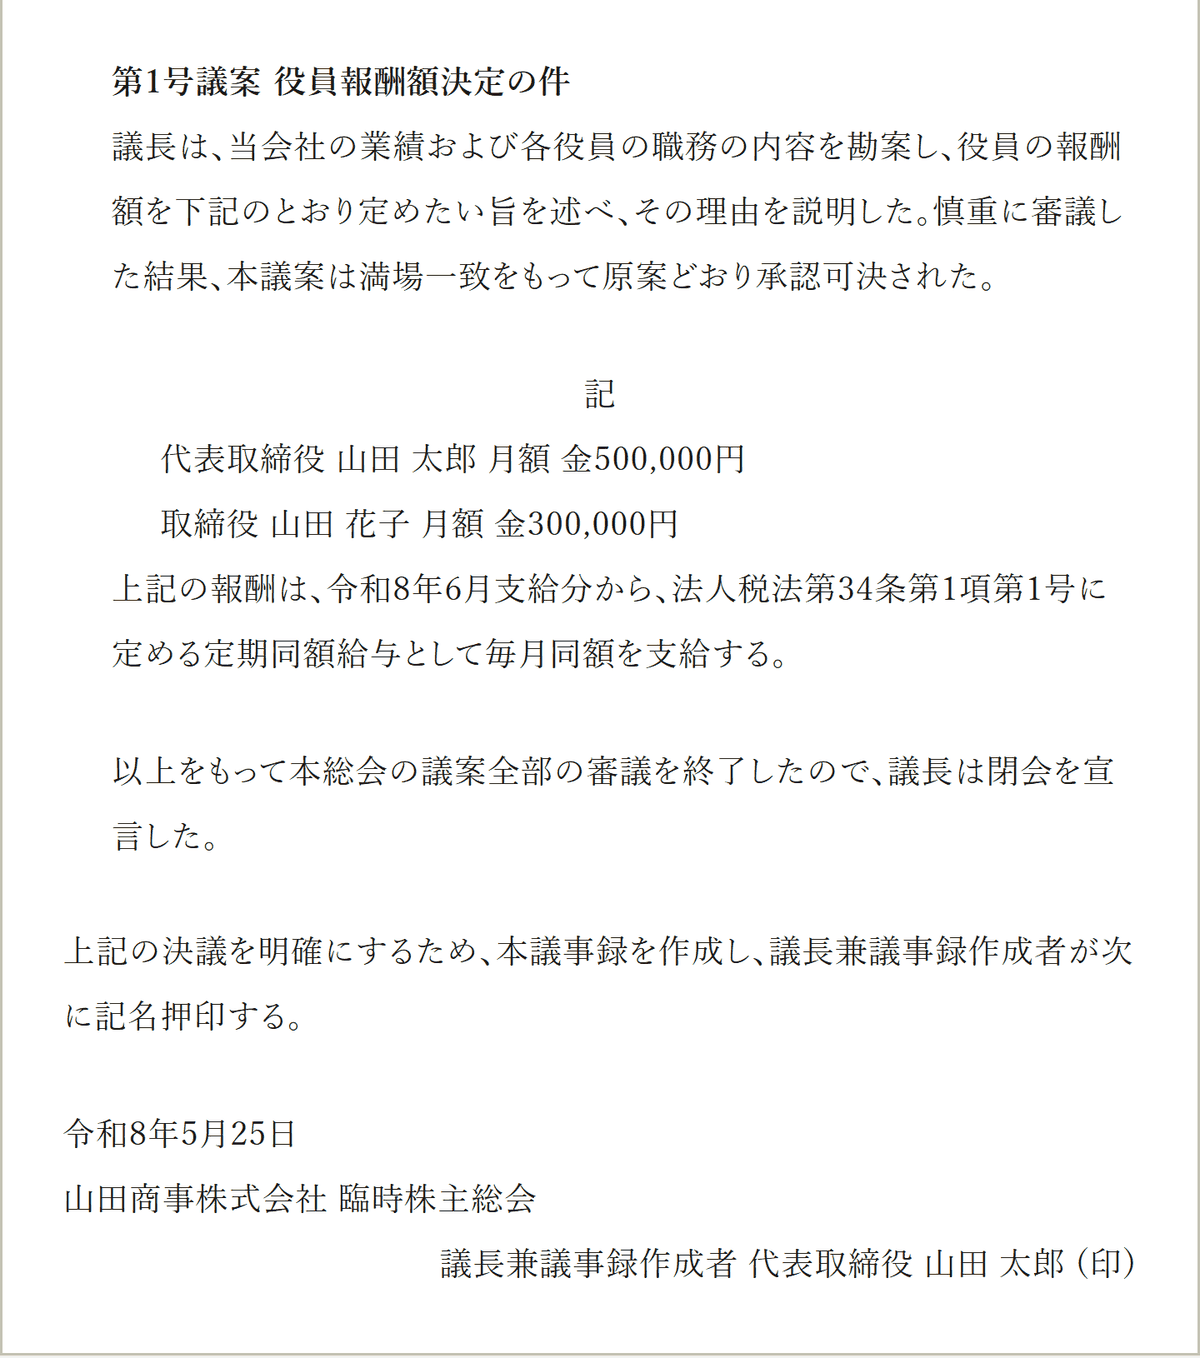
- 議事録 (同意書)Word か PDF で保存
- 改定の期限を自動で計算例: 3月決算なら6月30日まで
- 月額変更届の対象月も例: 6月支給分から変え、原則2等級以上の差なら9月分から
入力して作る
入れるたびに、書面が組み上がります
できあがる書面
保存した書面は、提出・保管の前に内容をご自身でお確かめください。
※株式会社のひな形は、実際に開催した株主総会の記録用です。ダウンロードした Word ファイルは自由に直せます。株主の一部が欠席した / 今回の対象でない役員も出席した / 議長が代表取締役以外、という会社は、該当箇所を書き換えてください。遠隔出席がある場合は出席の方法も記載し、実際の議事の経過・議決結果と、法令により記載が必要な意見・発言があった場合の概要を確認してください。ひな形の「満場一致」は、実際の結果に合わせて直してください (会社法施行規則72条3項)。押印は代表者印 (会社実印) をお勧めします。
株式会社の監査役の報酬は、定款にその額を定めていないときは株主総会の決議で定めます (会社法387条1項)。
この道具の書面には監査役報酬の議案が入らないため、株式会社で監査役がいる場合は必要な議案を書き足してください。
※このページで作れる議事録 (同意書) は、入れた内容を一般的な文面に写したものです。保管・提出の前に、会社の実情に合っているかをご自身で確かめてください。確かめないまま使ったことによる不利益について、このサイトを運営する当事務所は責任を負えません。
※このひな形は、役員が1〜数名の小規模な会社の一般的な形です。取締役会や監査役会を置いている会社、種類株式のある会社などは、記載事項が変わることがあります。
※このひな形は、社員が1〜数名の小規模な合同会社の一般的な形です。定款で社員総会を置いている会社や、業務を執行する社員を定款で限定している会社などは、記載事項が変わることがあります。
※株主総会議事録は書面または電磁的記録で作成し、総会の日から10年間、本店に備え置きます。支店がある場合は、総会の日から5年間、議事録の写しを支店にも備え置きます。ただし、電磁的記録で作成し、支店での閲覧・謄写の請求に応じられるよう法務省令所定の措置をとっている場合は、支店の写しの備置義務はありません (会社法318条3項)。
※会社法318条2項の10年間の本店での備置義務は、株式会社の株主総会議事録についての定めです。
議事録 (合同会社は同意書) の Word / PDF は、上の「できあがる書面」の下のボタンから保存できます。
役員報酬の変更の議事録の文面の見本
見本の数字 (架空の会社・氏名) で作った文面です。上の入力欄にあなたの会社の内容を入れると、同じ形で組み上がります。議事録に書く項目と書き方は、役員報酬を決める議事録で確認できます。
株式会社 (株主総会議事録)
山田商事株式会社 臨時株主総会議事録
1. 開催日時 令和8年5月25日 午前10時00分
2. 開催場所 当会社本店
3. 出席者
議決権を行使することができる株主の全員
出席役員 代表取締役 山田 太郎、取締役 山田 花子
4. 議長および議事録の作成に係る職務を行った取締役 代表取締役 山田 太郎
5. 議事の経過の要領およびその結果
定刻、代表取締役山田 太郎は議長席に着き、開会を宣言し、本総会は議決権を行使することができる株主の全員が出席し適法に成立した旨を述べ、直ちに議事に入った。
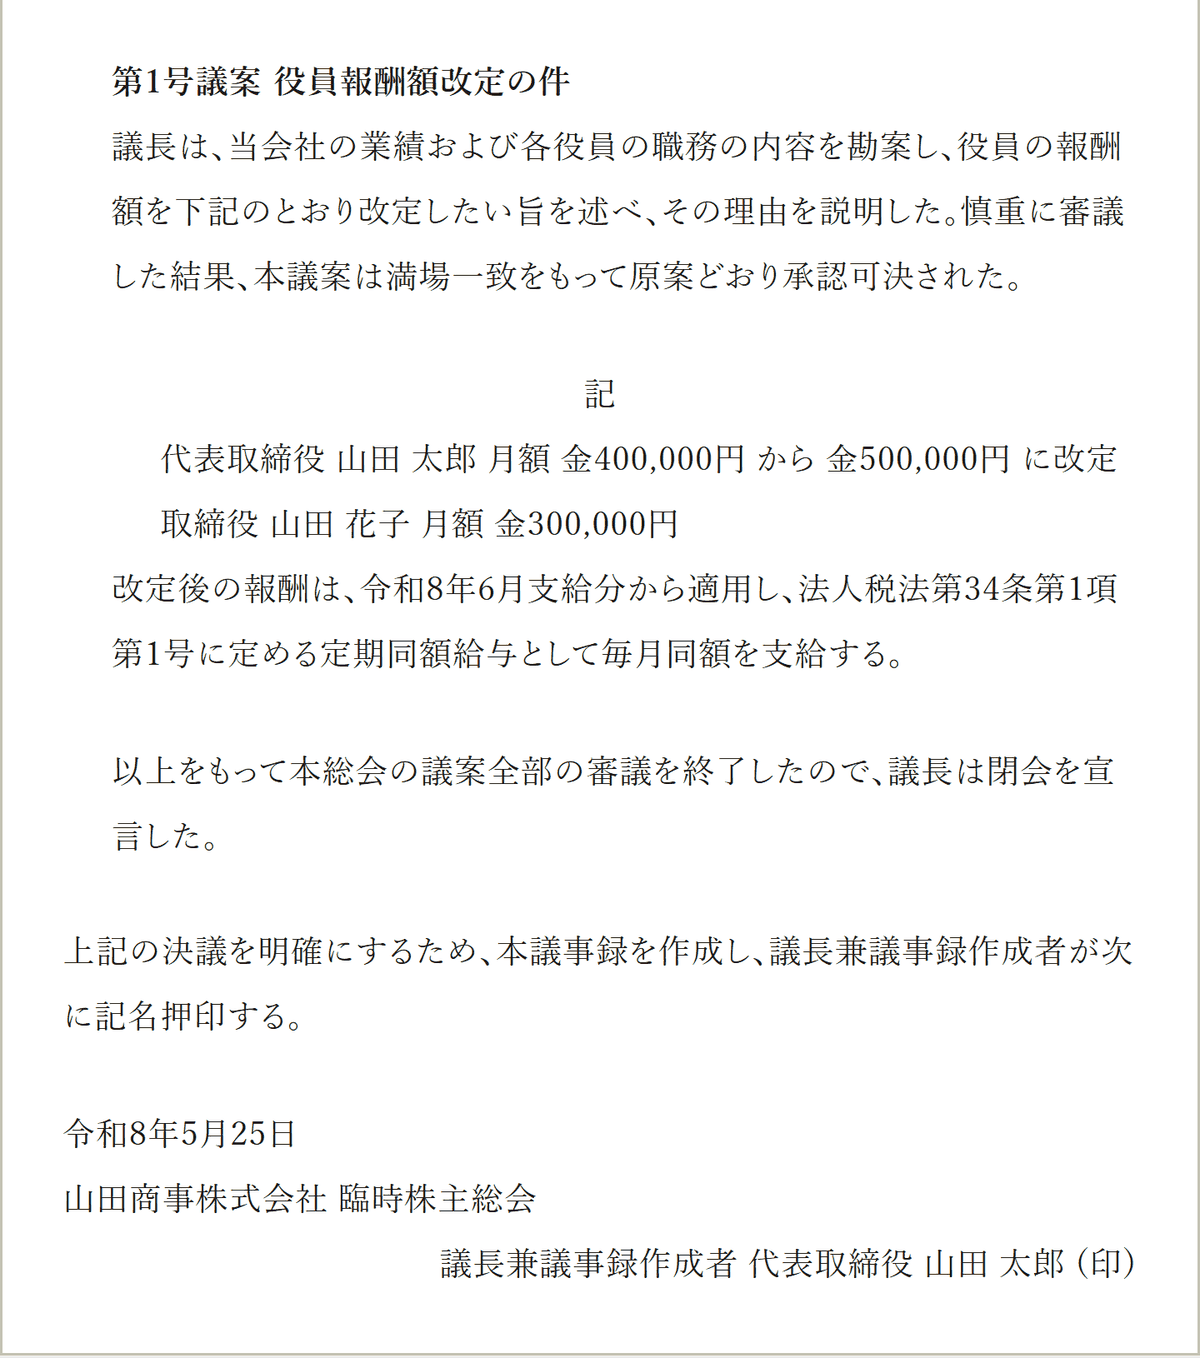
第1号議案 役員報酬額改定の件
議長は、当会社の業績および各役員の職務の内容を勘案し、役員の報酬額を下記のとおり改定したい旨を述べ、その理由を説明した。慎重に審議した結果、本議案は満場一致をもって原案どおり承認可決された。
記
代表取締役 山田 太郎 月額 金400,000円 から 金500,000円 に改定
取締役 山田 花子 月額 金300,000円
改定後の報酬は、令和8年6月支給分から適用し、法人税法第34条第1項第1号に定める定期同額給与として毎月同額を支給する。
以上をもって本総会の議案全部の審議を終了したので、議長は閉会を宣言した。
上記の決議を明確にするため、本議事録を作成し、議長兼議事録作成者が次に記名押印する。
令和8年5月25日
山田商事株式会社 臨時株主総会
議長兼議事録作成者 代表取締役 山田 太郎 (印)
合同会社 (総社員の同意書)
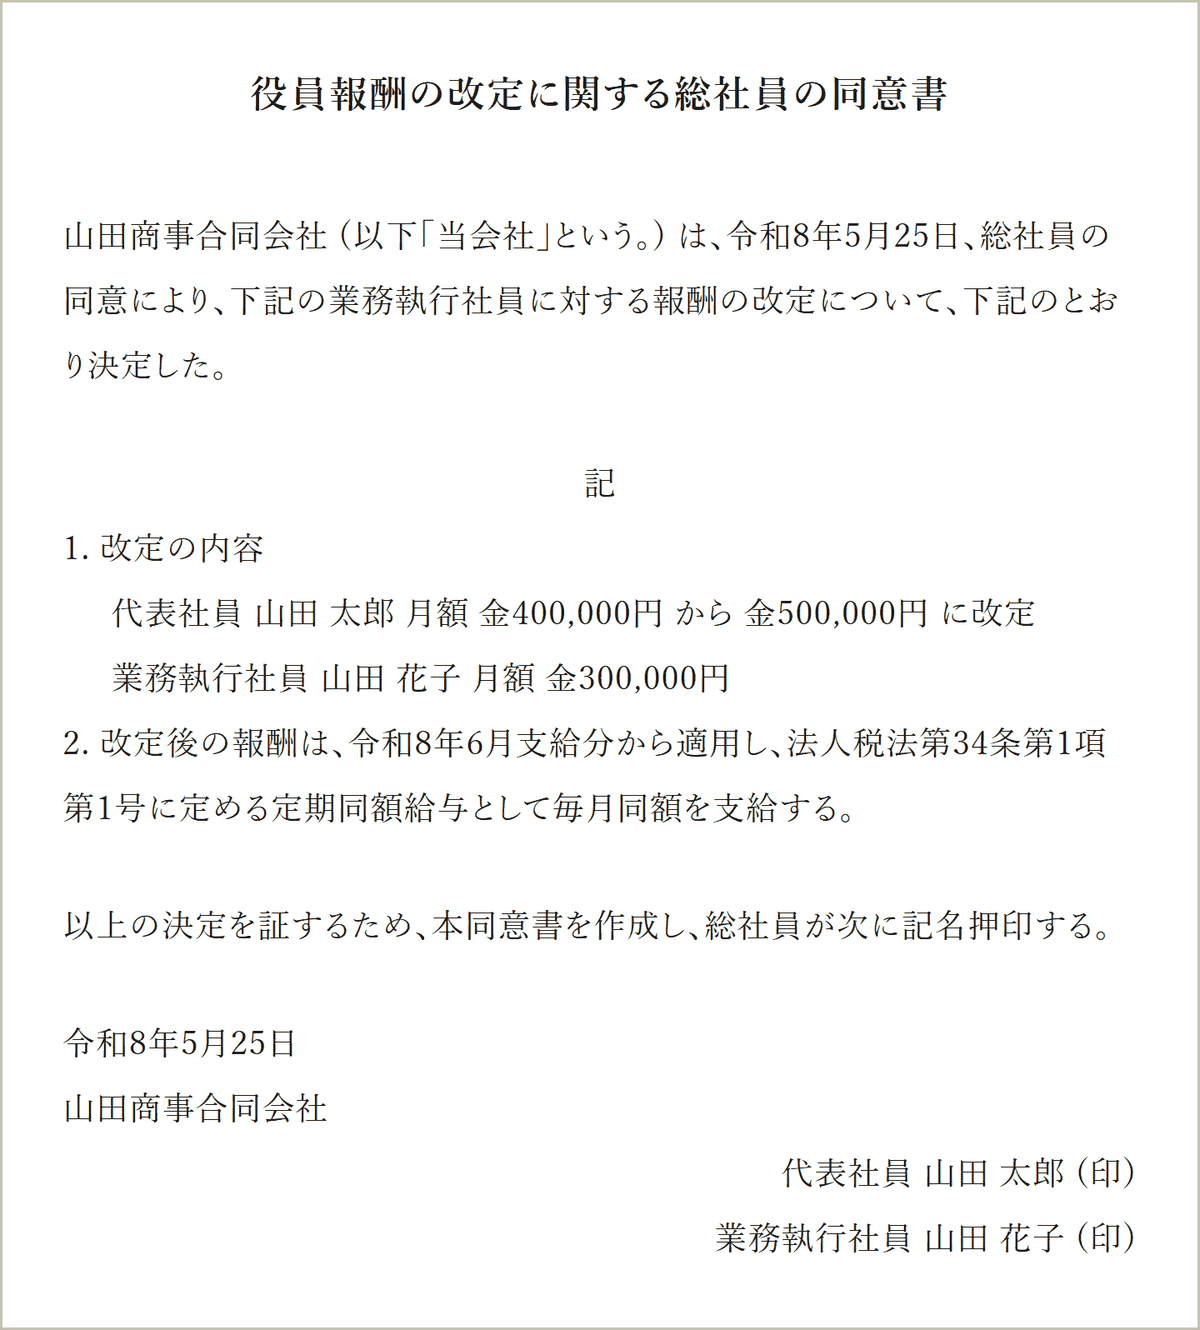
役員報酬の改定に関する総社員の同意書
山田商事合同会社 (以下「当会社」という。) は、令和8年5月25日、総社員の同意により、下記の業務執行社員に対する報酬の改定について、下記のとおり決定した。
記
1. 改定の内容
〔役職〕 〔氏名〕 月額 金〔改定後の月額〕円
2. 改定後の報酬は、令和8年6月支給分から適用し、法人税法第34条第1項第1号に定める定期同額給与として毎月同額を支給する。
以上の決定を証するため、本同意書を作成し、総社員が次に記名押印する。
令和8年5月25日
山田商事合同会社
〔役職〕 〔記名する社員の氏名〕 (印)
会社の経理を相談する
役員報酬を決めた後の記帳・決算を、税理士に任せたい方へ
役員報酬を決める機会に、会社の経理も整えたい方へ。報酬額の考え方から、毎月の記帳・決算・申告まで、継続して税理士に相談できます。
- 会社の利益と生活費を踏まえた、役員報酬の設計
- 役員報酬・源泉所得税・社会保険料の会計処理
- freee・マネーフォワードでの記帳、決算・法人税申告
ひとり社長・小さな会社に対応。freee・マネーフォワードを使い、オンラインでご相談いただけます。
個人事業主と、ひとり社長・小さな会社専門の税理士公認会計士事務所です。法人化の見極めから役員報酬の設計、記帳・決算・申告まで、あなたの数字で試算した根拠のある答えをお渡しします。代表税理士が直接、Google Meetで全国に対応 (東京都江東区)。会計はfreeeとマネーフォワード、月額顧問料は個人事業主2.0万円から・法人2.5万円から (決算・申告料込み)。 法人化の見極めと役員報酬の設計のご相談は顧問契約の中でお受けしています。頼めること (法人化・役員報酬のご相談) を見る
依頼できる業務と料金を確認する
継続顧問の月額料金には決算・申告料を含みます。消費税申告・年末調整などは別料金です。業務の範囲と費用は、現在の料金表 (法人の方)をご確認ください。法人の決算・申告だけのご依頼は決算申告の料金表のとおりです。
入力内容の要点と、依頼を検討している業務を問い合わせフォームへ引き継ぎます。送信前に確認・編集できます。
LINEで依頼について相談する (要約は自動では引き継がれません)
来期の報酬も検討する方へ: 役員報酬・賞与と生活費の年間計画を見る
- 会計期間 (決算月から自動判定・1年目は設立の日から)
- 会計期間開始の日から3か月を経過する日
- 決議日
- 新しい報酬の適用開始
通常の改定の期限内期限の後の決議
※期限の後の改定でも、役員の職制上の地位の変更などの臨時改定事由、または経営の状況の著しい悪化 (業績悪化改定事由。減額に限る) に当たる場合は扱いが変わります。毎年決まった時期に改定していて、その時期が期首から3か月を過ぎることに特別の事情がある場合 (親会社の定時株主総会の後でないと決められない等) も同じです (法人税基本通達9-2-12の2)。これらに当たらない期限の後の改定で増額すると、増額した後の各月について、増額後の月額のうち増額前の月額に上乗せした部分が損金に算入されません (国税庁「役員給与に関するQ&A」Q3)。減額すると、その期の通常改定の後で減額する前の各月について、減額前の月額のうち減額後の月額を超える部分が損金に算入されません (国税庁「役員給与に関するQ&A」Q4)。役員給与のうち、定期同額給与・事前確定届出給与・業績連動給与のどれにも当たらない部分は、損金の額に算入されないためです (国税庁タックスアンサー No.5211)。期の途中で就任した役員の報酬は、就任のときに決めた額を毎月同額で支給しておくと安心です — いずれも無料相談でご確認ください。
ただし、法人の一時的な資金繰りの都合や、単に業績目標値に達しなかったことは、業績悪化改定事由に当たりません (法人税基本通達9-2-13)。業績や資金繰りが悪化していても、利益調整だけを目的とした減額も業績悪化改定事由に当たりません (国税庁「役員給与に関するQ&A」Q1)。
※期の途中で就任した役員の報酬は、就任のときに決めた額を毎月同額で支給しておくと安心です。設立1年目の会社は「期首の区分」で「会社を作った1年目」を選ぶと、このサイトの道具は設立の日から3か月で判定します。判断に迷う場合は無料相談でご確認ください。
平均をとる3か月新しい保険料になる月
※随時改定の対象になるのは、固定的賃金 (役員報酬の月額) が変わり、変動月から3か月の平均で標準報酬月額が従来と2等級以上ずれ、その3か月とも報酬の支払基礎日数が17日以上あるときです。固定的賃金の増減と、3か月の平均から求める標準報酬月額の増減が同じ方向であることも必要です。1等級の差なら原則として届出は無く、次の定時決定 (算定基礎届) で見直されます。ただし、標準報酬月額の上限・下限の近くでは、日本年金機構の随時改定の表にある報酬月額の条件を満たす場合に限り、1等級の差でも対象になります (例: 厚生年金で従前の報酬月額が66万5,000円以上の方が、変更後3か月の平均が63万5,000円未満になって62万円の等級に下がるとき)。
年間平均による随時改定の例外
固定的賃金が変わって随時改定に該当し、繁忙期などに非固定的賃金が著しく増えることが例年見込まれる場合は、年間平均による保険者算定を申立てられることがあります。次の3要件をすべて満たすことが必要です。
- 現在の標準報酬月額と通常の随時改定による報酬月額との間に2等級以上の差があること
- 非固定的賃金を年間平均した場合の3か月間の報酬の平均額と、通常の随時改定による報酬月額との間に2等級以上の差があること
- 現在の標準報酬月額と、年間平均した場合の報酬月額との間に1等級以上の差があること
このサイトの道具は固定の役員報酬月額をもとに案内します。非固定的賃金や年間平均による算定は扱いません。該当する場合は、日本年金機構の年間平均の申立て・添付書類もご確認ください。
出典: 日本年金機構 随時改定 (月額変更届) / 保険者決定 (年間平均の適用要件) / 国税庁 タックスアンサー No.5211 役員に対する給与 / 役員給与に関するQ&A (Q1 業績悪化・Q2 改定後の支給・Q3 期中の増額・Q4 期中の減額) / 法人税基本通達9-2-12の2 (特別の事情があると認められる場合)・9-2-13 (経営の状況の著しい悪化に類する理由) / e-Gov 法令検索 会社法361条 (取締役の報酬等)・590条 (業務の執行)
※従業員から役員になった等で既に社会保険に加入している方は、報酬の変わった月から3か月の平均で標準報酬月額が従来と2等級以上ずれると、随時改定 (月額変更届) の対象になることがあります。届出の要否は無料相談でご確認ください。
改定の期限と月額変更届
いつまでに決め、いつ保険料が変わるか
第一画面の見本と同じ3月決算の会社が、5月25日の株主総会で決め、6月支給分から月額を変える例です。
※合同会社の場合: 合同会社は持分会社の一種です(会社法575条1項)。本文の「株主総会の決議」は株式会社の場合の手続きです。持分会社の業務は、社員が2人以上なら、定款に別段の定めがある場合を除き社員の過半数で決めます(会社法590条2項)。ただし、日常の業務(常務)は、完了前にほかの社員が異議を述べない限り、各社員が単独で行えます(会社法590条3項)。業務を執行する社員を定款で定め、その社員が2人以上あるときは、定款に別段の定めがある場合を除き業務執行社員の過半数で決めます(会社法591条1項)。常務は各業務執行社員が単独で行えますが、完了前にほかの業務執行社員が異議を述べた場合は除きます(会社法591条1項)。支配人の選任・解任は、定款に別段の定めがある場合を除き、業務執行社員だけでなく社員の過半数で決めます(会社法591条2項)。定款を変更して報酬に関する定めを置く場合は、定款に別段の定めがある場合を除き総社員の同意が必要です(会社法637条)。いずれの場合も、同意書・決定書の形で日付と内容を書面に残してください。税務上の「株主総会等」は「株主総会、社員総会その他これらに準ずるもの」を指します(法人税法施行令69条3項1号)。届出に用いる決定方法と給与の定めは、定款と合わせてご確認ください。
通常の改定は、原則として会計期間開始の日から3か月を経過する日までの改定です。ただし、法人税法施行令69条1項1号イ(1)に掲げる通算法人は4か月、同号イ(2)に掲げる延長月数の指定を受けた内国法人は、指定の月数に2を加えた月数になります。
期限内の改定でも、改定前と改定後のそれぞれの期間で、各支給時期の支給額が同額であることが必要です。源泉税等を控除した後の金額が同額なら、支給額が同額とみなされる扱いもあります (法人税法施行令69条2項)。このサイトの道具は実際の給与支給を検査しません。
これらの法人・臨時改定事由や業績悪化改定事由による期の途中の改定・使用人兼務役員の給与・取締役会や監査役会を置いている会社の手続きは、このサイトの道具の対象外です。このサイトの道具の期限の判定は、どの会社も期首から3か月で計算します。個別の判断は無料相談でご確認ください。
このサイトの道具で決めるのは報酬の月額と適用開始月で、日割計算や、締日・支払条件に応じた未払給与の損金算入の判定は扱いません。報酬の決議、実際の職務期間、締日と支払条件をそろえて、別途ご相談ください。
このサイトの道具は、株式会社では株主総会で各人の月額を直接決める議事録、合同会社では総社員の同意書を作ります。報酬の総額だけを決めて個別の配分を取締役会や代表取締役に委任する手続きと、その配分を決めた記録は扱いません。
合同会社の一般業務の決め方と、報酬について実際に必要な決定・同意は、分けて確認してください。このサイトの道具が総社員の同意書を作ることは、すべての合同会社にその形式が義務付けられるという意味ではありません。法務省は、業務執行社員の報酬を定款の任意的記載事項に挙げています。定款の報酬や意思決定に関する定めに、この書式が合うかをご確認ください。
出典: 法務省 合同会社の設立手続について (定款の任意的記載事項)
制度の決まり (いつまでに変えられるか・よくある失敗・変えたあとの手続き) は 役員報酬の変更 (時期と手続き) にまとめています。初めて決めるときの考え方 (手取り・保険料・法人・年金の4つの視点) は 役員報酬の決め方 に。
無料相談
報酬の設計から決算まで、相談できます
会社の経理を相談する
いくらに変えるかを、会社の数字から決めたい方へ
月額は、会社の利益と毎月の生活費から決めます。45分の無料相談で、あなたの数字で手取りと保険料を試算し、変えたあとの手続きの段取りと、記帳・決算・申告までの進め方をお伝えします。
- 会社の利益と生活費を踏まえた、役員報酬の設計
- 役員報酬・源泉所得税・社会保険料の会計処理
- freee・マネーフォワードでの記帳、決算・法人税申告
法人の顧問料月25,000円から決算・申告料込み・税抜現在の料金表を見る →
書面の入力を終えた方は、01の書面の下に開く相談の欄から、入力の要点を添えて問い合わせできます (会社名・氏名は添えません)。
関連記事
関連記事
このテーマを、1本ずつ記事で詳しく解説しています。