
事前確定届出給与の届出書の書き方 — 届出書と付表1の欄ごとの記載例・提出先・期限
 執筆: 佐々木 俊 (税理士・公認会計士)執筆者について↓
事前確定届出給与を使うには、国税庁の様式「事前確定届出給与に関する届出書」と「付表1」を税務署へ出します。どの欄に何を書くかを、様式の番号に沿って記載例つきで整理しました。
この記事の要点
- 届出書は「決議した日と機関」「職務執行の開始日」「定期同額給与にしない理由」が中心
- 付表1は支給を受ける役員ごとに作成する。議事録で決めた支給日と支給額をそのまま書く
- 提出先は納税地の所轄税務署長。期限は決議日・職務執行開始日・会計期間開始日から確認する。e-Taxでも出せる
金銭で支給する一般的な届出書と付表1の説明です。株式等で支給する場合と変更届出は対象外です。期限は決議日だけで決めず、職務執行開始日・会計期間開始日・新設法人かを合わせて確認します。
用意する様式 — 届出書と付表1の2種類
様式は国税庁のページからダウンロードできます。届出書は「所定の時期に確定した額の金銭等を交付する旨の定め」ごとに対象者全員の分を取りまとめ、付表1は支給を受ける役員ごとに作成します。付表の記載欄が不足する場合は、別紙を添付します。金銭で支給する通常のケースは付表1を使います。株式や新株予約権を交付する場合は定めの内容で様式が分かれ、確定した額に相当する適格株式・適格新株予約権なら付表1、確定した数の株式・新株予約権などなら付表2を使います。
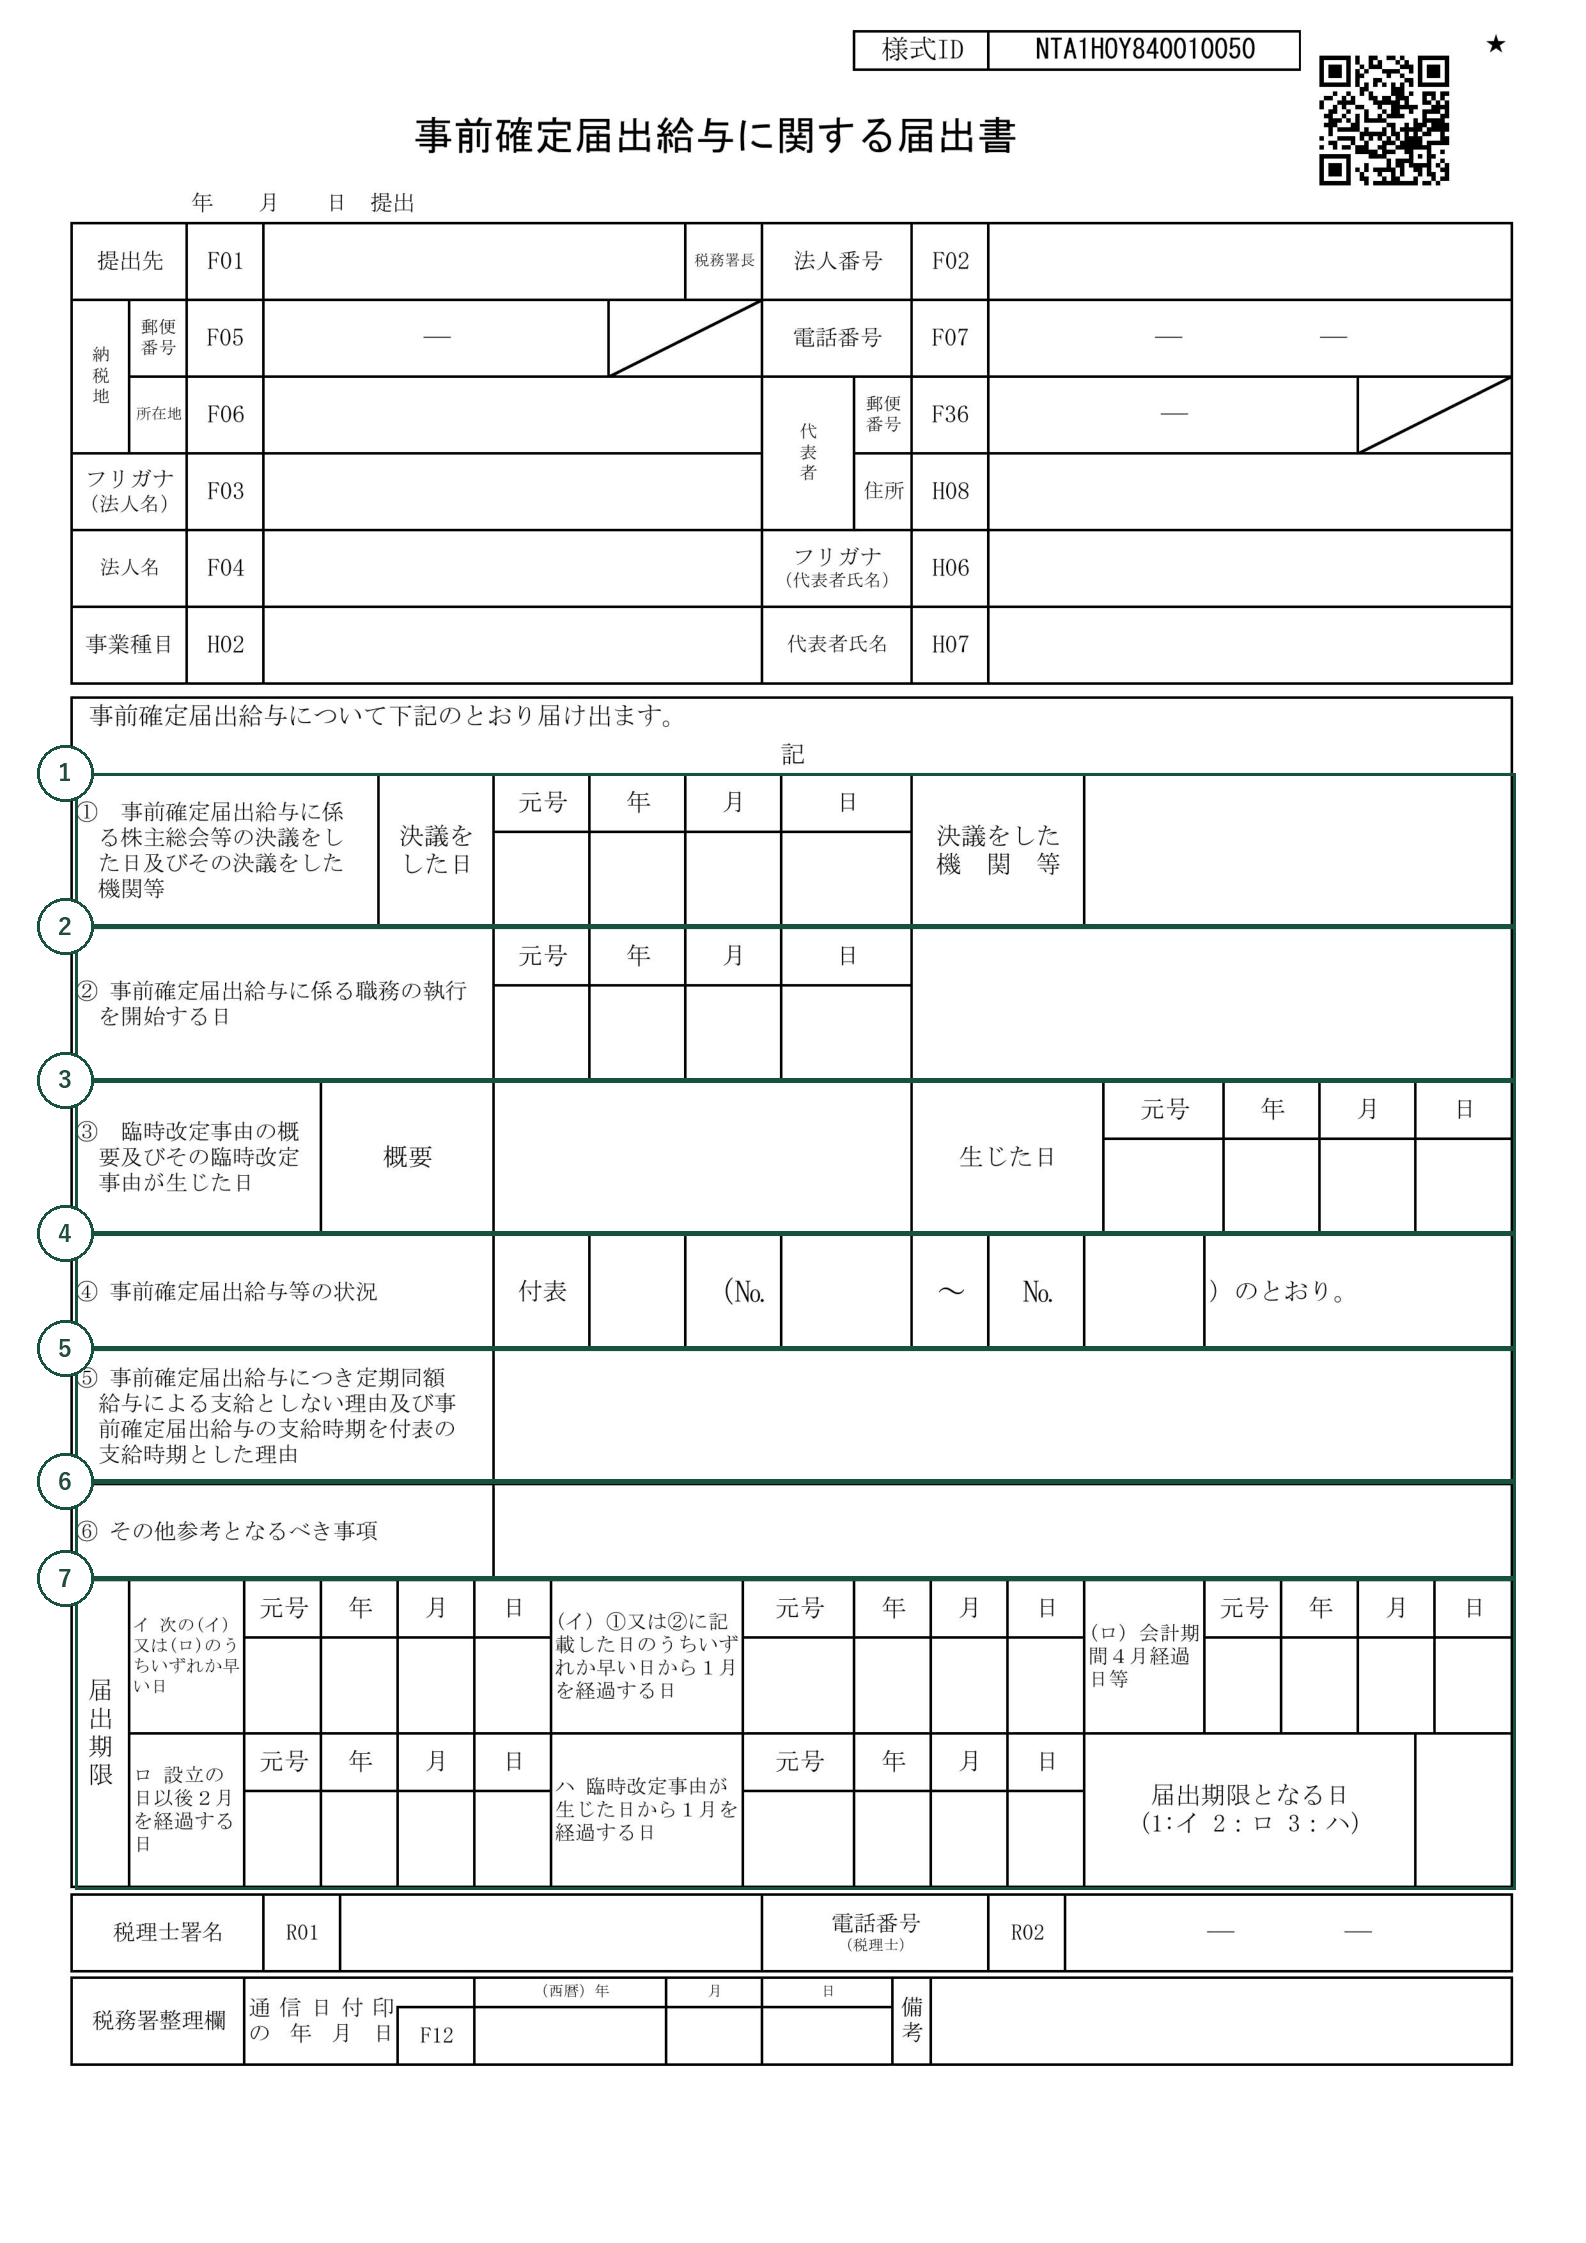
届出書の書き方 — ①〜⑥の欄
上部の欄(提出先・法人名・納税地・代表者名など)は登記簿のとおりに書きます。番号の付いた欄は次のとおりです。
| 欄 | 何を書くか | 記載例 |
|---|---|---|
| ① 株主総会等の決議をした日・決議をした機関等 | 決めた日と、決めた機関の名前 | 令和8年5月25日 株主総会 (合同会社は「総社員の同意」) |
| ② 職務の執行を開始する日 | 役員としての仕事が始まる日 (定時株主総会の日など)。対象役員の開始日が異なる場合は、②欄の余白に一部役員の開始日を記載し、各人の付表1と届出期限も確認します。この道具では共通の開始日を使います | 令和8年5月25日 |
| ③ 臨時改定事由の概要・生じた日 | 通常は空欄 (役員の地位や職務内容の重大な変更など、臨時改定事由がある場合に記入) | - |
| ④ 事前確定届出給与等の状況 | 役員ごとに付表1を作り、その No. の最初と最後 | No.1〜No.2 |
| ⑤ 定期同額給与による支給としない理由・支給時期をその時期とした理由 | 会社の実情を具体的に | 例:「資金繰りを考慮し、あらかじめ定めた時期にまとめて支給するため」「売上入金が集中する12月に支給することとしたため」 |
| ⑥ その他参考となるべき事項 | 会社を作った1年目は「設立年月日 令和◯年◯月◯日」 | - |
| ⑦ 届出期限 | (イ) 決めた日 (役員としての仕事を始める日が先なら、その開始日) から1か月 と (ロ) 会計期間開始から4か月の早いほう。新設法人で設立の日から役員としての仕事を始める場合は、設立の日から2か月。申告期限の延長の特例で税務署長から月数の指定を受けている法人は、(ロ) が「指定を受けた月数 + 3か月」、一定の通算法人は5か月になります。この2つの例外に当たらない法人は、原則1か月の申告期限の延長を受けても(ロ)は4か月のままです (法人税法施行令69条4項1号) | 決議日から1か月と会計期間開始から4か月の早いほう |
→ 表は横にスクロールできます
⑤の理由は、例文をそのまま写すのではなく、実際の事情に合わせて書きます。「売上の入金が集中する12月に支給する」という記載例など、支給時期を決めた背景が分かる書き方にしておくと安心です。
付表1の書き方 — A〜Fの欄
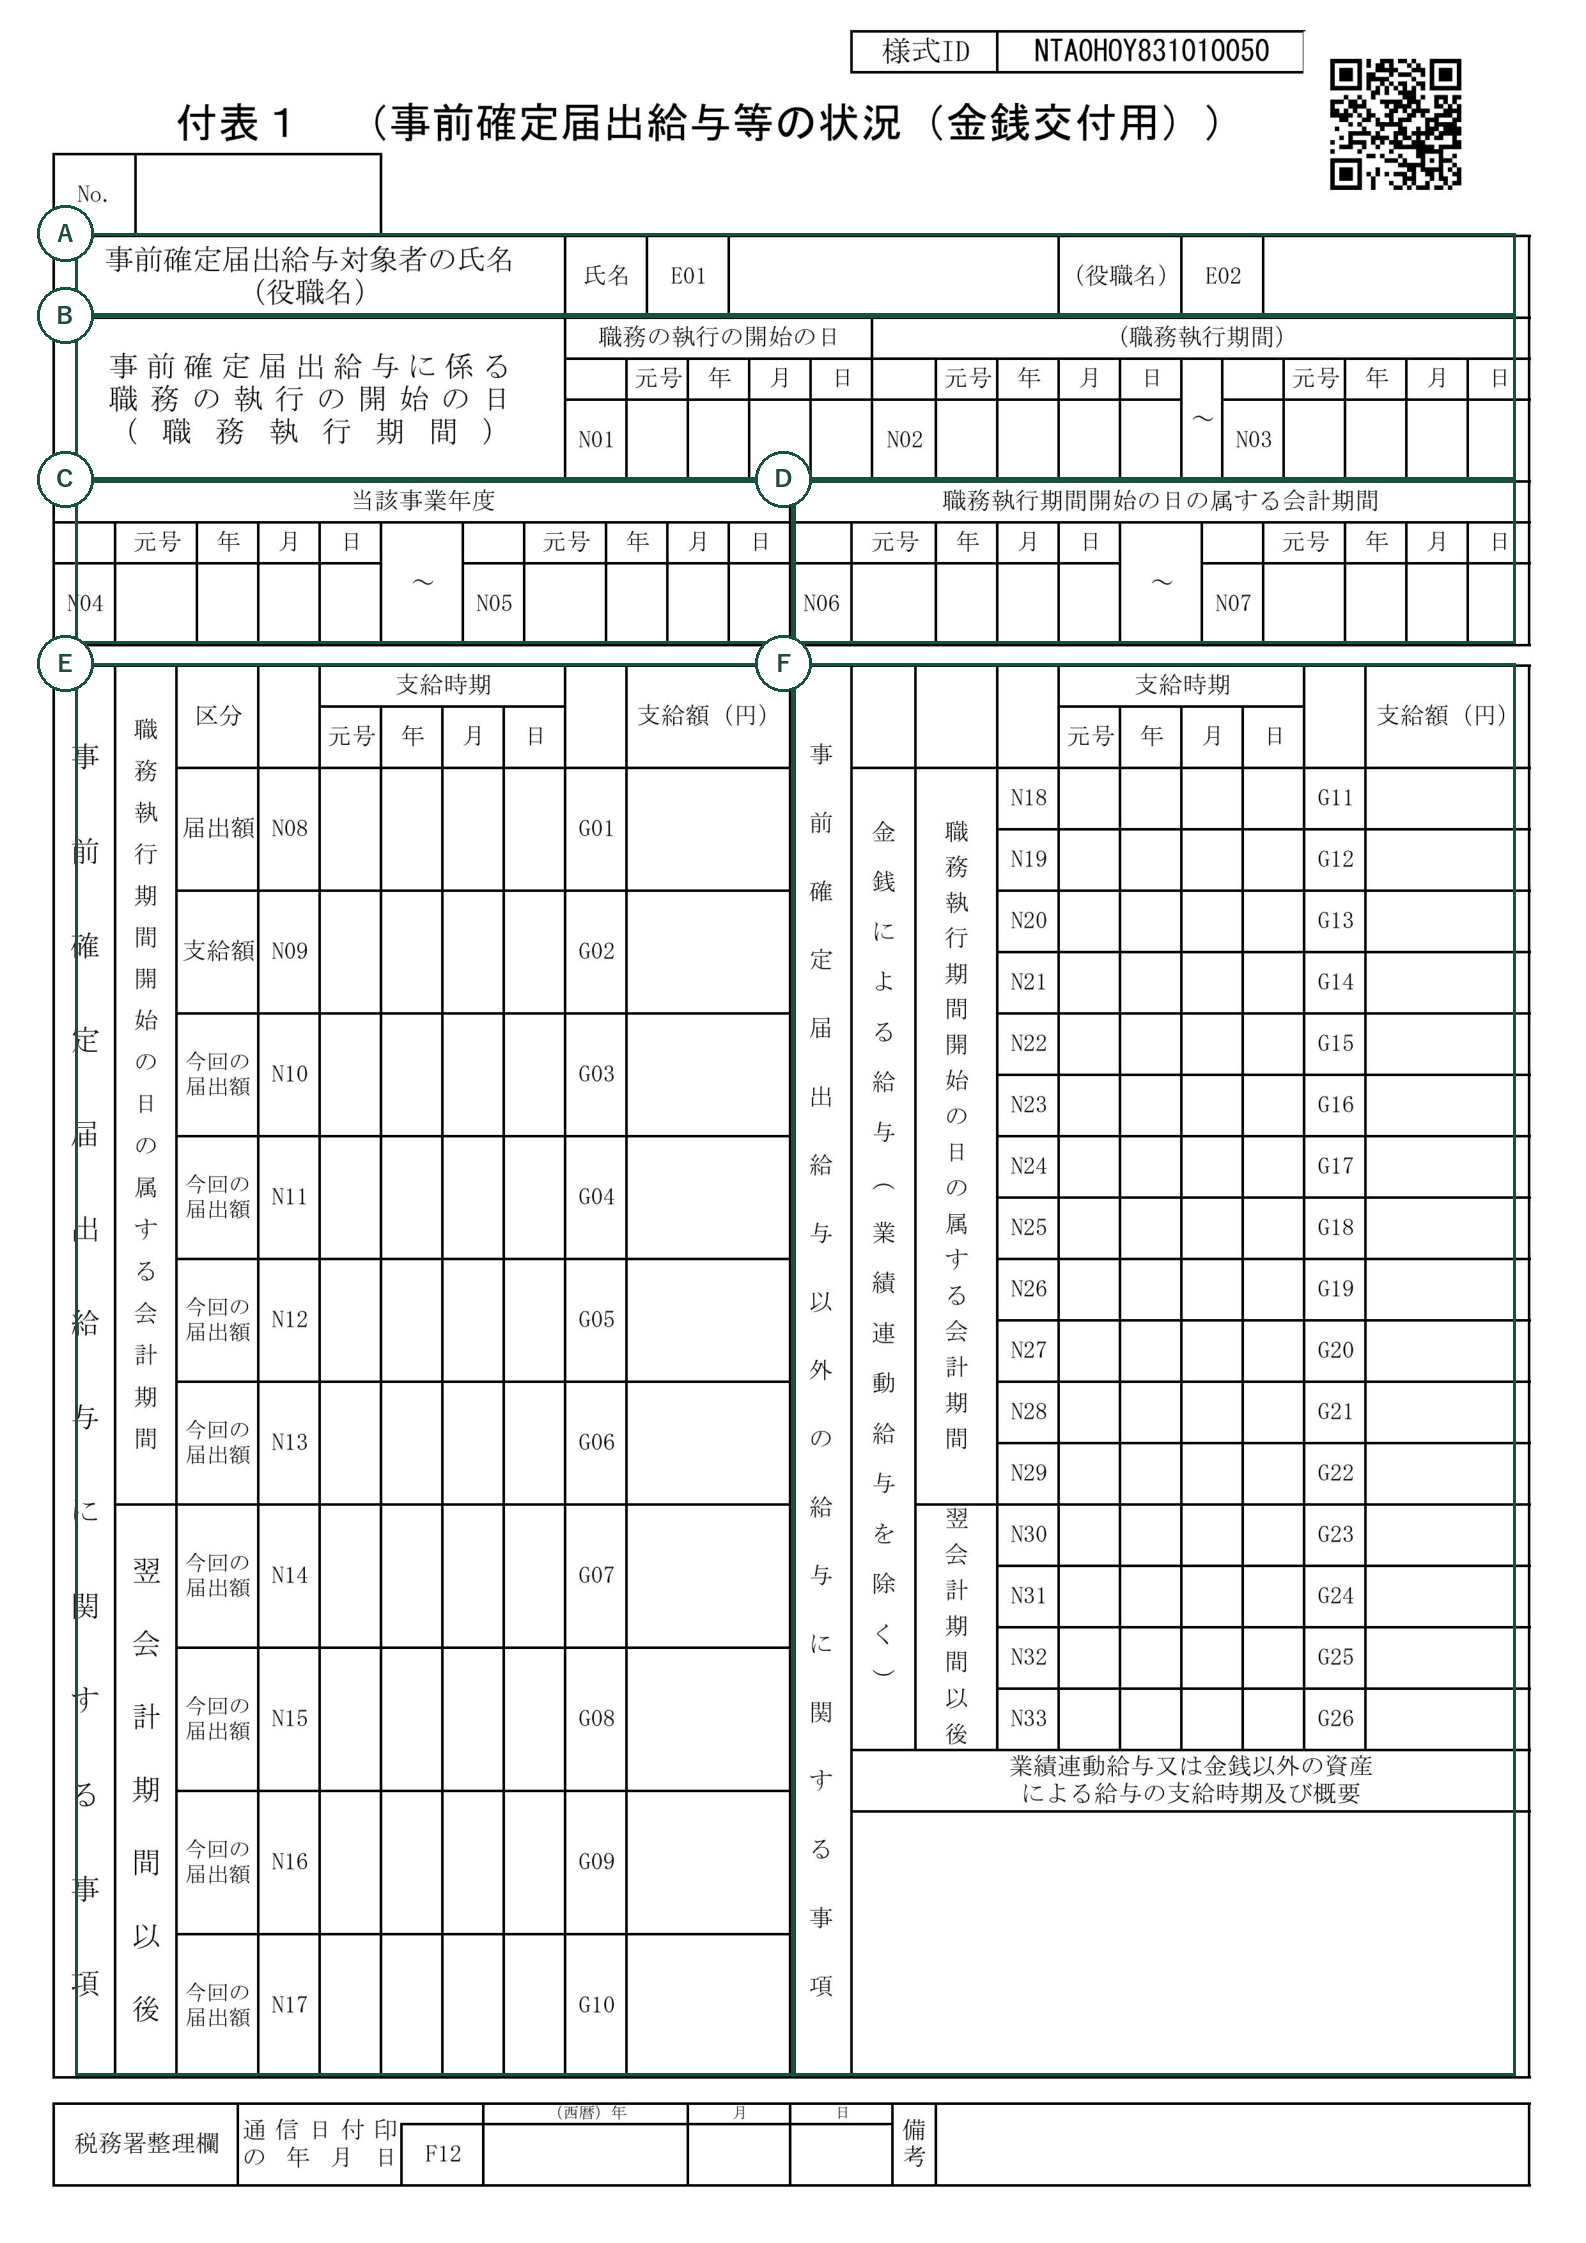
| 欄 | 何を書くか | 記載例 |
|---|---|---|
| A 氏名・役職名 | 支給を受ける役員1人分 | 山田 太郎 (代表取締役。合同会社は代表社員) |
| B 職務の執行の開始の日・職務執行期間 | 開始の日と、次の定時株主総会までの期間 (合同会社は定款や社員の取り決めで定めた期間) | 令和8年5月25日 / 令和8年5月25日〜翌年の定時株主総会の日 (合同会社は定めた期間の終わりの日) |
| C 当該事業年度 | この届出をする事業年度 | 令和8年4月1日〜令和9年3月31日 |
| D 職務執行期間開始の日の属する会計期間 | 職務執行期間の開始の日を含む会計期間 | 令和8年4月1日〜令和9年3月31日 |
| E 事前確定届出給与に関する事項 (今回の届出額) | 議事録で決めた支給時期と支給額をそのまま。上の「支給済分」(届出額・支給額) は初めての届出では空欄。前回の届出に基づく支給がある会社は、記載要領に沿って自分で記入してください | 令和8年12月10日 1,500,000円 |
| F 事前確定届出給与以外の給与 | 毎月の役員報酬 (定期同額給与) を支給日ごとに1行ずつ。当会計期間の分 (12行まで) と、翌会計期間以後の分 (職務執行期間の終わりまで・4行まで)。決議日より前の支給日は、その時点の月額 (改定前の額) | 例: 令和8年4月25日〜令和9年3月25日 各500,000円 (12行) / 翌会計期間以後 令和9年4月25日・令和9年5月25日 各500,000円 |
→ 表は横にスクロールできます
Eの支給日と支給額は、届出どおりに支給しないと損金にならない、要になる欄です(法人税法34条1項2号・法人税基本通達9-2-14)。議事録で決めた支給額と支給日を正確に写すよう、写し間違いに注意します。
提出先と期限 — 所轄税務署長へ、開始日も合わせて確認
提出先は納税地の所轄税務署長で、e-Taxでも提出できます。原則は、決議日(職務執行開始日が先ならその開始日)から1か月と、会計期間開始日から4か月のいずれか早い日までです。一定の通算法人は後者が5か月、申告期限延長の指定を受けたそのほかの法人は指定月数に3を加えた月数です。設立時に開始する職務について定めた新設法人は、設立日から2か月までです(法人税法施行令69条4項)。
通常の年決算で決議日と職務執行開始日が同じ、申告期限延長の指定がない例です。2026年3月決算で5月25日に決議した会社なら、提出最終日は6月25日です。期限後の届出は原則として事前確定届出給与の要件を満たしません。ただし、法人税法施行令69条7項のやむを得ない事情を税務署長が認める場合は別です。あなたの会社の期限は、いつになるでしょうか。
届出が要らない場合と、この記事の対象外
同族会社に当たらない会社が、毎月の給与を受け取らない役員(非常勤役員など)に金銭で支給する場合は、この届出自体が不要です(法人税法34条1項2号)。
一方、届出のあとに支給額や支給日を変えたいときは変更の届出、役員の急な就任などの臨時改定事由があるときは期限の数え方が変わります。こうした場面は個別の判断が要るので、届出前にご相談ください。
まとめ — 議事録の数字を「そのまま写す」だけにしておく
届出書と付表1は、議事録で決めた日付と金額をそのまま写す書類です。先に議事録で「誰に・いつ・いくら」を確定させておけば、届出書の作成は難しくありません。議事録・届出書の作成と期限計算では、議事録(合同会社は同意書)をその場で作り、入力した内容が届出書の記載例にも反映されます。まず事前確定届出給与シミュレーションで支給額の設計を確かめ、それから議事録と届出書へ進んでみてください。
※本記事は金銭で支給する一般的なケースの書き方です。株式や新株予約権で支給する場合、既に届け出た内容を変更する場合(変更届出)は対象外です。
この記事の内容は、あなたの数字でその場で試算できます。
事前確定届出給与シミュレーションで実際にあなたの数字で試す→この記事の内容、私の場合は? — 普段お使いの AI に相談
押すと、この記事の要点が質問文になって、選んだ AI に渡ります。
Gemini など、ほかの AI に貼り付けて使えます
AI によってはそのまま回答が始まります。回答は各 AI サービスによるもので、当事務所の見解ではありません。
※免責事項: 本コラムは一般的な情報のご提供を目的とするもので、個別の事案に対する税務上の助言ではありません。内容は執筆時点の法令等にもとづいており、その後の改正などにより現在の取り扱いと異なることがあります。正確な記載に努めていますが内容を保証するものではなく、本コラムの情報にもとづいて行われたご判断について、当事務所は責任を負いかねます。実際の手続きやご判断にあたっては、税理士等の専門家にご相談ください。