
青色申告決算書の書き方 — 4ページを埋める順番と、損益計算書・減価償却・貸借対照表でつまずく欄
 執筆: 佐々木 俊 (税理士・公認会計士)執筆者について↓
「貸借対照表の数字が合わない」— そんな壁に当たった個人事業主の方に向けて、青色申告決算書の4ページを埋める順番と、つまずきやすい欄を国税庁の書き方に沿って整理します。欄の番号は国税庁の令和7年分の書き方のものです。
この記事の要点
- 書く順番は、2ページ(月別の売上・仕入と給与・家賃の内訳)→3ページ(減価償却費)→1ページ(損益計算書)→4ページ(貸借対照表)
- 55万円の控除は、複式簿記で記帳し、貸借対照表と損益計算書を添えて期限内に出すことが条件(現金主義の特例を選んだ方は対象外)。65万円は、さらにe-Taxでの送信か優良な電子帳簿の保存が要る。貸借対照表を添えなくてよいのは簡易な帳簿の方
- 貸借対照表の「青色申告特別控除前の所得金額」は損益計算書と必ず一致する。合わないときは記帳漏れ・二重記帳・転記誤りを疑う
決算書は4ページ — 1ページ目から書き始めない
青色申告決算書(一般用)は4ページで、1ページの損益計算書の主な欄は2ページと3ページの計を転記して埋める作りになっています。売上は2ページの月別の計、減価償却費は3ページの計(製造業で原価計算をしている方の工場や機械などの分を除く)、青色申告特別控除額は2ページの計算欄から写します。だから1ページ目から順に書き始めると、途中で何度も前のページに戻ることになります。
青色申告決算書(一般用)を埋める順番
2ページ
月別の売上(収入)金額と仕入金額、家事消費等・雑収入、給料賃金と専従者給与の内訳、地代家賃の内訳を書く
3ページ
減価償却費の計算、売上先・仕入先の明細、利子割引料と税理士報酬の内訳を書く
1ページ
損益計算書に2・3ページの計を転記し(製造業で原価計算をする方は、先に作った4ページの製品製造原価㉖を仕入金額③へ)、経費帳から各科目の金額を書いて、青色申告特別控除前の所得金額を出す
2ページ
青色申告特別控除額の計算欄で控除額を決め、1ページの㊹欄へ写す(不動産所得もある方は、控除を不動産所得から先に差し引く)
4ページ
貸借対照表の期首・期末の残高を書き、控除前の所得金額が1ページと一致することを確かめる
製造業で原価計算をしている方は、工場や機械などの減価償却費を4ページの製造原価の計算に書き、その製品製造原価㉖を1ページの仕入金額③へ写します。このため、1ページより先に4ページの製造原価の計算を作ります。
決算書は、税務署長の承認を受けて青色申告をしている方が青色申告書に添える書類です。原則として、貸借対照表・損益計算書と所得の計算に関する明細書を添付します(所得税法149条)。ただし、簡易な記録の方法で帳簿を付ける方は、貸借対照表を添えなくてよいとされています(所得税法施行規則65条2項)。帳簿を複式簿記で付けている方は、会計ソフトの決算書の画面がこの4ページと同じ並びなので、照らし合わせながら進めてみましょう。
2ページ — 月別の売上と仕入、家族への給与、家賃の内訳
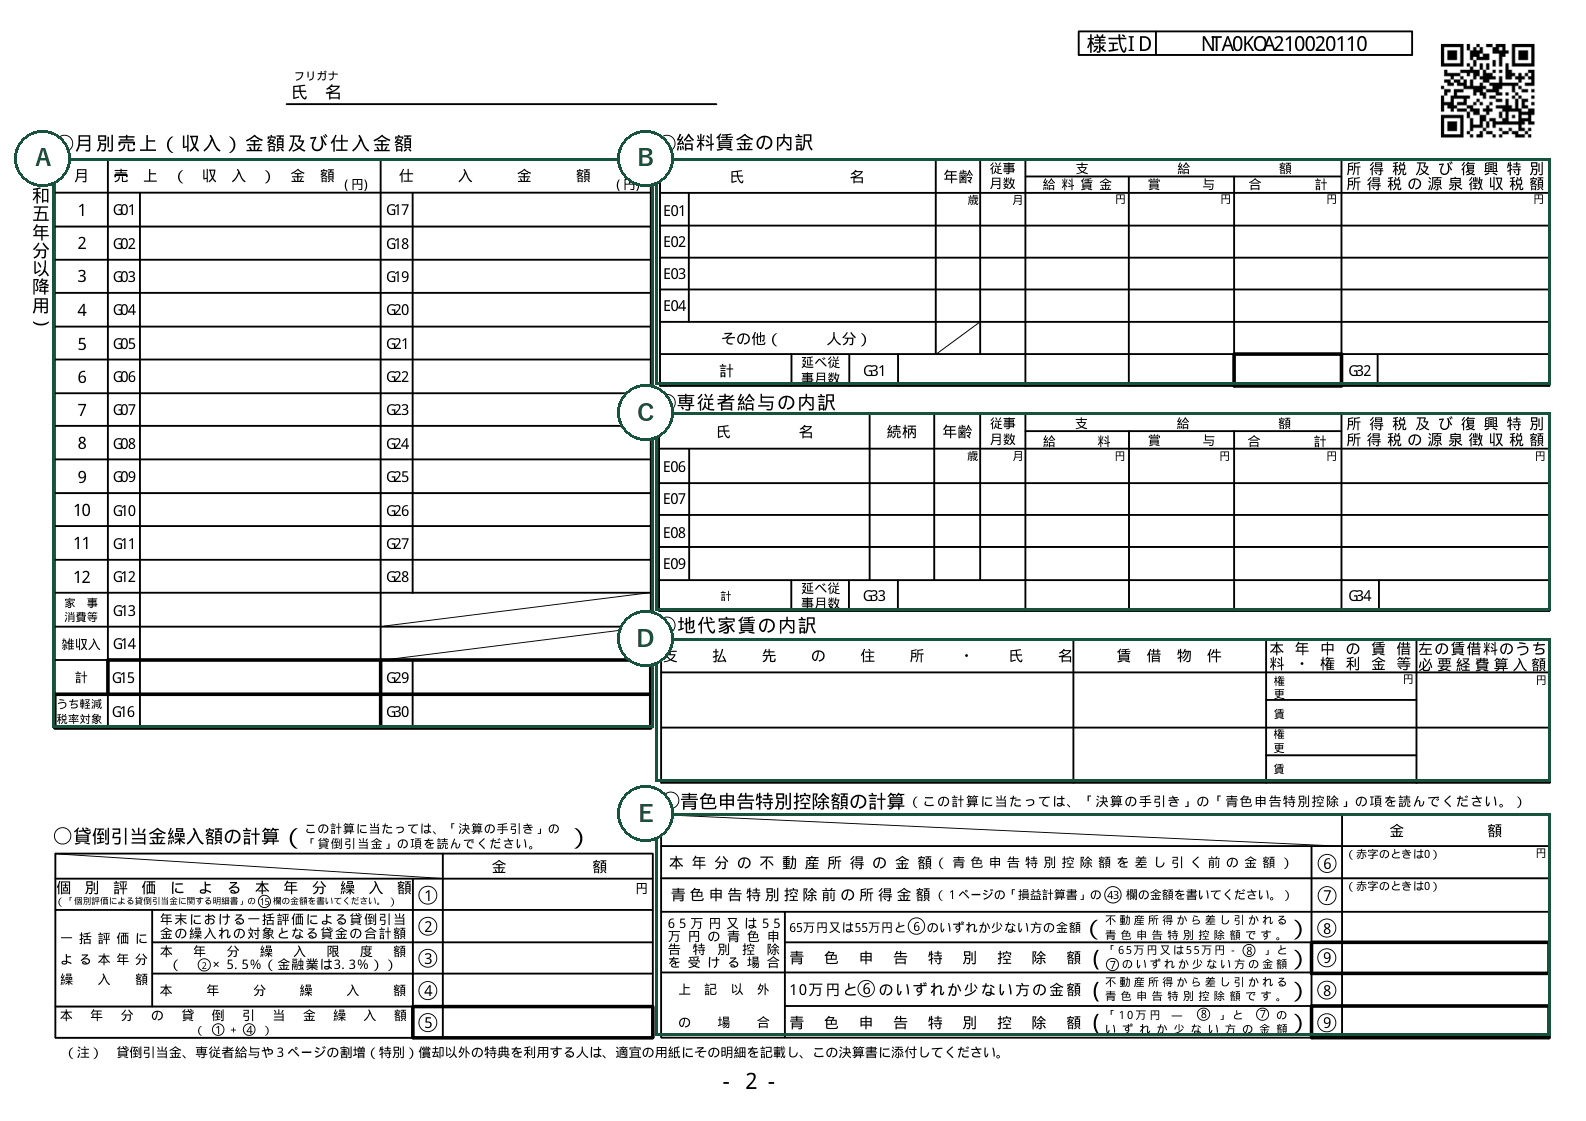
月別の売上(収入)金額と仕入金額は、1月1日から12月31日までの金額を月ごとに書きます。売掛帳を20日や25日で締めている方も、2月から11月は帳簿の月計をそのまま書き、1月と12月の欄で年初・年末の分を調整すれば足ります。商品を自分や家族で使った分は「家事消費等」、助成金など事業の収入になるものは「雑収入」に入れ、どちらも1ページの売上(収入)金額に含めてください。
給料賃金の内訳と専従者給与の内訳は、従事した月数の合計(延べ従事月数)と、年末調整後の源泉徴収税額を書きます。青色事業専従者(生計を一にする15歳以上の配偶者その他の親族で、専らその事業に従事する方)の給与は、届出書に書いた方法と金額の範囲内で、労務の対価として相当な額が必要経費になります(所得税法57条1項)。届出書は、その年3月15日まで(1月16日以後に開業した場合や新たに専従者を置いた場合は、その日から2か月以内)に出します(所得税法57条2項・所得税法施行規則36条の4)。1ページでは専従者給与㊳に書き、給料賃金⑳と混ぜないでください。
青色事業専従者として給与の支払を受ける配偶者や親族は、同一生計配偶者・扶養親族の範囲から除かれています(所得税法2条1項33号・34号)。そのため、その方について配偶者控除・配偶者特別控除・扶養控除は受けられません。給与を払うか控除を使うかの比べ方は、このサイトの家族に給与を払って経費にする青色申告の専従者給与で説明しています。
地代家賃の内訳は、その年に支払うことが確定した賃借料を書き、権利金や更新料は上段に分けて書きます。自宅兼事務所の家賃のように仕事と生活が混ざる支出は、業務に必要な部分を明らかに区分できる範囲だけが必要経費です(所得税法45条1項1号・所得税法施行令96条)。割合の決め方は家事按分の割合の決め方を参考にしてください。
3ページ — 減価償却費の計算で決まる欄が多い
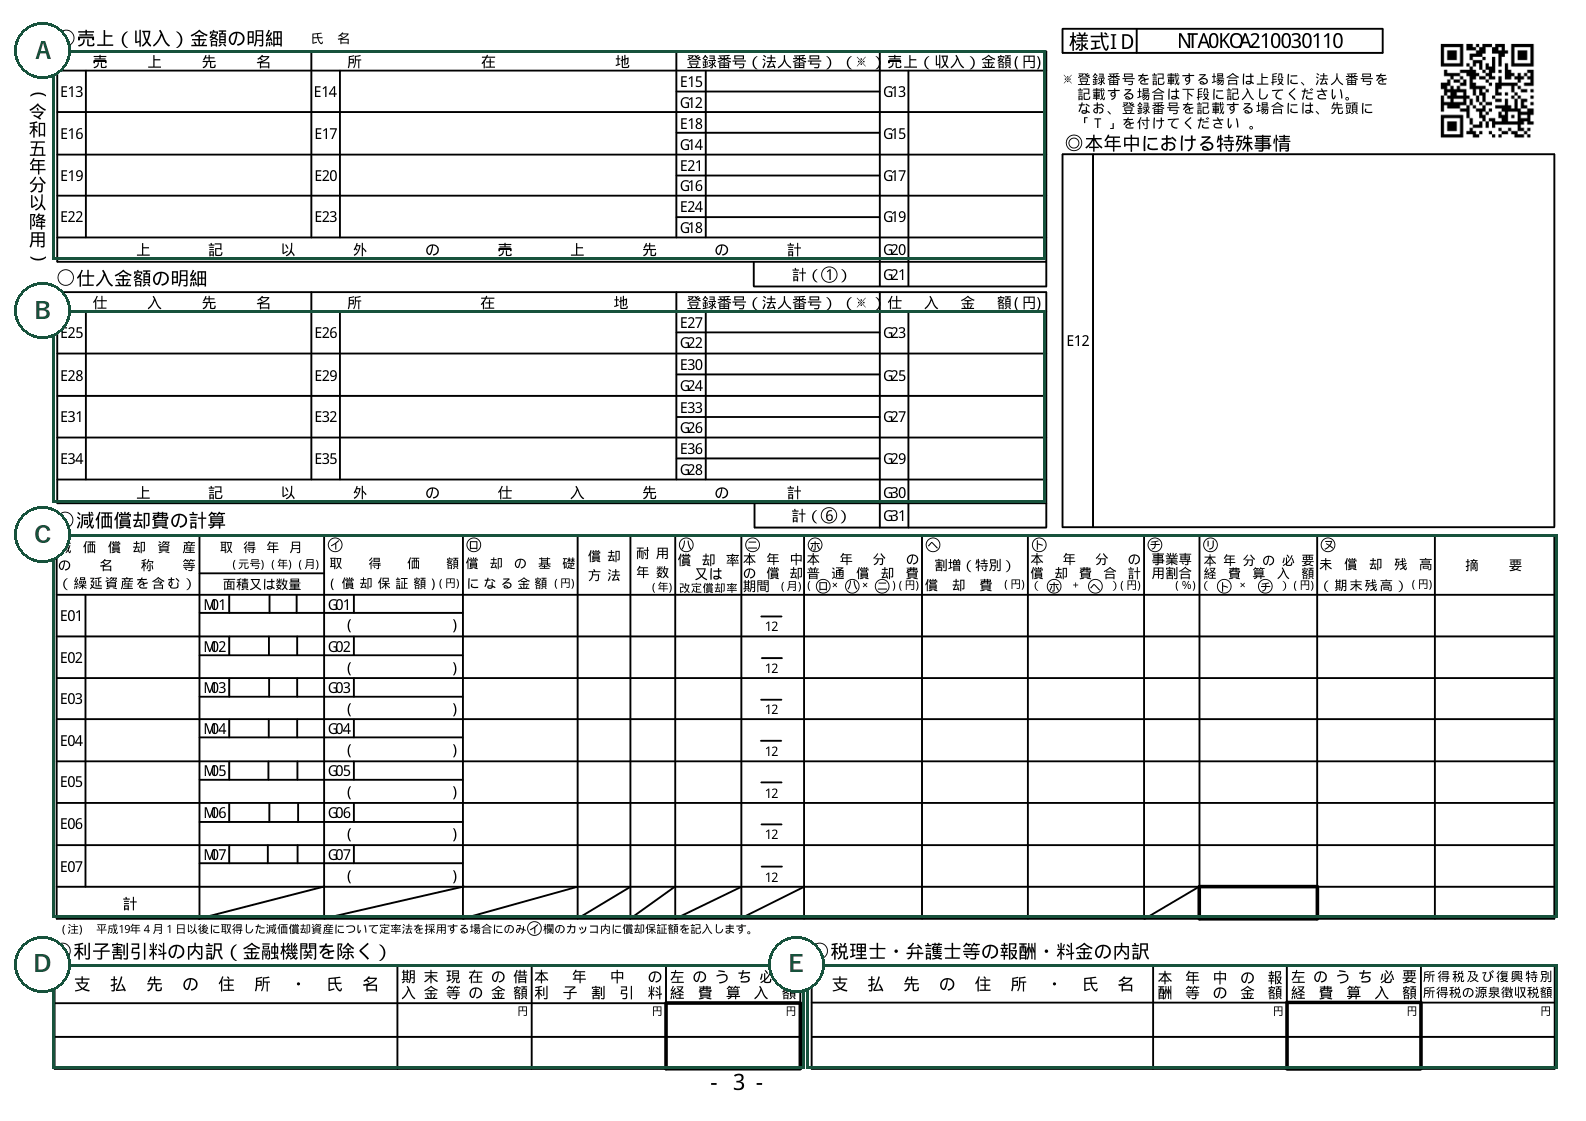
減価償却費の計算は、資産ごとに取得価額、償却の基礎になる金額、償却方法、耐用年数、償却率、本年中の償却期間、事業専用割合を書き、本年分の償却費を出します。
平成19年4月1日以後に取得した資産は、届け出ていなければ定額法(鉱業用の資産は生産高比例法、鉱業権と貯留権は生産高等比例法)です(所得税法施行令125条2号)。国税庁の書き方では、建物と、平成28年4月1日以後に取得した建物附属設備・構築物は、鉱業用のものを除き定額法だけとされています。ただし、平成20年4月1日以後に契約した所有権移転外リース取引で借り手が取得したものとされるリース資産は、リース期間定額法で償却します(所得税法施行令120条の2)。
平成19年3月31日以前に取得した資産は、届け出ていなければ旧定額法(鉱業用の資産は旧生産高比例法)です(所得税法施行令125条1号)。なお、換地処分等の課税の特例を受けて権利変換で取得した建物は、旧定率法で償却できる場合があります。
年の途中で使い始めた資産は、原則として1年分の償却費に業務に使った月数を掛けて12で割り、1か月に満たない端数は1か月に数えます(所得税法施行令132条)。ただし、生産高比例法などで償却する鉱業用の資産は、月数ではなく採掘した数量をもとに計算します(所得税法施行令132条)。仕事と私用で兼用する車などの償却費は、業務に必要な部分を明らかに区分できる範囲だけが必要経費です(所得税法45条1項1号・所得税法施行令96条)。決算書では、その割合を事業専用割合の欄に書き、償却費の合計に掛けた金額を「本年分の必要経費算入額」㋷に書いてください。
期末の未償却残高㋦は、前年末の未償却残高から本年分の償却費の合計㋣を差し引いた金額です。兼用資産も、事業分だけでなく、事業専用割合を掛ける前の1年分の償却費の全額を差し引くので、必要経費にしなかった家事分は4ページの事業主貸に含めてください。私用で使っていた資産を事業に使い始めたときは、私用の期間の「減価の額」を取得価額から差し引いた金額が、使い始めた日の未償却残高です。
取得価額20万円未満の資産(主要な業務として行うもの以外の貸付けに使う資産を除く)をまとめて3年で均等に経費にする一括償却資産は、償却率の欄に「1/3」と書きます(所得税法施行令139条)。中古で買った資産は、法定耐用年数ではなく、取得後の使用可能年数を見積もって耐用年数にできます。見積もりが難しいときは、大規模な改良をしていない限り、国税庁の書き方にある簡便な計算で求めた年数を使えます。一括で経費にできる線引きと中古の耐用年数の計算はパソコン・車・設備を買った年の確定申告を見てください。
売上先・仕入先の明細は、相手の登録番号(インボイスの番号)か法人番号を書けば、名前と所在地を省略できます。税理士や弁護士への報酬は、年内に支払うことが確定した金額と、その源泉徴収税額を内訳に書きます。源泉徴収税額には、まだ支払っていない報酬に対応する税額も含めます。
1ページ — 損益計算書は転記が中心、経費は決算整理後の金額
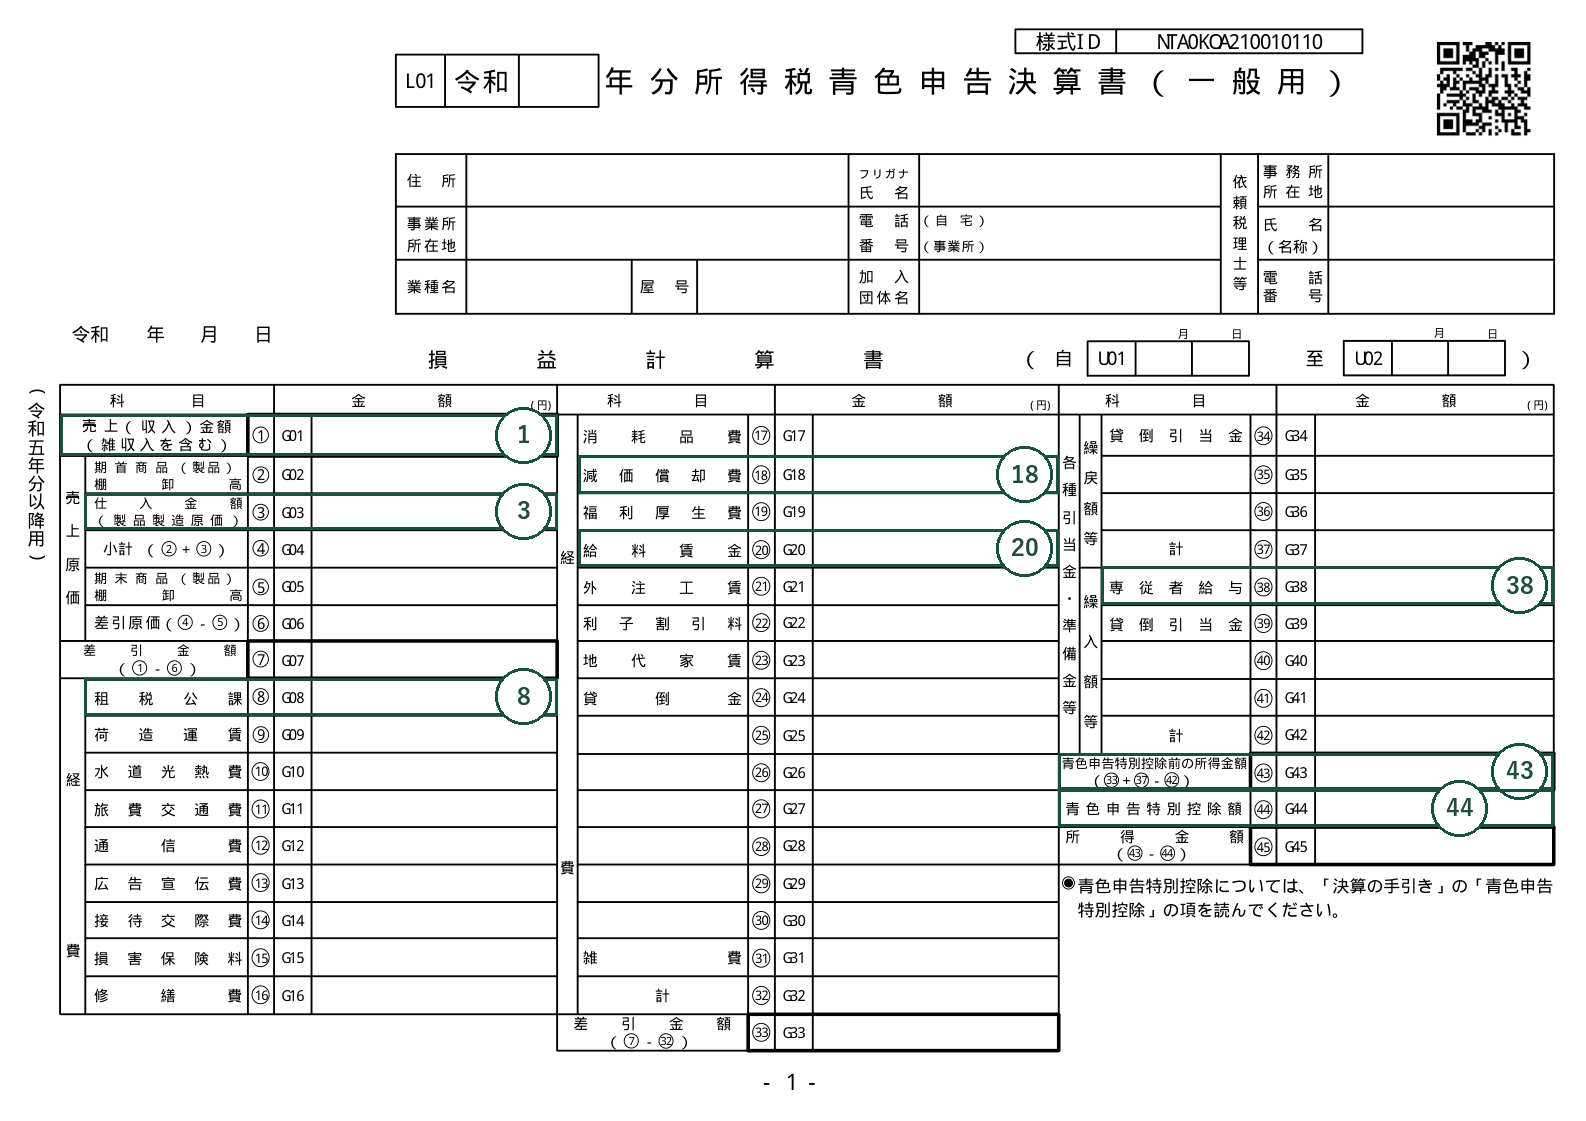
原則として、損益計算書の売上(収入)金額①は2ページの計、仕入金額③も2ページの計、減価償却費⑱は3ページの「本年分の必要経費算入額」㋷の計を写します(製造業で原価計算をしている方は次の文のとおり)。ただし、製造業で原価計算をしている方は、③に4ページの製品製造原価㉖を写し、工場や機械などの減価償却費は⑱に含めません。期首と期末の商品棚卸高②⑤は棚卸表の金額です。経費⑧〜㉛は経費帳の各科目から決算整理後の金額を書き、消費税を税込で経理している課税事業者は、納付した消費税を租税公課⑧に含めてください。
引当金や準備金の繰戻しと繰入れを書いたあと、青色申告特別控除前の所得金額㊸が出ます。そこから2ページの計算欄で決めた青色申告特別控除額㊹を引いた金額が、申告書に写す事業所得の金額です。
生活費などの家事上の支出は必要経費にならず、所得税・住民税や、所得税以外の国税の延滞税・加算税、印紙税の過怠税も経費にできません(所得税法45条1項)。ただし、事業を営む方が納める確定申告税額の延納の利子税のうち、事業所得などに対応する部分は必要経費にできます(所得税法45条1項)。経費帳に混ざっていないかを最後に見直してください。
控除額は3段階で、表の条件で決まります。
| 控除額(年額) | 記帳 | 添える書類 | 提出の条件 |
|---|---|---|---|
| 10万円 | 簡易な記帳でよい | 損益計算書と貸借対照表(簡易な記録の方は貸借対照表は不要) | 条件なし |
| 55万円 | 複式簿記(正規の簿記)。現金主義の特例を選んだ方は対象外 | 貸借対照表と損益計算書 | 期限内に申告(還付申告も同じ) |
| 65万円 | 55万円の条件に加えて | 貸借対照表と損益計算書 | e-Taxで送信するか、仕訳帳・総勘定元帳を優良な電子帳簿として保存し届出書を出す |
※どの段も控除額は上限です。原則として、不動産所得・事業所得(10万円の段は山林所得も)の損益通算前の黒字の合計額が控除額より少ないときは、その合計額が限度になります。ただし、社会保険診療の特例で所得を計算する方は、社会保険診療に対応する部分の事業所得を除いた合計額が限度になります。
55万円と65万円は、複式簿記で一切の取引を記録している方が対象です。現金主義による所得計算の特例を受ける方は、記帳・添付・期限の条件をそろえても対象外です(租税特別措置法25条の2)。令和8年分は、その帳簿から作った貸借対照表と損益計算書を添えて、期限内に申告した年に受けられます(租税特別措置法25条の2第6項)。
65万円は、確定申告書と決算書を期限までにe-Taxで送るか、仕訳帳と総勘定元帳を優良な電子帳簿の要件で保存して届出書を出すことが追加の条件です(租税特別措置法25条の2第4項・租税特別措置法施行規則9条の6)。電子帳簿の保存で受けるには、その年の仕訳帳と総勘定元帳を、最初の記録段階から一貫して電子計算機で作成して保存している必要があります(租税特別措置法施行規則9条の6)。e-Taxで送る場合も、確定申告書・貸借対照表・損益計算書などをイメージデータで送ることはできません。
4ページ — 貸借対照表は「所得金額の一致」で検算する
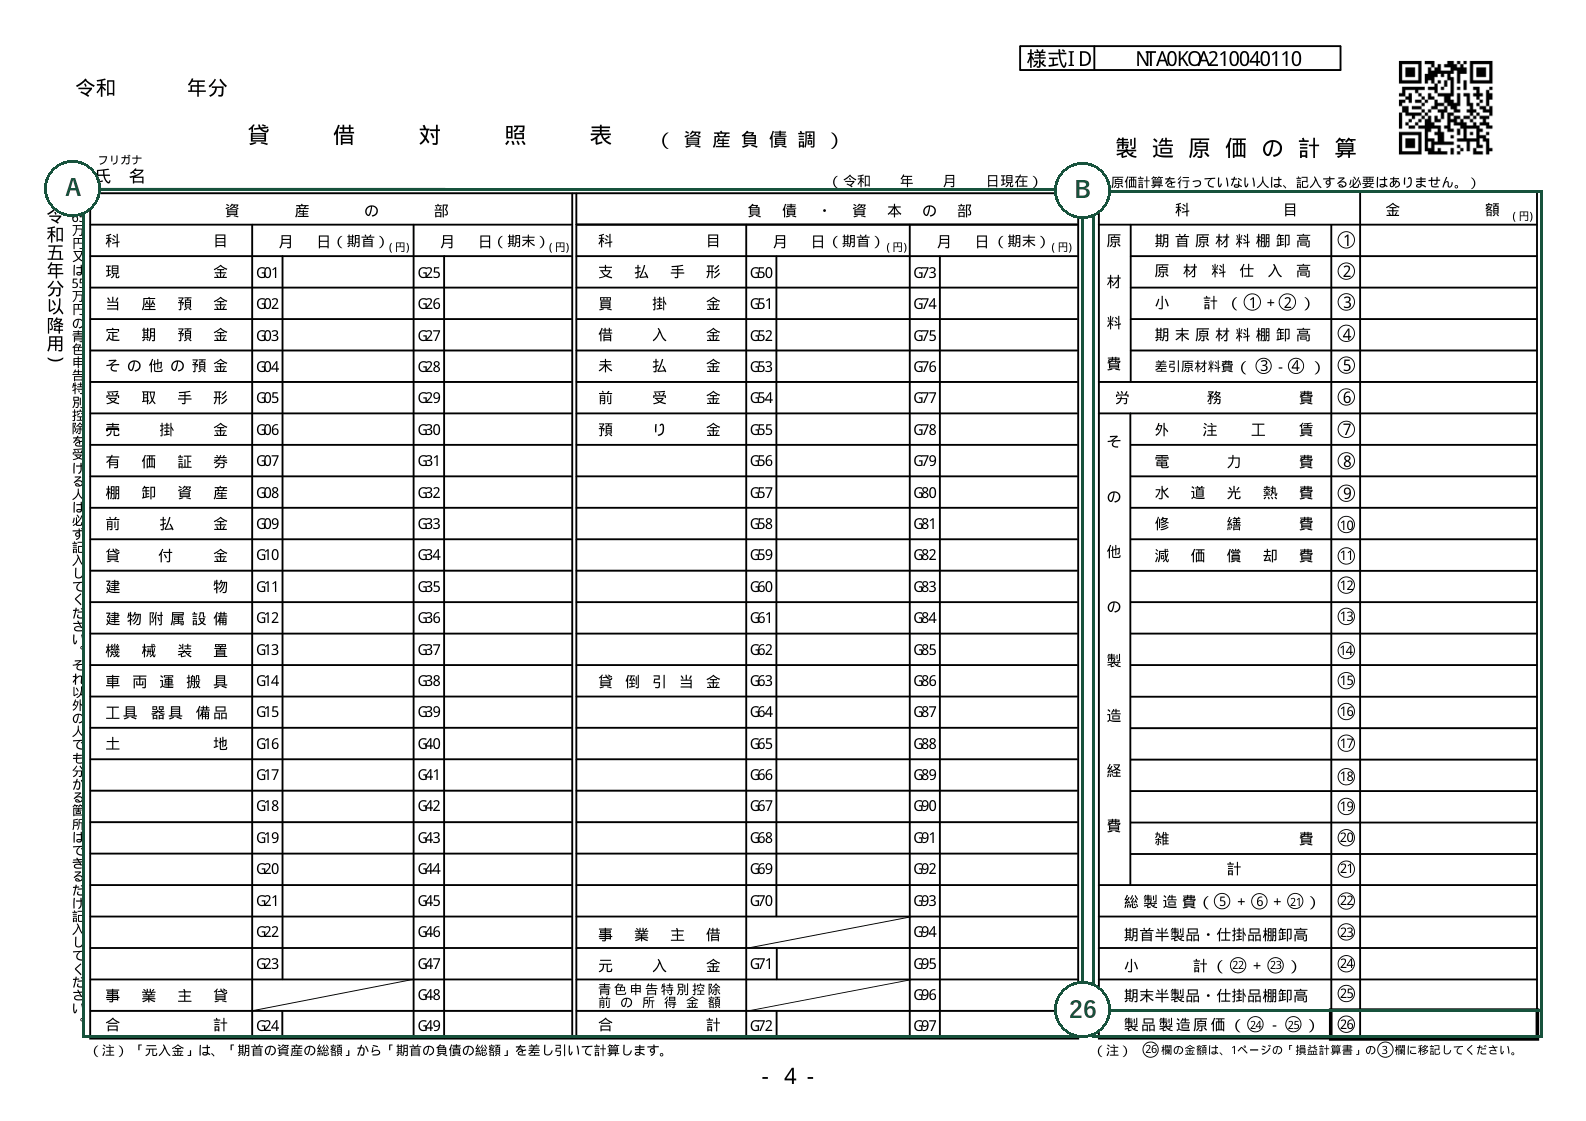
貸借対照表には、期首(1月1日)と期末(12月31日)の残高を書き、期首の欄には前年の貸借対照表の期末の金額を入れます。様式には、資産の側に現金・預金・売掛金・棚卸資産・固定資産など、負債・資本の側に買掛金・借入金・預り金・事業主借・元入金などの欄があります。棚卸資産には消耗品費から外した未使用の消耗品も含めて棚卸表の金額を書き、預り金には給与から源泉徴収した所得税のうち未納の分を含めてください。
事業主貸は、生活費などの家事上の費用、所得税・住民税など必要経費にならない租税公課、商品の家事消費の金額など、その年に事業から支出した金額の合計です。事業主借は、事業の資金として事業主が入れた金額や、通帳に付いた利息など事業所得以外の収入で事業に入れたものの合計です。
元入金の期首は「期首の資産の合計−期首の負債の合計」で求め、期末にも同じ金額を書きます。
原則として、青色申告者は貸借対照表と損益計算書を青色申告書に添付します(所得税法149条・所得税法施行規則65条1項)。ただし、簡易な記録の方法で帳簿を付ける青色申告者は、貸借対照表を添付しなくてよいとされています(所得税法施行規則56条1項・65条2項)。添えなくてよいかは控除額ではなく帳簿の付け方で決まり、55万円・65万円の控除には貸借対照表の添付が欠かせません。簡易な帳簿の方も、貸借対照表を作る習慣は売掛金の回収漏れや借入の残高の把握に役立つので、作っておくことをお勧めします。
自分で作るか、頼むか — 迷いやすい3つの場面
国税庁の確定申告書等作成コーナーで作ると、入力した金額から合計や転記が自動で計算されるので、計算誤りが起きにくくなります。それでも、棚卸・減価償却・貸借対照表の一致の3つは、元になる帳簿と資産の一覧が手元で固まっていないと先に進めません。2・3ページの元になる数字(月別の売上、固定資産の一覧、家族への給与の月数)を先にそろえておくのが近道ではないでしょうか。
貸借対照表の数字がどうしても合わない、固定資産や借入が多い、消費税を納める事業者になった、といった年は、申告だけを税理士に頼むことも検討してみてください。弊所は確定申告だけのご依頼も受けています。料金と受付の範囲は確定申告のページに載せていますので、頼む範囲を決めるときの参考にしてください。
※欄の番号(①〜㊹)は国税庁の令和7年分の書き方のものです。令和8年分の様式が公表されたら、番号が変わることがあります。
出典
- 国税庁 令和7年分 青色申告決算書(一般用)の書き方
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- e-Gov法令検索 租税特別措置法25条の2(青色申告特別控除)
- e-Gov法令検索 租税特別措置法25条の2(青色申告特別控除・令和9年1月1日施行の改正後)
- e-Gov法令検索 租税特別措置法施行規則9条の6(青色申告特別控除)
- e-Gov法令検索 所得税法2条(定義)・45条(家事関連費等の必要経費不算入等)・49条(減価償却資産の償却費の計算及びその償却の方法)・57条(事業に専従する親族がある場合の必要経費の特例等)・149条(青色申告書に添付すべき書類)
- e-Gov法令検索 所得税法施行令96条(家事関連費)・120条の2(減価償却資産の償却の方法)・125条(減価償却資産の法定償却方法)・132条(年の中途で業務の用に供した減価償却資産等の償却費の特例)・139条(一括償却資産の必要経費算入)
- e-Gov法令検索 所得税法施行規則57条(取引の記録等)・61条(貸借対照表及び損益計算書)
この記事の内容、私の場合は? — 普段お使いの AI に相談
押すと、この記事の要点が質問文になって、選んだ AI に渡ります。
Gemini など、ほかの AI に貼り付けて使えます
AI によってはそのまま回答が始まります。回答は各 AI サービスによるもので、当事務所の見解ではありません。
※免責事項: 本コラムは一般的な情報のご提供を目的とするもので、個別の事案に対する税務上の助言ではありません。内容は執筆時点の法令等にもとづいており、その後の改正などにより現在の取り扱いと異なることがあります。正確な記載に努めていますが内容を保証するものではなく、本コラムの情報にもとづいて行われたご判断について、当事務所は責任を負いかねます。実際の手続きやご判断にあたっては、税理士等の専門家にご相談ください。