
青色申告決算書 (不動産所得用) の書き方 — 収入の内訳・減価償却費・借入金利子の欄と、5棟10室で変わる控除
 執筆: 佐々木 俊 (税理士・公認会計士)執筆者について↓
家賃収入の確定申告で、青色申告決算書(不動産所得用)を初めて自分で作る方に向けて、4ページのどこに何を書くかを整理します。令和8年分(2027年3月15日が期限)の様式をもとに、埋める順番と、5棟10室に満たない方が使えない欄も添えます。
この記事の要点
- 不動産所得用は4ページ。書く順番は、2ページ目の収入の内訳 → 3ページ目の減価償却費と借入金利子の内訳 → 1ページ目の損益計算書 → 4ページ目の貸借対照表
- 収入の内訳は物件ごとに、賃貸料の月額と年額・礼金や更新料・返さないことになった敷金を分けて書き、預かったままの敷金は期末残高の欄にだけ書く
- 貸室おおむね10室・独立した家屋おおむね5棟に満たず、これに準ずる事情も無い方は、青色申告特別控除が10万円で、専従者給与の欄は使えず、貸借対照表は分かる箇所をできるだけ書く
4ページの構成と書く順番 — 内訳を先に作り、1ページ目の損益計算書へ移す
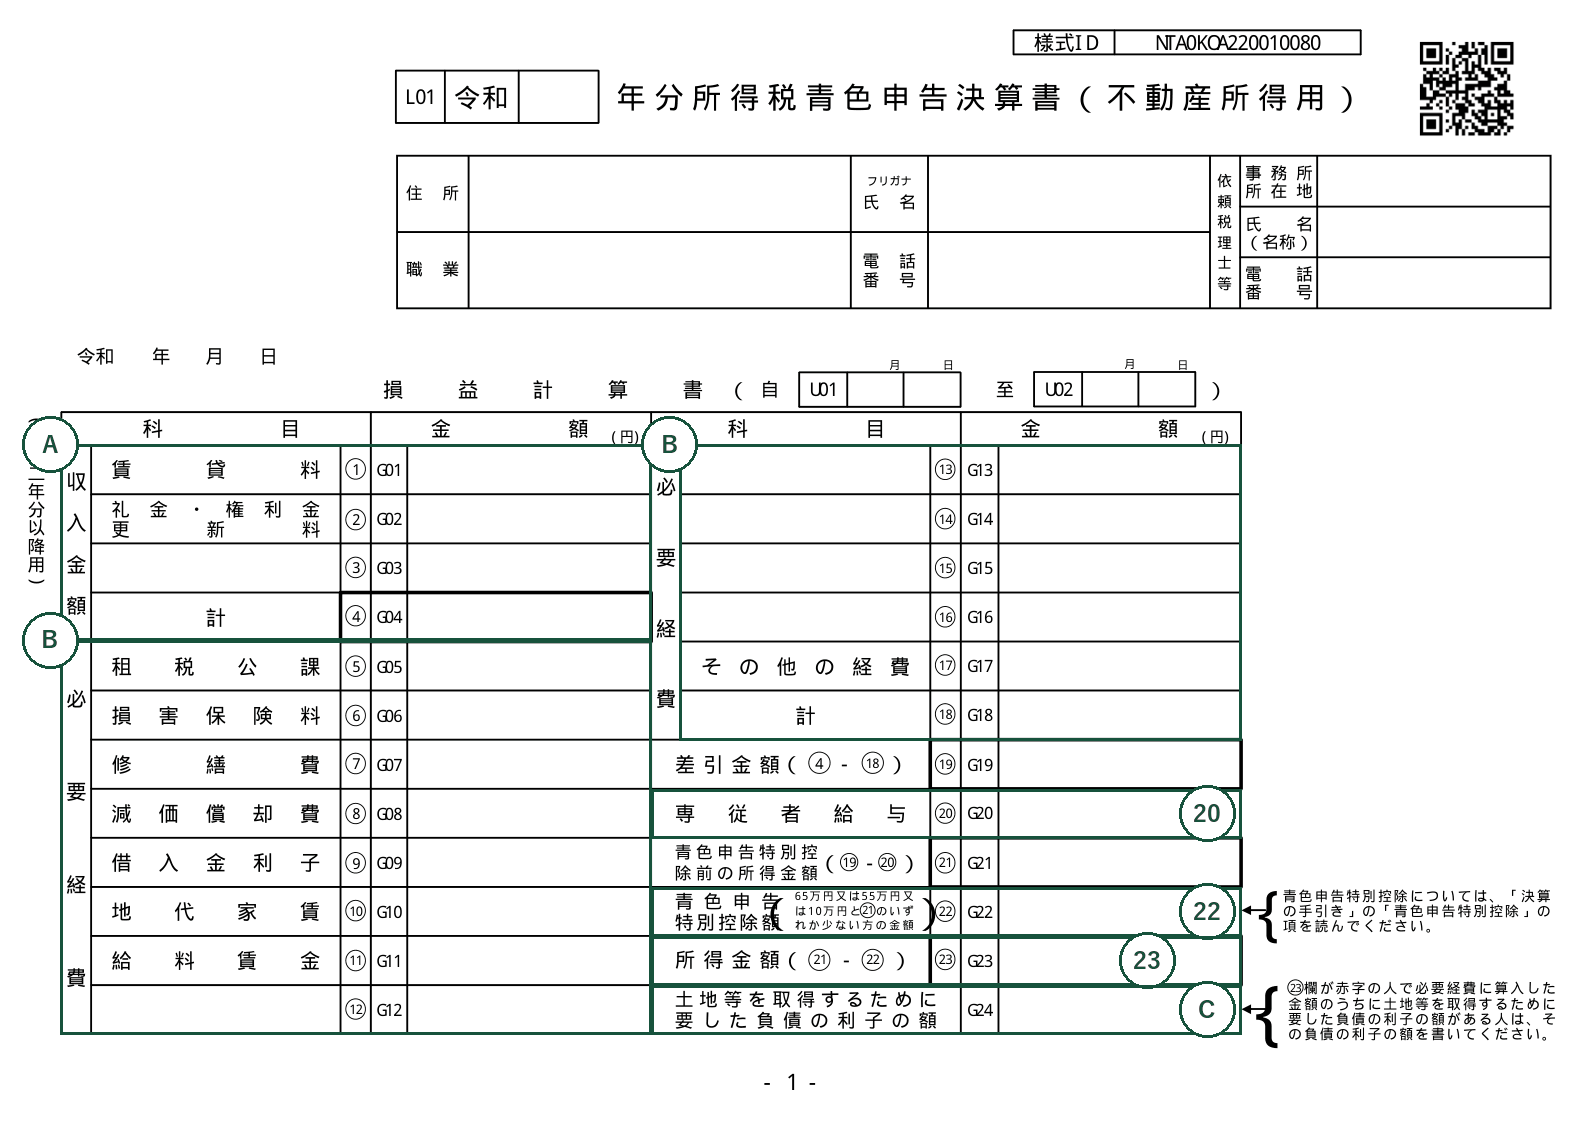
不動産所得用の様式は、収入の行が賃貸料・礼金権利金更新料・名義書換料その他の3つに分かれ、経費の行も租税公課・損害保険料・修繕費・減価償却費・借入金利子・地代家賃・給料賃金と、大家の経費に合わせてあります。不動産所得は総収入金額から必要経費を引いた額なので(所得税法26条2項)、損益計算書はこの引き算を1ページに収めた表です。当てはまる行のない管理料や水道光熱費は、5つある空欄の行に費目の名前を自分で書きます。
| ページ | 欄 | 書くこと |
|---|---|---|
| 1ページ目 | 損益計算書 | 収入3行と経費の行の合計、専従者給与、青色申告特別控除額、所得金額。赤字の方は土地を買った借入金の利子の欄も |
| 2ページ目 | 不動産所得の収入の内訳 | 物件ごとの賃貸料(月額・年額)、礼金や更新料、返さないことになった敷金、預かっている敷金の期末残高 |
| 3ページ目 | 減価償却費の計算、地代家賃と借入金利子の内訳 | 建物や設備ごとの償却費と貸付割合、金融機関以外からの借入金の利子、税理士に払った報酬 |
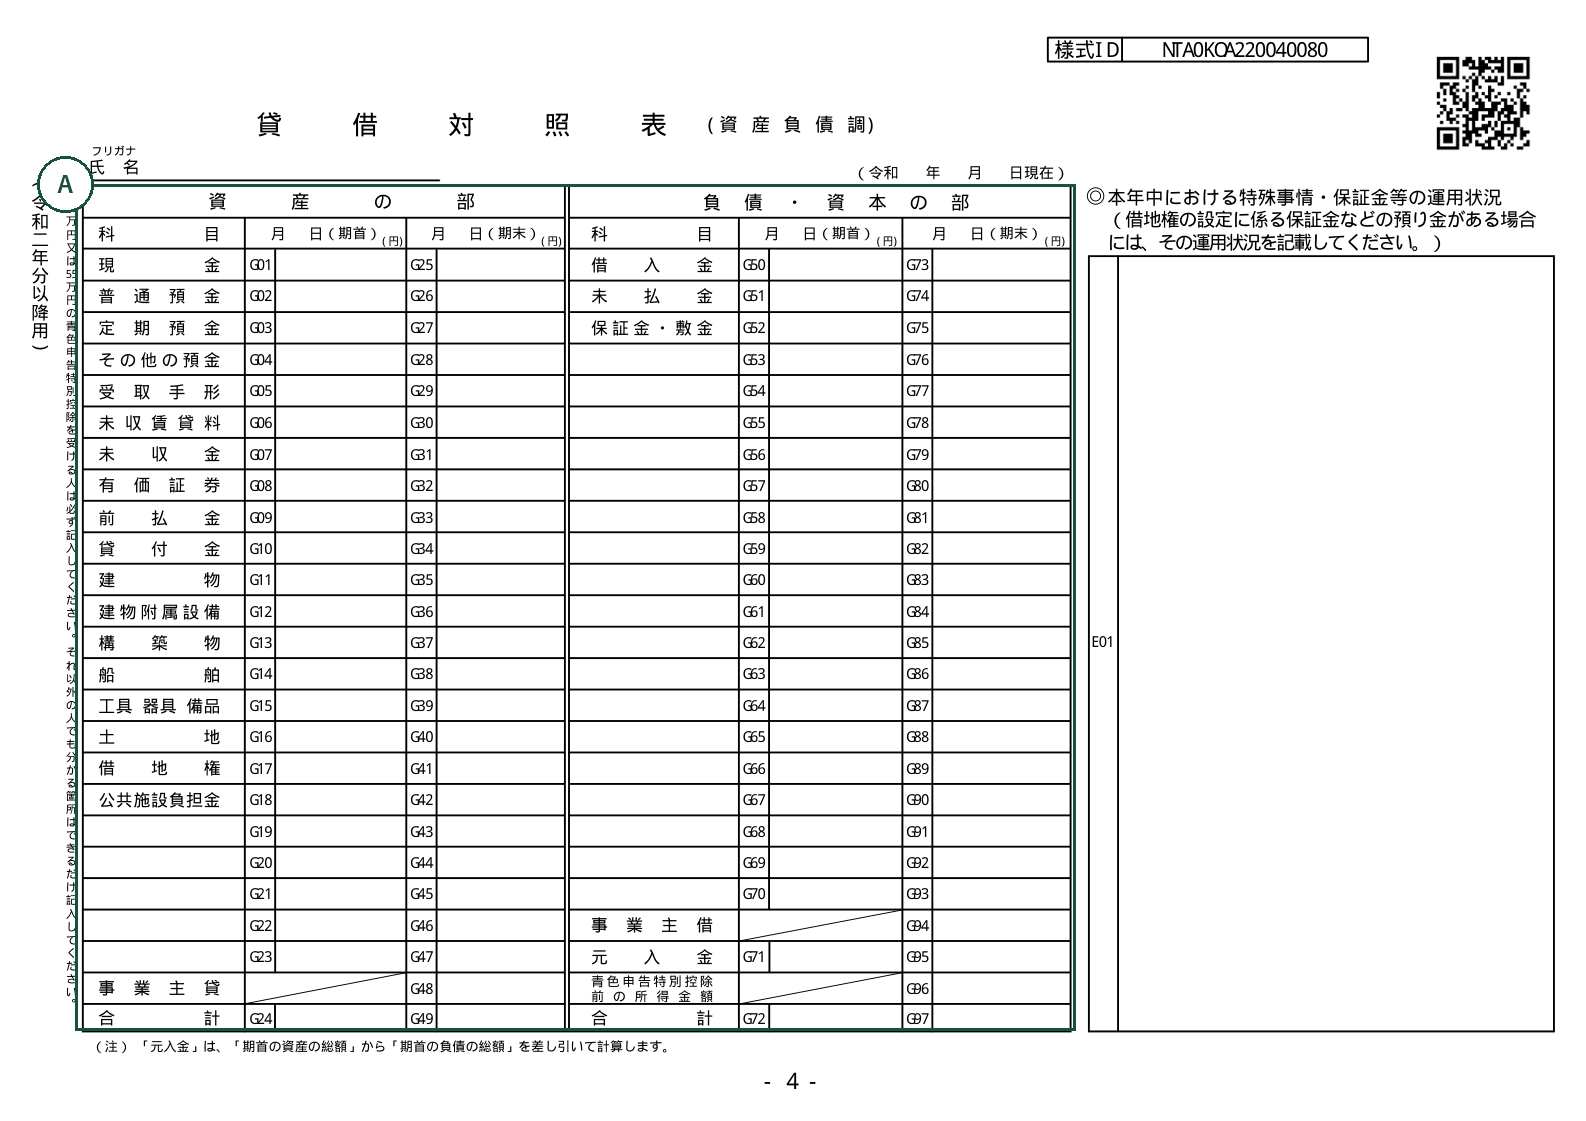
| 4ページ目 | 貸借対照表(資産負債調) | 期首と期末の預金・未収賃貸料・建物・借入金・預かっている保証金と敷金。65万円・55万円の控除を受ける方は必ず書く |
書く順番は2ページ目 → 3ページ目 → 1ページ目 → 4ページ目です。国税庁の確定申告書等作成コーナーで作れば、内訳から損益計算書への転記と計算は自動です。手元の賃貸借契約書と通帳を物件ごとに並べてから書き始めてみてください。
2ページ目「不動産所得の収入の内訳」— 物件ごとに、賃貸料・礼金・敷金を分けて書く
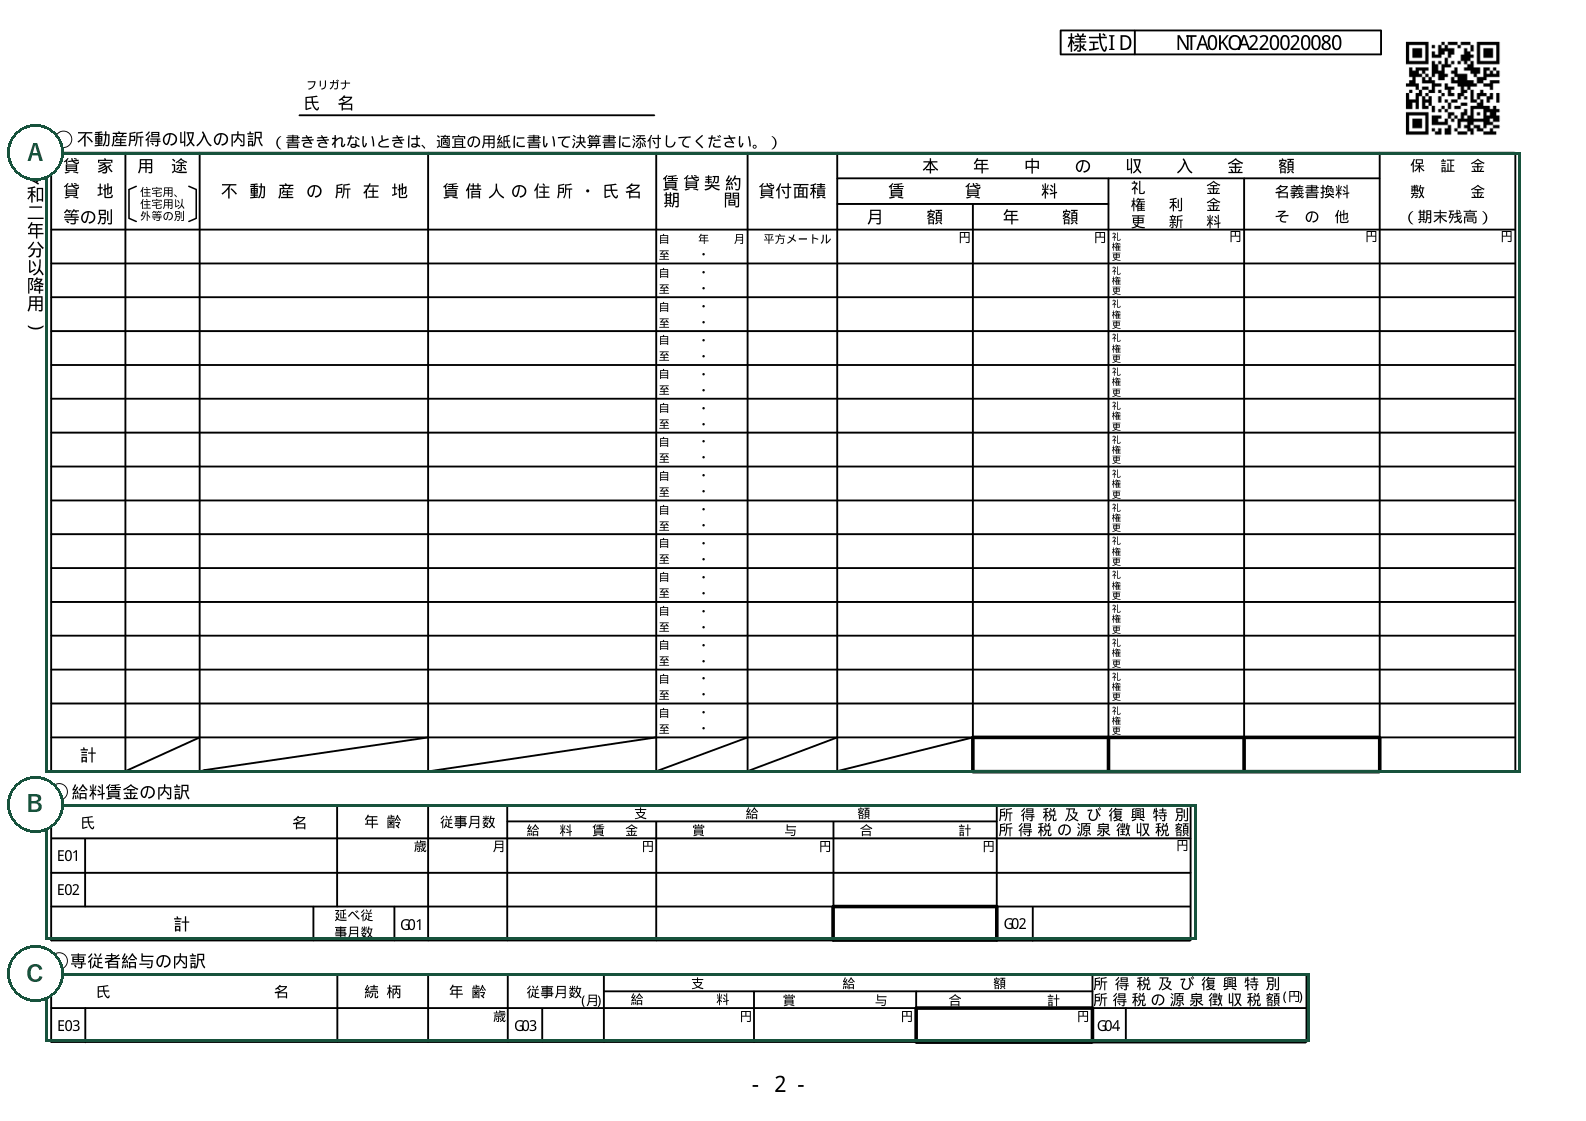
左から、貸家・アパート・貸マンション・貸地・駐車場などの別、住宅用か住宅用以外かの用途、所在地、賃借人の住所と氏名、賃貸契約期間、貸付面積の順に、部屋ごとに1行で書きます。賃借人の住所が物件の所在地と同じなら住所は省け、アパートの貸付面積は世帯ごとの専用部分の床面積です。本年中の収入金額は、賃貸料の月額と年額、礼金・権利金・更新料(該当する字を○で囲む)、名義書換料・その他の3つに分けます。
名義書換料・その他の欄には、返さないことになった敷金や保証金、賃借人から受け取る水道料・電気料を書きます。右端の保証金・敷金(期末残高)は、年末に預かったままの額を書く欄で、収入には入りません。年の途中で家賃を変えたときは、月額の欄に変えた月と変更前後の額を書き、年額は実際の合計です。
原則
賃貸料は、契約や慣習で支払日が定められていればその支払日、定められていなければ支払を受けた日(請求したときに支払うものは請求の日)の属する年の収入です。
所得税基本通達36-5
ただし
礼金・権利金・更新料は、物件の引渡しを要するものは引渡しの日、要しないものは契約の効力が生じた日の属する年の収入で、引渡しを要するものを契約の効力が生じた日で申告しても認められます。
所得税基本通達36-6
敷金・保証金のうち、期間に関係なく返さない契約の部分は礼金と同じ日、貸付期間の経過に応じて返さなくなる部分は契約で返さないことになった日の属する年の収入です。
所得税基本通達36-7
貸付けが終わらないと返さないことが確定しない敷金・保証金は、終わって返さないことが確定した額が、貸付けが終わった日の属する年の収入です。
所得税基本通達36-7
12月分の家賃を1月に受け取る契約なら、原則として支払日の属する年、つまり翌年の収入です(所得税基本通達36-5)。ただし、継続的な記帳に基づいて不動産所得の金額を計算しているなどの一定の要件に当てはまる方は、その年の貸付期間に対応する賃貸料の額をその年の収入にできます。入金のあった月だけで書くと年をまたいでずれるので、契約の支払日(要件に当てはまれば貸付期間)で区切ってみてください。
3ページ目「減価償却費の計算」と「借入金利子の内訳」— 貸付割合の欄と、金融機関以外の利子
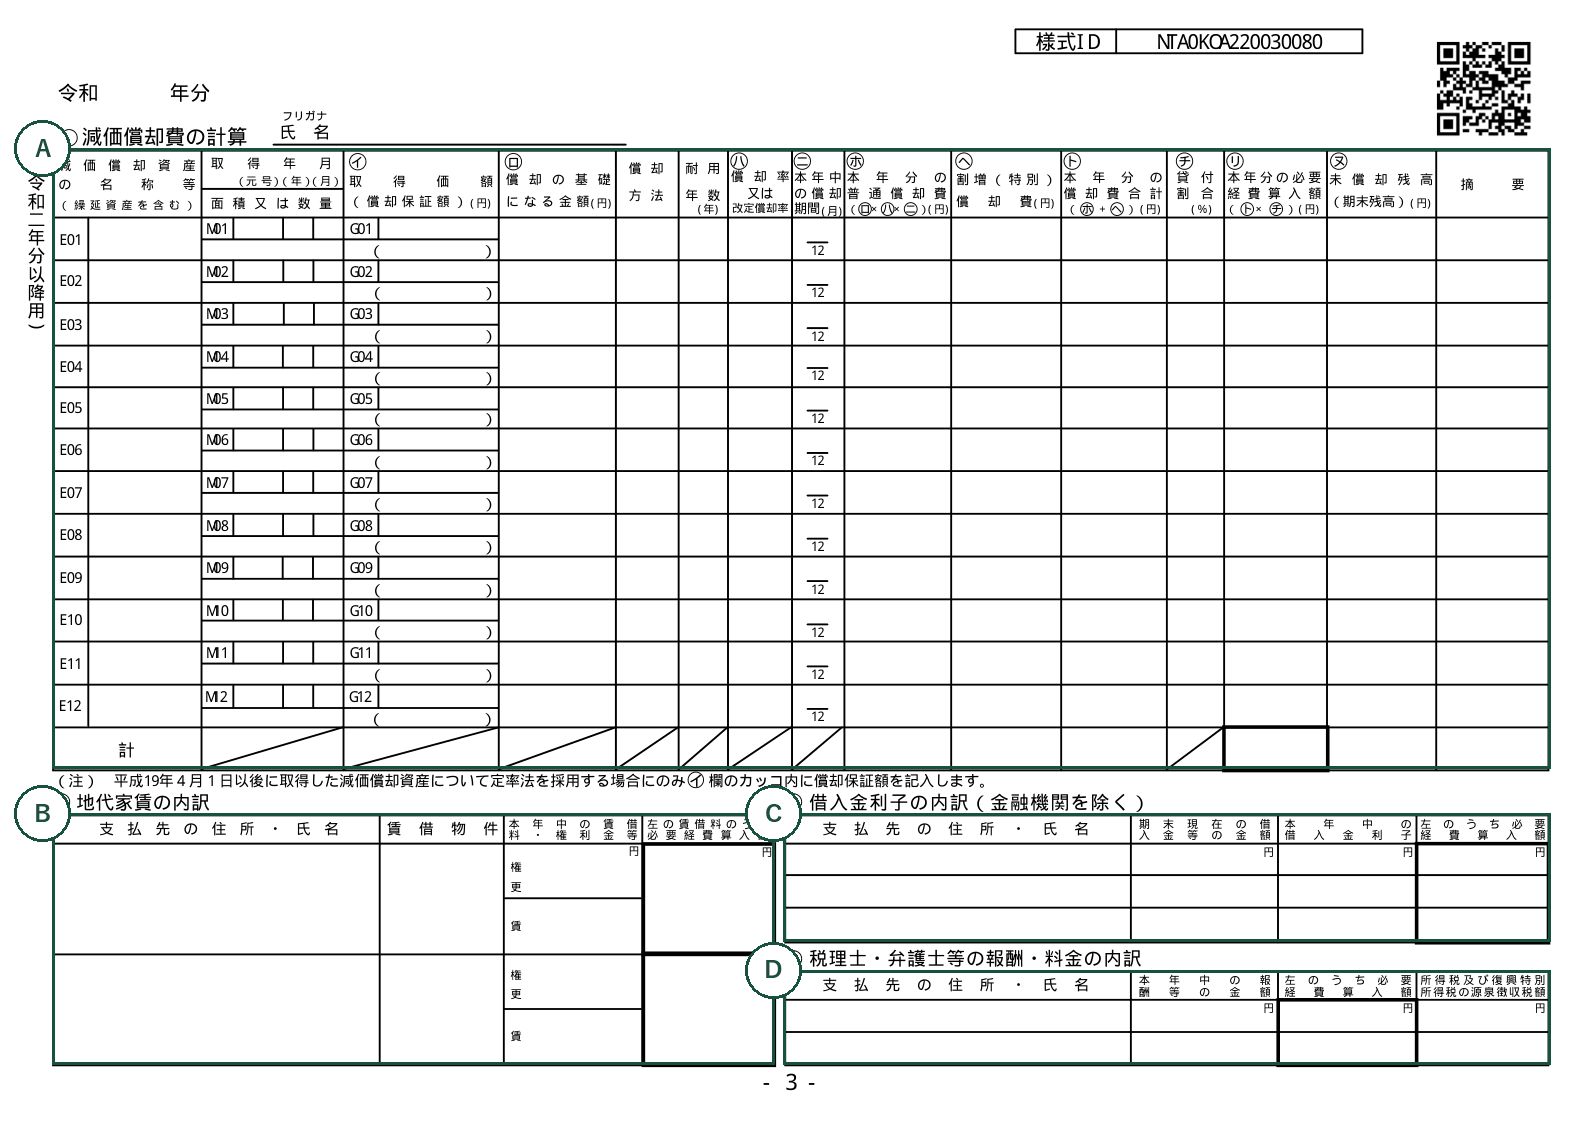
減価償却費の計算は、建物・建物附属設備・設備ごとに1行で、取得年月・取得価額・償却の基礎になる金額・償却方法・耐用年数・償却率・本年中の償却期間・普通償却費・貸付割合・必要経費算入額・未償却残高を書きます。償却費は選んだ償却方法で計算した額で(所得税法49条1項)、平成19年4月1日以後に取得した建物は定額法です(所得税法施行令120条の2第1項1号)。
耐用年数は、木造の住宅用なら22年、鉄筋コンクリート造の住宅用なら47年です(減価償却資産の耐用年数等に関する省令別表第一)。ただし、中古で買った建物は、法定の耐用年数ではなく取得後に使える年数を見積もって使え、見積りが難しければ、大規模な改良をしていない限り簡便法の算式で計算した年数を使えます。
自宅を兼ねる建物は、貸している部分の割合を貸付割合の欄に書き、償却費にその割合を掛けた額が本年分の必要経費算入額です。年の途中で貸し始めた建物は、貸し始めた月を1か月と数えた月数を本年中の償却期間の欄に書きます。定額法の償却の基礎になる金額は前年の未償却残高ではなく取得価額のままなので、去年の決算書と同じ額か一度見比べてみてください。自宅など貸していなかった建物を貸し始めたときは、取得価額から所定の算式で計算した額を引いた残りを、貸し始めた日の未償却残高とします。
1ページ目の借入金利子の行には、銀行などの金融機関に払った利子も含めた1年分の合計を書きます。3ページ目の内訳に書くのは金融機関以外からの借入れだけで、貸主の住所と氏名、期末の借入金の残高、本年中の利子、必要経費に入れる額を書きます。
5棟10室に満たない方が使えない欄 — 控除は10万円、専従者給与は書けず、貸借対照表は任意
不動産の貸付けが事業として行われているかどうかで、使える欄が変わります。事業かどうかは原則として社会通念上事業といえる規模かで判定し、貸室がおおむね10室以上か、独立した家屋がおおむね5棟以上なら事業として扱われます(所得税基本通達26-9)。ただし、室数や棟数がこれに届かなくても、賃貸料の収入や貸付資産の管理の状況などからこれに準ずる事情があれば、事業とされます(所得税基本通達26-9)。どちらにも当たらない方は、大きい方の青色申告特別控除の対象から外れ、専従者給与の欄も使えません。
| 項目 | 事業の規模(おおむね5棟10室以上か、これに準ずる) | 満たない方 |
|---|---|---|
| 青色申告特別控除 | 複式簿記・決算書の添付・期限内申告で55万円、e-Taxか優良な電子帳簿で65万円(不動産所得・事業所得の黒字の合計がそれより少なければその額まで)。現金主義による所得計算の特例を選んでいる方は10万円まで | 控除は10万円まで(不動産所得・事業所得・山林所得の合計がそれより少なければその額) |
| 専従者給与の欄 | 届け出た青色事業専従者給与を必要経費にできる | 使えない(家族に払った給与は必要経費にならない) |
| 建物の取壊し・除却の損失 | 全額を必要経費にできる | その年の不動産所得の金額が上限 |
| 回収できない家賃 | 回収できなくなった年の必要経費 | 収入に入れた年の所得をなかったものとして計算し直す |
専従者給与は事業に専ら従事する家族に払うものなので、事業の規模に満たない貸付けでは必要経費になりません(所得税法57条1項)。取壊しなどの損失は、事業なら全額、それ以外はその年の不動産所得の金額を限度に必要経費に入れます(所得税法51条1項・4項)。回収できなくなった家賃は、事業ならその年の必要経費で、それ以外は収入に入れた年にさかのぼり、対応する所得がなかったものとみなして計算し直します(所得税法51条2項・64条1項)。
10万円の控除は、55万円・65万円の要件に当てはまらない青色申告の方が受けられ、不動産所得・事業所得・山林所得の合計がそれより少ない年はその合計額が上限です。貸付けが事業の規模に満たなくても、ほかに事業所得がある方は、その事業の側の要件で大きい方の控除を受けられ、控除は不動産所得から先に引きます。
10万円の控除で申告する方の埋め方
2ページ目
物件ごとの収入の内訳を書く。専従者給与の内訳は空欄のまま
3ページ目
減価償却費の計算と、金融機関以外の借入金利子の内訳を書く
1ページ目
内訳の計を損益計算書に移し、青色申告特別控除額の欄に10万円(所得がそれより少なければその額)を書く
4ページ目
貸借対照表は書かなくてよい(損益計算書は必要)。分かる箇所があれば書いておく
まとめ — 内訳から先に書けば、損益計算書は足し算で済む
2ページ目の収入の内訳と3ページ目の経費の内訳を先に埋め、その計を1ページ目へ移す順番をお勧めします。収入は契約の支払日で区切り、預かったままの敷金は期末残高の欄にだけ書き、減価償却費は貸付割合を掛けた額を経費にします。5棟10室の目安にもこれに準ずる事情にも当たらない方は、控除が10万円で専従者給与の欄は使えず、4ページ目は分かる箇所をできるだけ書きます。
決算書を作ってみて、収入の区切りや減価償却の欄で手が止まる方は、弊所の確定申告だけのご依頼もご検討ください。基本料30,000円に、区分マンション・戸建1〜2室で40,000円、3〜5室で60,000円を足した額(税抜)で、受付は2月10日までの申込みが目安です。
※本記事は、令和8年分(2027年3月15日が期限)の申告に使う様式と、令和8年4月1日現在の法令等によります。青色申告特別控除は令和9年分から額と要件が変わります(令和9年1月1日施行の改正後の租税特別措置法25条の2)。
※令和9年分からの65万円は、事業の規模で貸していて所定の形で取引を詳しく記録した帳簿のある方が、期限までにe-Taxで申告したときの額で、所定の電子帳簿の保存もあれば75万円です(改正後の租税特別措置法25条の2)。それ以外の方(現金主義による所得計算の特例を選んでいる方を含む)は10万円です(改正後の租税特別措置法25条の2)。ただし、事業の規模で貸し、前々年分の不動産所得の総収入金額が1,000万円を超える方は、現金主義の特例を選んでいる方を除き、所定の形で取引を詳しく記録した帳簿がないと10万円の控除も受けられません(改正後の租税特別措置法25条の2)。
※ほかに事業を営み、前々年分の事業所得の総収入金額が1,000万円を超える方も、現金主義の特例を選んでいる方を除き、所定の形で取引を詳しく記録した帳簿がないと10万円の控除を受けられません(改正後の租税特別措置法25条の2)。
出典
- 国税庁 令和7年分 青色申告決算書(不動産所得用)の書き方
- 国税庁 所得税青色申告決算書(不動産所得用)の様式
- 国税庁 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分
- 国税庁 青色申告特別控除
- 所得税基本通達36-5〜36-7(不動産所得の総収入金額の収入すべき時期・頭金や権利金等・返還を要しなくなった敷金等)
- 所得税基本通達26-9(建物の貸付けが事業として行われているかどうかの判定)
- e-Gov法令検索 所得税法26条(不動産所得)・37条(必要経費)・49条(減価償却資産の償却費の計算及びその償却の方法)・51条(資産損失の必要経費算入)・57条(事業に専従する親族がある場合の必要経費の特例等)・64条(資産の譲渡代金が回収不能となつた場合等の所得計算の特例)
- e-Gov法令検索 所得税法施行令120条の2(減価償却資産の償却の方法)
- e-Gov法令検索 減価償却資産の耐用年数等に関する省令別表第一(機械及び装置以外の有形減価償却資産の耐用年数表)
- e-Gov法令検索 租税特別措置法25条の2(青色申告特別控除)・41条の4(不動産所得に係る損益通算の特例)
- e-Gov法令検索 租税特別措置法25条の2(令和9年1月1日施行・令和8年法律第12号による改正後)
この記事のテーマで使える道具・専門ページ
試算家賃収入の法人化シミュレーション→ 専門ページ家賃収入の法人化 (いくらから・移し方)→ 準備診断個人事業主の決算・確定申告準備診断→ 専門ページ個人の確定申告→この記事の内容、私の場合は? — 普段お使いの AI に相談
押すと、この記事の要点が質問文になって、選んだ AI に渡ります。
Gemini など、ほかの AI に貼り付けて使えます
AI によってはそのまま回答が始まります。回答は各 AI サービスによるもので、当事務所の見解ではありません。
※免責事項: 本コラムは一般的な情報のご提供を目的とするもので、個別の事案に対する税務上の助言ではありません。内容は執筆時点の法令等にもとづいており、その後の改正などにより現在の取り扱いと異なることがあります。正確な記載に努めていますが内容を保証するものではなく、本コラムの情報にもとづいて行われたご判断について、当事務所は責任を負いかねます。実際の手続きやご判断にあたっては、税理士等の専門家にご相談ください。