
合同会社の役員報酬の決め方 — 定款か社員の同意で決める手順、総社員の同意書 (株式会社の議事録に当たるもの) の記載例、業務執行社員が1人のときの書き方
 執筆: 佐々木 俊 (税理士・公認会計士)執筆者について↓
「合同会社には株主総会が無いのに、役員報酬の議事録はどう作ればいいのか」— そう迷っている合同会社の代表社員・業務執行社員の方に向けた記事です。報酬を決める手続き(定款か社員の同意)と、株式会社の議事録に当たる「総社員の同意書」の書き方を、記載例つきで整理しました。
この記事の要点
- 合同会社の役員報酬(業務執行社員の報酬)は、定款に定めるか、定款に無ければ社員の決定で決める。株主総会議事録に当たる書面が「総社員の同意書」
- 業務執行社員は法人税法上の役員なので、毎月の報酬には定期同額給与の決まりが適用され、改定は原則として事業年度の開始から3か月以内(法人税法施行令69条1項1号)
- 同意書には、決定日・対象の社員と月額・適用を始める支給月・社員全員(社員が1人なら本人)の記名押印の4点を書いておくことをお勧めします
合同会社の報酬は「株主総会」ではなく、定款か社員の決定で決まる
株式会社の取締役の報酬は、定款に定めていなければ株主総会の決議で決めます(会社法361条1項)。合同会社には株主総会がありません。代わりに、業務執行社員と会社の関係には民法の委任の規定が準用され、受任者は特約が無ければ報酬を請求できないとされています(会社法593条4項・民法648条1項)。
つまり、報酬を払うには会社と社員の間に「報酬の定め」が要ります。その定めを置く場所が、定款か、社員の決定です。法務省も、合同会社の定款の任意的記載事項として「業務執行社員の報酬」を挙げています(法務省「合同会社の設立手続について」)。
定款に報酬の定めが無いときは、会社の業務として決めます。社員が2人以上の合同会社では、業務は定款に別段の定めが無ければ社員の過半数で決定します(会社法590条2項)。ただ、報酬は社員全員の利害に直接関わるので、過半数の決定で済ませず、社員全員の同意を書面で残しておくことをお勧めします。その書面を、このサイトでは株式会社の株主総会議事録に当たる「総社員の同意書」と呼んでいます。
| 項目 | 株式会社 | 合同会社 |
|---|---|---|
| 報酬を決める決まり | 定款に定めが無ければ株主総会の決議(会社法361条1項) | 定款に定めるか、社員の決定(会社法590条2項・593条4項・民法648条1項) |
| 残す書面 | 株主総会議事録 | 総社員の同意書(定款に額を書くなら、定款と変更の同意書) |
| 1人のとき | 株主1人の書面の同意で決議があったものとみなす(会社法319条1項) | 同意する社員が本人だけの総社員の同意書 |
| 税務上の扱い | 取締役は役員(法人税法2条15号) | 業務執行社員も役員(法人税法2条15号・法人税法施行令7条1号) |
| 改定できる時期 | 原則、事業年度の開始から3か月以内(法人税法施行令69条1項1号イ) | 株式会社と同じ |
業務執行社員の報酬は税務上の「役員給与」— 改定は期首から3か月以内
合同会社には取締役がいませんが、法人税法では、合同会社の業務執行社員も、法人の使用人以外の者でその法人の経営に従事している者として役員に当たります(法人税法2条15号・法人税法施行令7条1号)。そのため報酬は役員給与として扱われ、毎月同額を支給する定期同額給与(法人税法34条1項1号)に当たらなければ、原則として損金になりません。
原則
定期同額給与の額を変えて損金のままにできるのは、原則として事業年度の開始の日から3か月を経過する日までにした改定です。
法人税法施行令69条1項1号イ
ただし
役員の職制上の地位の変更や職務の内容の重大な変更といったやむを得ない事情(臨時改定事由)による改定は、3か月を過ぎていても定期同額給与の改定に当たります。
法人税法施行令69条1項1号ロ
経営の状況が著しく悪化したことによる減額の改定(業績悪化改定事由)も、3か月を過ぎていても定期同額給与の改定に当たります。
法人税法施行令69条1項1号ハ
3月決算なら、4月1日から6月30日までに同意し、同意のあとの支給分から新しい月額にします。同意書の日付が「3か月以内の改定」であることを示す記録になるので、日付をさかのぼらせてはいけません。決定より前の月にさかのぼって増やし、差額をまとめて払う形は、その一括支給分が定期同額給与に当たらず損金になりません。
設立した期に初めて報酬を決めるときも、3か月を過ぎてから決めるとその期の支給額が定期同額給与に当たらないと判断されるおそれがあるので、設立の日から3か月を経過する日までに同意書を作っておくことをお勧めします。
届出書を税務署へ出すのは、賞与を事前確定届出給与として損金にするときです(法人税法34条1項2号イ)。毎月の報酬の改定で会社がすることは、社員の決定と、その書面を残すことです。改定後の月額をいつの支給分から払うか、社会保険の月額変更届が要るかは、役員報酬の変更(時期と手続き)にまとめています。
総社員の同意書の記載例 — 見本で見る5つの部分
役員報酬の改定を決めた総社員の同意書の見本です。このサイトの議事録・同意書のページで「合同会社」を選び、会社名・決定日・改定後の月額を入れて作ったものです。下の表と見比べながら読んでみてください。
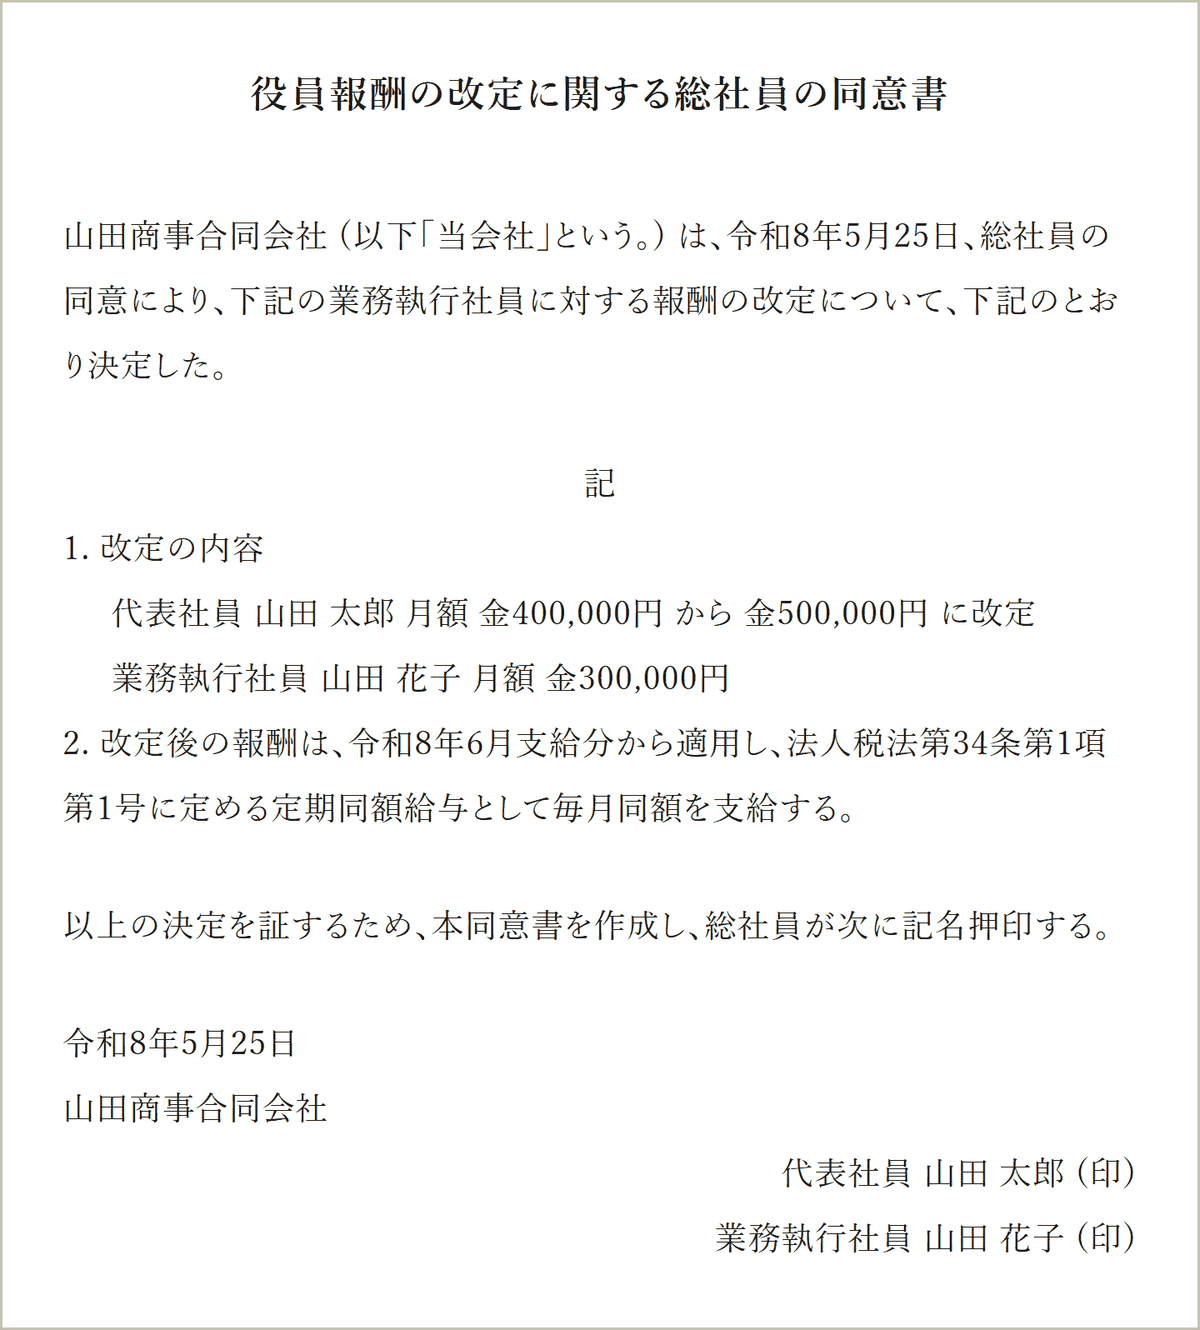
| 部分 | 書くこと | 書き方と意味 |
|---|---|---|
| 題名 | 役員報酬の改定に関する総社員の同意書 | このサイトの道具では、初めて決めるときは題名が「決定に関する」になる。株式会社の臨時株主総会議事録に当たる |
| 前文 | 会社名・決定した日・総社員の同意により決定した旨 | この日付が、期首から3か月以内の改定かどうかを示す。決めた日をそのまま書き、さかのぼらせない |
| 改定の内容 | 役職・氏名・改定前と改定後の月額 | このサイトの見本では社員ごとに書き、改定しない社員は現在の月額だけを載せている |
| 適用の開始 | どの支給分から新しい月額にするかと、定期同額給与として毎月同額を支給する旨 | 決定より前の月にしない。決定のあとの支給分から適用する |
| 記名押印 | 作成日・会社名・社員全員の役職と氏名 | 出資だけで業務を執行しない社員にも記名押印してもらうのが無難です(「総社員」の同意であることの証拠になる) |
このサイトの道具で作る同意書には、株式会社の議事録にある開催日時・場所・議長・出席者の欄がありません。集まって決議する形ではなく、社員全員が同意したことを書面にする形だからです。
このサイトの道具では、会社名・決定日・月額を入れるだけでWord形式の同意書ができあがります。入力した会社名や氏名はブラウザの中だけで使い、サーバーへは送りません。
業務執行社員が1人のとき — 社員が1人の会社と、出資だけの社員がいる会社
社員が1人で、その人が代表社員と業務執行社員を兼ねる一人合同会社では、過半数で決める決まり(会社法590条2項)は社員が2人以上あるときのものなので、本人が決めればそれが会社の決定です。残す書面としては、同意する社員が本人だけの総社員の同意書(記名押印も本人1人)をお勧めします。題名を「決定書」にしても差し支えないと考えています。
社員が2人以上いて、業務執行社員が1人の会社(たとえば、本人が業務執行社員で、配偶者は出資だけの社員)もあります。この形でも、報酬は業務を執行しない社員にも記名押印してもらい、総社員の同意書にしておくことをお勧めします。社員全員が同意した記録にしておけば、定款の決め方がどちらの形でも説明に困らないと考えています。
合同会社の役員報酬を決める・変える
定款を確かめる
報酬の条文が「額を定款に書く」形か、「総社員の同意(または社員の過半数)で定める」形かを見る
時期を確かめる
改定なら事業年度の開始から3か月以内に決める。3月決算なら6月30日まで(法人税法施行令69条1項1号イ)
総社員の同意書を作る
決定日・対象の社員と月額・適用を始める支給月を書き、社員全員の記名押印をもらっておくのが無難です。定款に額を書いている会社は、定款の変更として総社員の同意を残す(会社法637条)
同意のあとの支給分から払う
新しい月額で給与計算をし、同意書は会社で保管する。社会保険の月額変更届が要るかを確かめる
よくある質問
Q. 合同会社に「役員報酬の議事録」は要りますか
株主総会議事録そのものは作りませんが、それに当たる書面として、総社員の同意書を決めた日に作って残しておくことをお勧めします。税務調査で「いつ・いくらに決めたか」と聞かれたとき、日付の入ったこの書面が改定の時期を示す記録になります。同意書はこのサイトの議事録・同意書のページで、株式会社の議事録と同じ入力から作れます。
Q. 賞与(事前確定届出給与)も同意書で決められますか
はい。税法では、株主総会のほか、社員総会その他これらに準ずるものの決議をした日を、原則として届出期限を数える起点にしています(法人税法施行令69条3項1号・4項1号)。合同会社では総社員の同意で支給日と額を定め、次の期限までに届出書を税務署へ出します。
原則
届出期限は、決議をした日から1か月を経過する日で、会計期間の開始から4か月を経過する日のほうが早ければ、その日です。
法人税法施行令69条4項1号
ただし
決議をした日が職務の執行の開始の日より後なら、1か月はその開始の日から数えます。
法人税法施行令69条4項1号
新たに設立した会社が、設立の時に始まる職務について定めたときは、設立の日以後2か月を経過する日が期限です。
法人税法施行令69条4項1号
合同会社では「職務の執行の開始の日」をいつと見るかで1か月の起点が変わるので、届出の前に、定款が社員の職務の期間や定時社員総会をどう定めているかを確かめておきましょう。同意書と届出書は事前確定届出給与の議事録(同意書)と届出書で、同じ入力から作れます。
Q. 定款に報酬の額を書いてしまっています。変えるときは
定款の変更になるので、定款に別段の定めが無ければ総社員の同意が要ります(会社法637条)。変更後の定款か、変更を決めた総社員の同意書を会社で保管しておきましょう。報酬の額は合同会社の登記事項(会社法914条)に入っていないので、登記の変更は要りません。次の改定から同じ手間を繰り返さないよう、「業務執行社員の報酬は総社員の同意で定める」と決め方だけを書く形に定款を改めておくことをお勧めします。
まとめ — 決めた日に1枚、同意書を残す
合同会社の役員報酬は、定款に定めるか、定款に定めが無ければ社員の決定(社員が2人以上なら過半数)で決めます。株主総会が無いぶん「いつ決めたか」があいまいになりやすいので、決めた日に同意書を作り、同意のあとの支給分から新しい月額にする — この順番を習慣にしてみてください。報酬の額そのものの決め方に迷う方は、手取りから役員報酬を決める手順もあわせてご覧ください。
※記載例は、社員2人の小さな合同会社を想定した簡略なものです。定款で社員総会を置いている会社や、報酬の額を定款に定めている会社では、残す書面が変わるので、定款に合わせて書き直してください。
出典
- e-Gov法令検索 会社法590条(業務の執行)・593条(業務を執行する社員と持分会社との関係)・637条(定款の変更)・361条(取締役の報酬等)・319条(株主総会の決議の省略)・914条(合同会社の設立の登記)
- e-Gov法令検索 民法648条(受任者の報酬)
- 法務省 合同会社の設立手続について(定款の任意的記載事項に「業務執行社員の報酬」)
- 国税庁タックスアンサー No.5200 役員の範囲(合同会社の業務執行社員は経営に従事する者として役員)
- 国税庁タックスアンサー No.5211 役員に対する給与(定期同額給与・改定は3か月以内・事前確定届出給与の届出期限)
- e-Gov法令検索 法人税法2条15号(役員の意義)・34条(役員給与の損金不算入)
- e-Gov法令検索 法人税法施行令7条(役員の範囲)・69条(定期同額給与の範囲等)
- 国税庁 質疑応答事例 定期給与の額を改定した場合の損金不算入額(定期同額給与)
- 国税庁 質疑応答事例 定期給与の増額改定に伴う一括支給額(定期同額給与)
この記事のテーマで使える道具・専門ページ
議事録・届出書役員報酬の決定・変更の議事録を作る (無料)→ 試算役員報酬の変更シミュレーション→ 専門ページ役員報酬の変更 (時期と手続き)→ 専門ページ役員報酬の決め方→この記事の内容、私の場合は? — 普段お使いの AI に相談
押すと、この記事の要点が質問文になって、選んだ AI に渡ります。
Gemini など、ほかの AI に貼り付けて使えます
AI によってはそのまま回答が始まります。回答は各 AI サービスによるもので、当事務所の見解ではありません。
※免責事項: 本コラムは一般的な情報のご提供を目的とするもので、個別の事案に対する税務上の助言ではありません。内容は執筆時点の法令等にもとづいており、その後の改正などにより現在の取り扱いと異なることがあります。正確な記載に努めていますが内容を保証するものではなく、本コラムの情報にもとづいて行われたご判断について、当事務所は責任を負いかねます。実際の手続きやご判断にあたっては、税理士等の専門家にご相談ください。