
消費税の簡易課税の届出はいつまでか — 選択届出書の期限・2割/3割特例の翌年の特例・2年縛りの注意点
 執筆: 佐々木 俊 (税理士・公認会計士)執筆者について↓
簡易課税に切り替えたい個人事業主の方に向けて、「消費税簡易課税制度選択届出書」をいつまでに出せばよいかを場面ごとに整理しました。期限後に出すと希望した年には使えない場合があるため、まず期限から確かめてみましょう。
この記事の要点
- 原則は、使いたい年が始まる前(前年12月31日)までに提出。年が明けてから出した届出は翌年から効く
- 2割特例・3割特例を使った翌年に簡易課税へ移るときは、その年の途中でも間に合う特例がある(令和8年分以後は確定申告期限まで)
- いったん選ぶと原則2年間やめられない。やめる届出にも「やめたい年の前年12月31日まで」の期限がある
個人事業者の原則の期限と、インボイス登録・2割特例・3割特例に伴う特例を分けた説明です。災害等の別手続きは含めません。金額は標準税率10%、国税と地方税の合計年額です。 試算例は令和9年分、税込売上660万円・税込経費110万円・第5種です。簡易課税が本則課税より約20.0万円軽い結果を示します。 軽減税率や飲食料品の特別な税率・計算・届出特例は、この標準税率の試算に含めません。
原則の期限 — 使いたい年の前年12月31日まで
簡易課税を使うには、「消費税簡易課税制度選択届出書」を納税地の所轄税務署へ出します。期限は、簡易課税を使いたい課税期間の初日の前日までです(消費税法37条1項)。個人事業者の課税期間は暦年なので、令和10年分から使う例では令和9年12月31日までに出します。
令和10年になってから出した届出は、原則として令和11年分から効きます。「今年から簡易課税にしよう」と年明けに思い立っても、その年には間に合わないのが原則です。ただし、開業した年など事業を開始した課税期間については別の定めがあり、その課税期間中に出せばその年から使えます(消費税法37条1項)。
特例1 — インボイス登録を機に課税事業者になった年
免税事業者がインボイス発行事業者の登録を受けて課税事業者になる場合、登録日の属する課税期間中に届出書を出せば、その課税期間から簡易課税を使えます(令和5年10月1日から令和11年9月30日までの日の属する課税期間に登録した場合)。登録した年の12月31日までに出せば、その年の申告から簡易課税にできる特例です。ただし、この特例が使えるのは、免税事業者が登録日から課税事業者になる場合に限られます。もともと課税事業者だった方が登録した年は、原則どおり前年12月31日までの届出が必要です(消費税法37条1項)。
特例2 — 2割特例・3割特例を使った翌年
2割特例を使った翌年に簡易課税へ移るときは、翌年分の確定申告期限までに届出書を出せばその年から簡易課税を使えます(平成28年改正法附則51条の2)。この特例は2割特例の創設時(令和5年度税制改正)からあり、当初は翌年の末日(12月31日)が期限でしたが、令和8年度税制改正で確定申告期限まで延びました(翌年が令和8年10月1日以後に終了する場合に適用。個人は令和8年分以後)。前年末までに出し忘れても、対象となる移行年の確定申告期限まで間に合う仕組みです。
同じ改正で、3割特例を使った翌年にもこの扱いが広がりました。延びた期限が使えるのは、移る課税期間が令和8年10月1日以後に終了する場合です。個人事業者の申告期限は原則として翌年3月31日(土日なら翌開庁日)です。
たとえば令和10年分に3割特例を使い、令和11年分から簡易課税にする場合、令和11年分の申告期限までに出せば間に合います。3割特例が終わったあと、申告書を作る段階で簡易課税と本則課税のどちらが軽いかを見てから決められる、実務上ありがたい特例です。一方、令和6年分に2割特例を使って令和7年分から簡易課税へ移った方は、令和7年12月31日が届出の期限でした。
| 場面 | 届出書の提出期限 |
|---|---|
| もともと課税事業者で、翌年から簡易課税にしたい | 使いたい年の前年12月31日まで |
| 免税事業者がインボイス登録を受け、登録日から課税事業者になった年から使いたい(令和5年10月1日〜令和11年9月30日の日の属する年に登録した場合に限る) | 登録した年の12月31日まで |
| 2割特例を使った翌年(令和7年分まで)から使いたい | その翌年の12月31日まで |
| 2割特例・3割特例を使った翌年(令和8年分以後)から使いたい | その翌年の確定申告期限まで |
※個人事業者の届出期限です。各行の年分と特例適用の前提を対応させ、災害等の別手続きは含めません。
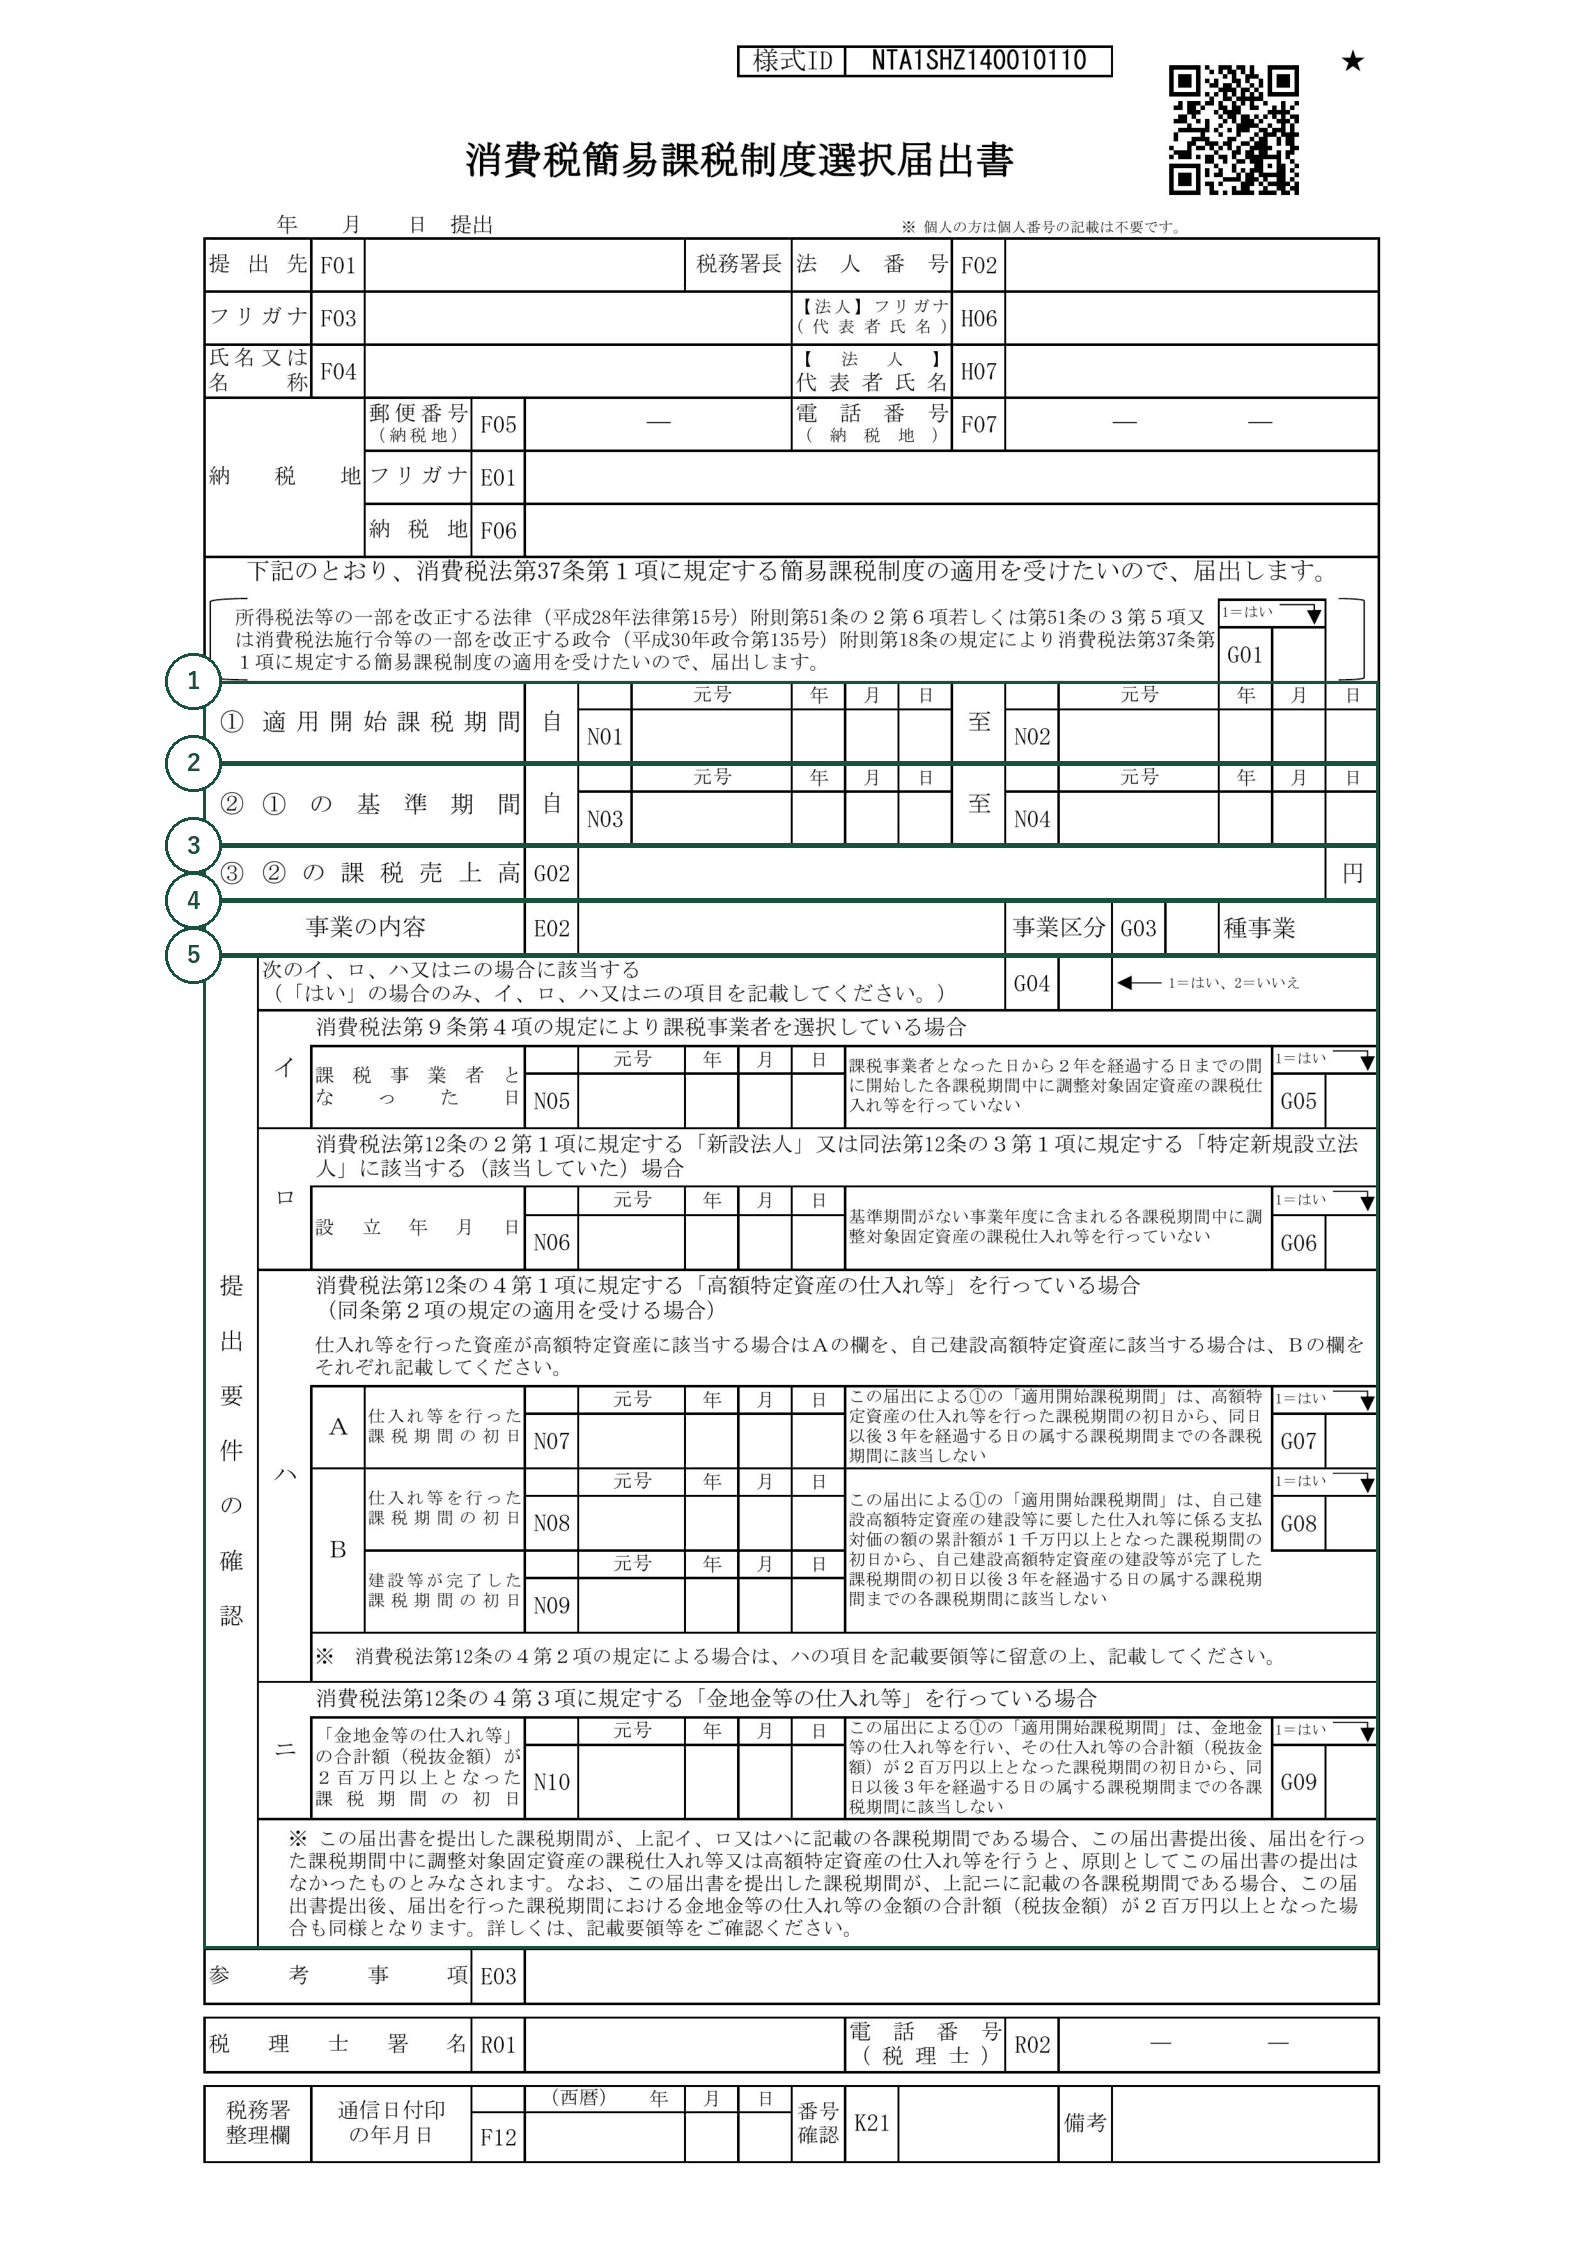
届出書に書くこと — 5つの欄
届出書でまず確認するのは、次の5つの欄です。
- 適用開始課税期間 — 簡易課税を使い始める期間。個人事業者は1月1日〜12月31日
- その基準期間 — 適用開始課税期間の前々年の1月1日〜12月31日
- 基準期間の課税売上高 — 課税事業者だった年は税抜の売上高、免税事業者だった年は消費税が課されていないので税込の売上高がそのまま課税売上高です(消費税法基本通達1-4-5)。5,000万円以下のときだけ簡易課税を選べます
- 事業の内容と事業区分 — 具体的な事業内容と、第1種〜第6種の数字
- 提出要件の確認 — 課税事業者を選択した・新設法人・高額特定資産の仕入れなどに当たる場合だけ記入。多くの個人事業者は当たらない
2割特例・3割特例を使った翌年に切り替える場合は、様式の上部にある経過措置の欄にその旨を記入します。事業区分は納税額を大きく左右するため、判定に迷う場合は届出前に確認しておきます。
2年縛り — 提出できる時期と本則課税に戻る年を分けて確認
簡易課税を選んだ事業者は、事業を廃止した場合を除き、届出の効力が生じた年の初日から2年を経過する日の属する年の初日以後でなければ、「消費税簡易課税制度選択不適用届出書」を出せません(消費税法37条6項)。実務上は、令和10年分から簡易課税を選ぶ例では、令和11年分までの2年間、原則として本則課税へ戻せないという意味です。廃業したときだけは、2年たっていなくても不適用届出書を出せます。
この2年間に大きな設備投資や仕入れの増加があっても、原則として本則課税に戻って還付を受けることはできません。翌年の投資計画まで見てから届出を出すのが安全です。ただし、災害その他やむを得ない理由で被害を受け、緊急の設備投資などのために簡易課税をやめる必要が生じたときは、税務署長の承認を受けて、その被害を受けた年から本則課税に戻れる特例があります(消費税法37条の2第6項)。承認の申請は、災害などがやんだ日から原則2か月以内です。ただし、その日が対象課税期間の末日の翌日以後に来る場合は、その課税期間の消費税の申告期限までです(消費税法37条の2第2項・第7項)。なお、相続で事業を引き継いだ場合は、亡くなった方が出していた届出の効力は相続人には及ばず、相続人が改めて届出を出します。相続があった年から簡易課税を使いたいときは、その年の12月31日までに相続人の名前で届出を出せば、その年から使えます(それまで事業をしていなかった方や、その年に免税事業者から課税事業者になる方の場合。消費税法基本通達13-1-3の2)。
5,000万円を超えた年は自動的に本則課税
基準期間(2年前)の課税売上高が5,000万円を超える年は、届出を出していても簡易課税は使えず、本則課税で申告します。届出の効力自体は残るので、その後の年に5,000万円以下へ戻れば、あらためて簡易課税が適用されます。ただし、あらためて適用されるのは、その年も課税事業者(基準期間の課税売上高が1,000万円超など)で、不適用届出書を出していない場合です。
実額 — 届出で使える方式の金額を比べる
第5種(みなし仕入率50%)・税込の年間売上660万円・消費税のかかる経費110万円の個人事業者を例にすると、届出の有無で納付額は次のように変わります。
※この表の試算年度: 令和9年の消費税制度。
| 申告方式 | 納付見込額(年額) |
|---|---|
| 本則課税(届出なし) | 50万円 |
| 簡易課税(届出あり・第5種) | 30万円 |
| 3割特例(令和9年分・令和10年分のみ・届出不要) | 18万円 |
※個人・令和9年分・税込売上660万円・経費110万円・第5種です。標準税率10%の売上と経費で、全額仕入税額控除できる前提の概算です。軽減税率等は反映せず、利用できる方式から比較します。国税と地方消費税の合計年額です。
この比較例では、簡易課税が本則課税より約20.0万円軽い計算です。今回の令和9年分に最も軽い方式は3割特例の約18.0万円の納付で、3割特例が終了する令和11年分に向けた届出も検討します。年ごとの売上・経費で納付額を確認してください。ただし3割特例が使えるのは、インボイス登録をした個人事業者で、前々年の課税売上高が1,000万円以下の年に限られます。この条件だけで適用を確定せず、特定期間・相続・資産取得・課税期間の短縮等の除外も確認します。条件を外れる年は、簡易課税か本則課税の利用要件と届出を確かめます。
届出を決める前に、使える方式を3段階で確かめる
- 基準期間と特定期間の売上・給与資料、登録と届出の控え、取引区分、設備投資予定を用意し、個人の年分と法人の事業年度を分けます。
- 課税時期と使える方式を確認し、同じ売上・経費・取引区分で納付と還付を比べます。継続期間や設備投資後の制限と翌年以降の負担も確かめます。
- 対象年・期と使える方式を確定し、届出の種類と期限を確認します。売上資料・登録と届出の控え・投資予定を用意して相談のご案内で確認し、必要な届出を決めます。
まとめ — 原則・登録年・特例の翌年を分け、継続期間まで見る
届出の期限は「前年12月31日まで」が原則で、インボイス登録の年と特例を使った翌年だけ例外があります。消費税の申告方式シミュレーションで年分を選ぶと、その年に使える方式と届出の要否・期限がその場で出ます。届出を出す前に、あなたの数字で確かめてみてください。
※本記事の金額は、標準税率10%の売上・経費だけで計算した概算です(国税7.8%と地方消費税2.2%の合計・百円未満切捨て)。災害などやむを得ない事情で期限に間に合わなかった場合の特例は、別の手続きになります。
出典
- 国税庁 消費税簡易課税制度選択届出手続(D1-22)
- 国税庁タックスアンサー No.6505 簡易課税制度
- 国税庁 インボイス制度に関する令和8年度税制改正について(令和8年4月)
- e-Gov法令検索 消費税法37条・37条の2
- 国税庁タックスアンサー No.6632 災害等により簡易課税制度の適用を受ける(受けることをやめる)必要が生じた場合
- 国税庁 消費税法基本通達1-4-5(基準期間が免税事業者であった場合の課税売上高)
- 国税庁 消費税法基本通達13-1-3の2(相続があった場合の簡易課税制度選択届出書の効力等)
- e-Gov法令検索 国税通則法10条(期間の計算及び期限の特例)
- 国税庁 質疑応答事例 基準期間において免税事業者であった者の課税売上高の判定
この記事の内容は、あなたの数字でその場で試算できます。
消費税の申告方式シミュレーションで実際にあなたの数字で試す→この記事のテーマで使える道具・専門ページ
専門ページ消費税の納税額早見表→この記事の内容、私の場合は? — 普段お使いの AI に相談
押すと、この記事の要点が質問文になって、選んだ AI に渡ります。
Gemini など、ほかの AI に貼り付けて使えます
AI によってはそのまま回答が始まります。回答は各 AI サービスによるもので、当事務所の見解ではありません。
※免責事項: 本コラムは一般的な情報のご提供を目的とするもので、個別の事案に対する税務上の助言ではありません。内容は執筆時点の法令等にもとづいており、その後の改正などにより現在の取り扱いと異なることがあります。正確な記載に努めていますが内容を保証するものではなく、本コラムの情報にもとづいて行われたご判断について、当事務所は責任を負いかねます。実際の手続きやご判断にあたっては、税理士等の専門家にご相談ください。